← Voltar para a lista de provas Marinha do Brasil · Oficial Intendente — Quadros Complementares (CP-QC-IM) — Administração 50 questões nesta prova · página 2 de 3 · 47 com gabarito Gabarito disponível Compra de material à vista: debita Estoques e credita Caixa. O material comprado aumenta o ativo Estoques, que se debita. O pagamento à vista reduz o ativo Caixa, que se credita. Pelo método das partidas dobradas, o total dos débitos é igual ao dos créditos. B) Errada: debitar Caixa significaria entrada de dinheiro, mas houve saída. C) Errada: Contas a pagar seria usada em compra a prazo, e a compra foi à vista. D) Errada: creditar Estoques indicaria saída de estoque, e debitar Contas a pagar indicaria pagamento de dívida. E) Errada: inverte os lançamentos corretos. Referência: Equipe de Professores da FEA/USP (2010), Contabilidade Introdutória. Resolução comentada do VaiConcursos. Gabarito disponível Para dados quantificáveis, o método de priorização indicado é o Pareto. Segundo Maranhão e Macieira, o diagrama de Pareto é o método de priorização indicado quando os dados são quantificáveis, pois ordena as causas por frequência ou impacto e mostra as poucas que respondem pela maior parte dos problemas (80/20). Já a matriz GUT e a estrela decisória são usadas quando os dados são qualitativos, baseados em percepção. A) Errada: a estrela decisória é um método qualitativo, usado em decisões subjetivas. B) Errada: o GUT pontua gravidade, urgência e tendência por julgamento, sem dados quantificados. C) Errada: checksheet (folha de verificação) é ferramenta de coleta de dados, não de priorização. E) Errada: o diagrama de dispersão analisa a correlação entre duas variáveis, não prioriza ações. Referência: Maranhão e Macieira (2010), O processo nosso de cada dia; ferramentas da qualidade. Resolução comentada do VaiConcursos. Gabarito disponível Os subsistemas contábeis subsidiam a avaliação dos resultados quanto à economicidade, eficiência, eficácia e efetividade. Os subsistemas orçamentário, patrimonial, de custos e de compensação devem ser integrados para subsidiar a administração pública. O objetivo é permitir a avaliação dos resultados da execução das ações do setor público quanto à economicidade, eficiência, eficácia e efetividade. A, B, C e E tratam de transações, bens ou eventos entre unidades ou entes. Esses são temas de consolidação e de transações intragovernamentais, e não a finalidade da integração dos subsistemas. Referência: Piscitelli (2014), Contabilidade Pública; normas de contabilidade aplicada ao setor público (NBC T 16). Resolução comentada do VaiConcursos. Gabarito disponível A INCORRETA é a D: a variação de eficiência não decorre de problema de mercado ou do departamento de vendas. A alternativa D descreve problemas de mercado ou de vendas, que explicam a variação de volume ou de capacidade, e não a variação de eficiência. A variação de eficiência está ligada ao uso de mão de obra e de recursos na produção. Por isso a afirmação é incorreta, e a questão pede a incorreta. A, B, C e E são afirmações corretas. A) O ABC exige atividades relevantes e direcionadores. B) A taxa de aplicação gera erros de volume e de valor. C) A teoria das restrições busca otimizar os gargalos. E) Controle de custos é conhecer, comparar, analisar divergências e corrigir. Referência: Martins, Eliseu (2010), Contabilidade de Custos. Resolução comentada do VaiConcursos. Gabarito disponível O resultado do confronto entre receitas e despesas faz variar o patrimônio líquido. A apuração do resultado do período, lucro ou prejuízo, é uma das principais causas de variação do patrimônio líquido. O lucro o aumenta e o prejuízo o reduz. A) As contas de resultado são as próprias receitas e despesas, e não sofrem variação por esse confronto. C) A depreciação acumulada varia pelo uso do bem, e não por esse confronto. D) As perdas em itens monetários são efeito inflacionário. E) As contas de correção monetária dependem de índices de atualização. Referência: Equipe de Professores da FEA/USP (2010), Contabilidade Introdutória. Resolução comentada do VaiConcursos. Gabarito disponível FCS são atributos indispensáveis à eficiência e eficácia do processo e não se confundem com metas ou objetivos. Segundo Maranhão e Macieira, os Fatores Críticos de Sucesso são atributos indispensáveis à eficiência e eficácia de um processo em determinado contexto temporal. Eles não devem ser confundidos com necessidades, objetivos ou metas de melhoria. B) Depois de validar o diagrama de contexto, o passo é planejar a sequência do levantamento de dados, e não controlar e medir a execução. C) A validação deve começar com quem forneceu a informação e só depois ir às autoridades. D) O diagrama de contexto justamente dá a primeira visão da situação atual. E) Os FCS de um processo não garantem as condições de sucesso de outro processo de que ele dependa. Referência: Maranhão e Macieira (2010), O Processo Nosso de Cada Dia. Resolução comentada do VaiConcursos. Gabarito disponível Estoque reduzido ao valor de mercado quando acima dele: conservadorismo ou prudência. Pelo princípio do conservadorismo (prudência), adota-se o menor valor entre custo e mercado. Se o estoque estiver registrado acima do valor de venda, ele deve ser reduzido a esse montante, para não superavaliar o ativo. A) A competência trata do reconhecimento de receitas e despesas no período correto. B) O custo histórico usa o valor de aquisição ou fabricação como base. C) A consistência pede uniformidade de critérios entre períodos. D) A materialidade trata da relevância de um item para as demonstrações. Referência: Martins, Eliseu (2010), Contabilidade de Custos. Resolução comentada do VaiConcursos. Gabarito disponível Verdadeiras: I, II e IV. I está correta: no orçamento-programa, a classificação por atividades fundamenta a elaboração, a execução e o controle. II está correta: no orçamento tradicional, o controle busca verificar a honestidade dos agentes e a legalidade. IV está correta: o Programa serve às análises dos escalões superiores, enquanto a Atividade é o instrumento de operacionalização. III é falsa: o processo baseado no planejamento e na programação, incluindo as funções executivas, é característico do orçamento-programa, e não do tradicional. Assim, as alternativas B, D e E, que incluem a III, estão erradas. A alternativa C está incompleta, pois omite a I. Referência: Giacomoni (2012), Orçamento Público. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Capital que equivale ao patrimônio líquido e abrange o capital inicial e suas variações: capital próprio. O capital próprio corresponde ao patrimônio líquido, formado pelo capital inicial dos proprietários e suas variações. Entre elas estão lucros, prejuízos e novos aportes. B) Capital nominal é o valor expresso em moeda, sem correção. C) Capital de terceiros corresponde às obrigações exigíveis. D) Capital total à disposição de terceiros é a soma dos recursos de terceiros em poder da entidade. E) Capital inicial é apenas o valor investido na constituição, sem as variações posteriores. Referência: Equipe de Professores da FEA/USP (2010), Contabilidade Introdutória. Resolução comentada do VaiConcursos. Gabarito disponível Apenas I e II são verdadeiras. I e II estão corretas conforme o gabarito. O processo legislativo orçamentário começa com a apreciação dos projetos pelas duas Casas, na forma do regimento comum. O Presidente pode propor modificações por mensagem enquanto a Comissão Mista não tiver iniciado a votação da parte a ser alterada. III é falsa: a programação financeira e o cronograma de execução mensal de desembolso são estabelecidos pelo Poder Executivo, e não pelo Legislativo, em até 30 dias após a publicação da LOA. Logo, as alternativas A, B, C e E estão erradas. Referência: CF, art. 166; LRF, art. 8º; Piscitelli (2014). Resolução comentada do VaiConcursos. Gabarito disponível Acesso aos ativos: II. Amarrações do sistema: III. Confronto dos ativos com os registros: I. Custos × benefícios: sem correspondência. Limitar o manuseio do numerário corresponde ao princípio do acesso aos ativos. A conferência independente dos cálculos, como o da depreciação, é uma amarração do sistema. A conciliação bancária confronta o ativo (saldo bancário) com o registro contábil. Nenhuma das características trata de custos × benefícios, o que leva à sequência (II)(III)(I)(-). As alternativas A, B, C e D trocam pelo menos uma das correspondências, associando, por exemplo, a conciliação bancária ao acesso aos ativos ou os cálculos ao confronto de registros. Referência: Almeida (2012), Auditoria; princípios fundamentais de controle interno. Resolução comentada do VaiConcursos. Gabarito disponível Convênios com entidades privadas sem fins lucrativos são assinados pelo Ministro ou dirigente máximo, sem delegação. Segundo o Decreto 6.170/2007, os convênios e contratos de repasse com entidades privadas sem fins lucrativos devem ser assinados pelo Ministro de Estado ou pelo dirigente máximo da entidade concedente, vedada a delegação, conforme o gabarito. É a alternativa D. A) Os limites mínimos de valor são fixados em norma específica e não nos termos da alternativa. B) O convenente pode ser também entidade privada sem fins lucrativos. C) A contrapartida pode ser financeira ou em bens e serviços economicamente mensuráveis. E) O órgão que transfere os recursos é o concedente (ou contratante nos contratos de repasse), e a definição dada para 'contratante' está trocada. Referência: Decreto 6.170/2007 e normas regulamentadoras. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Verdadeiras: II, III e V. II está correta: a validade do concurso é de até dois anos, prorrogável uma vez por igual período. III está correta: a acumulação remunerada de cargos é vedada, salvo as exceções constitucionais. V está correta conforme o gabarito: nacionalidade brasileira e idade mínima de 18 anos são requisitos básicos de investidura. Logo, a alternativa C é a correta. I é falsa: a reprovação em estágio probatório leva à recondução ao cargo anteriormente ocupado, e não à readaptação. IV é falsa: a absolvição criminal que nega a existência do fato ou da autoria afasta a responsabilidade administrativa. Portanto A, B, D e E, que incluem I ou IV, estão erradas. Referência: Lei 8.112/1990, arts. 5º, 11, 20, 29 e 126; CF, art. 37, XVI. Resolução comentada do VaiConcursos. Gabarito disponível Excesso de poder: o agente age além de sua competência, por exemplo invadindo atribuições de outro. Para Carvalho Filho, o abuso de poder tem duas formas: excesso de poder e desvio de poder. No excesso, o agente atua fora dos limites de sua competência, o que inclui invadir atribuições de outro agente. A alternativa A descreve isso. B) A descrição dada, invocar atribuições que a lei não conferiu, é de excesso de poder. O desvio de poder é o uso da competência para fim diverso do previsto. C) O Judiciário controla a legalidade do ato discricionário, inclusive a finalidade, mas não o mérito (oportunidade e conveniência). D) Complementar leis é função do poder regulamentar. E) A descrição do enunciado, o grau de imperatividade dos atos, corresponde à coercibilidade, e não à autoexecutoriedade. Referência: Carvalho Filho (2014), Manual de Direito Administrativo. Resolução comentada do VaiConcursos. Gabarito disponível Sem recurso, o pregoeiro adjudica. Havendo recurso, a adjudicação cabe à autoridade competente. Na Lei 10.520/2002, art. 4º, não havendo recurso o pregoeiro adjudica o objeto ao vencedor. Decidido o recurso, quem adjudica é a autoridade competente. Isso confirma a alternativa C. A) A lei prevê lances do autor da menor proposta e dos autores de propostas até 10% superiores a ela. Se não houver ao menos três nessa faixa, os melhores três podem oferecer lances. A redação da alternativa distorce essa regra. B) A exigência de garantia de proposta é vedada. D) A fase externa começa com a convocação dos interessados. O levantamento de necessidades e a cotação de preços pertencem à fase preparatória. E) Não há exigência de que pregoeiro e equipe de apoio sejam militares no Ministério da Defesa. Referência: Lei 10.520/2002, arts. 3º e 4º. Resolução comentada do VaiConcursos. Gabarito disponível Elemento definido por lei que distribui as tarefas entre os agentes: competência. Carvalho Filho define competência como o círculo definido por lei dentro do qual o agente pode legitimamente atuar. Ela decorre da necessidade de distribuir as tarefas entre os agentes do Estado. A) Objeto é o conteúdo ou efeito jurídico do ato. B) Forma é o modo de exteriorização do ato. D) Motivo é a situação de fato e de direito que justifica o ato. E) Finalidade é o bem jurídico objetivado pelo ato, ou seja, o interesse público. Referência: Carvalho Filho (2014); Lei 4.717/65, art. 2º. Resolução comentada do VaiConcursos. Gabarito disponível Antes do parecer, o último passo é avaliar as evidências obtidas. Em Almeida, o auditor planeja, avalia o controle interno, executa os procedimentos, revisa as contas e faz a revisão analítica. Por fim, avalia as evidências obtidas e forma a opinião a ser expressa no parecer. Por isso a avaliação das evidências é o último passo antes de emitir o parecer. A) A avaliação do controle interno ocorre no início, na fase de planejamento. C) A revisão das contas é feita durante a execução do trabalho. D) A revisão analítica é procedimento de execução, anterior à avaliação final. E) Estabelecer natureza, datas e extensão dos procedimentos é parte do planejamento. Referência: Almeida (2012), Auditoria Contábil / Curso Básico de Auditoria. Resolução comentada do VaiConcursos. Gabarito disponível Art. 51, §3º da Lei 8.666/93: membros da comissão respondem solidariamente, salvo posição divergente registrada em ata. Os membros da comissão de licitação respondem solidariamente pelos atos praticados, a menos que sua posição individual divergente esteja fundamentada e registrada em ata. É o que diz a alternativa E. A) A finalidade é a proposta mais vantajosa, e não simplesmente o menor preço. B) O prazo para manifestar interesse no convite é de até 24 horas, e não 72. C) A advertência não pode ser cumulada com as demais sanções da forma descrita. A multa é que pode ser aplicada cumulativamente. D) A lei admite subcontratação parcial, nos limites do edital e do contrato. Referência: Lei 8.666/1993, arts. 3º, 22 §3º, 51 §3º, 72 e 87. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-QC-IM/2015 — Quadros Complementares de Oficiais Intendentes — Administração — Prova Amarela
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I - É com base na classificação por atividades que o orçamento-programa é elaborado e apresentado, bem como executado e controlado.
II - No orçamento tradicional, o controle visa avaliar a honestidade dos agentes governamentais e a legalidade no cumprimento do orçamento.
III- O processo orçamentário tradicional é baseado nos processos de planejamento e programação, incluindo as funções executivas da organização.
IV - Ao contrário do Programa, cuja utilidade maior está em propiciar análises e avaliações ao nível dos escalões superiores, a Atividade é o instrumento de operacionalização do orçamento.
Assinale a opção correta.Resolução comentada
Análise das alternativas
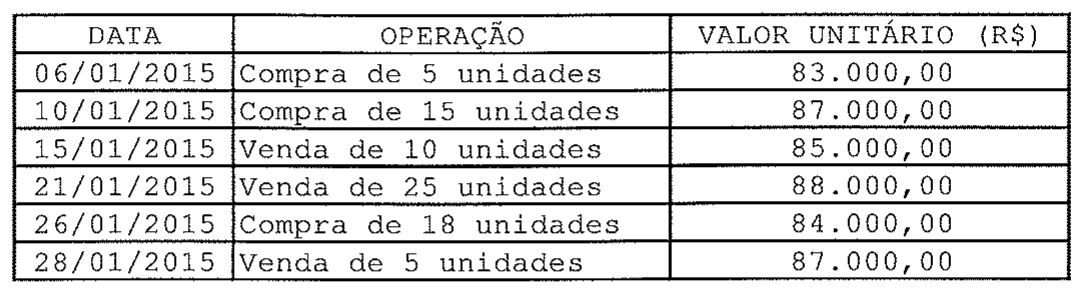
Com base nas informações acima, assinale a opção que apresenta o valor do estoque ao final do dia 28/01/2015.Resolução comentada
Análise das alternativas
I - O processo legislativo tem início com a apreciação dos projetos de lei relativos ao orçamento anual, pelas duas Casas do Congresso Nacional, na forma do regimento comum.
II - O Presidente da República poderá enviar mensagens ao Congresso Nacional para propor modificação no projeto de lei orçamentária enquanto não iniciada a votação, na Comissão Mista, da parte cuja alteração é proposta.
III- Após a publicação da Lei Orçamentária Anual, o Poder Legislativo dispõe de 30 dias para estabelecer a programação financeira e o cronograma de execução mensal de desembolso, de forma a cumprir as metas estabelecidas.
Assinale a opção correta.Resolução comentada
Análise das alternativas
CARACTERÍSTICAS
I - Conciliações bancárias (reconciliação do saldo da conta corrente bancária segundo o livro razão da contabilidade, com o saldo do extrato emitido pelo banco).
II - Limitar aos funcionários o manuseio de numerário recebido antes de ser depositado em conta corrente bancária.
III- Conferência independente dos cálculos (cálculos das depreciações).
PRINCÍPIOS FUNDAMENTAIS
( ) Acesso aos ativos
( ) Amarrações do sistema
( ) Confronto dos ativos com os registros
( ) Custos do controle x benefíciosResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I - A readaptação ao antigo cargo ocupado decorre da reprovação de servidor estável em estágio probatório para outro cargo.
II - É irregular a fixação em edital de validade superior a dois anos para um concurso público.
III- É vedada a acumulação de cargos públicos remunerados, ressalvados os casos previstos na Constituição.
IV - A responsabilidade administrativa do servidor não é afastada no caso de absolvição criminal que negue a existência do fato ou sua autoria.
V - A idade mínima de dezoito anos e a nacionalidade brasileira são requisitos básicos para investidura em cargo público.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Para compor o estoque de uma empresa, foram comprados, à vista, materiais de escritório. Utilizando o método de partidas dobradas, segundo a Equipe de Professores da FEA/USP (2010), assinale a opção correta com relação aos lançamentos contábeis.
Saber priorizar as ações e decisões é uma das bases da gerência eficaz. Sendo assim, segundo Maranhão e Macieira (2010), quando os dados são quantificáveis, o método de priorização mais indicado é
Segundo Piscitelli (2014), o sistema contábil está estruturado em subsistemas de informações: orçamentário, patrimonial, custos e compensação. Tais subsistemas devem ser integrados entre si e a outros subsistemas de informações com o objetivo de subsidiar a administração pública sobre:
Com relação à Contabilidade de Custos, segundo Eliseu Martins (2010), assinale a opção INCORRETA.
O resultado obtido do confronto entre contas de receitas e despesas dentro do período contábil, segundo a Equipe de Professores da FEA/USP (2010), é uma das principais causas que fazem variar
Segundo Maranhão e Macieira (2010), com relação à identificação e ao mapeamento de processos, é correto afirmar que:
Segundo Eliseu Martins (2010), com relação aos princípios contábeis aplicados à contabilidade de custos, se um estoque, avaliado pelo custo de aquisição (mercadoria) ou de fabricação (produto), estiver ativado por um valor que exceda seu valor de venda, deve ser reduzido ao montante deste último, considerando o menor valor de custo ou de mercado. Essa regra se refere a qual Princípio contábil?
Analise as afirmativas abaixo, com relação ao orçamento-programa e ao orçamento tradicional, segundo Giacomoni (2012).
Com relação à Contabilidade Geral, para a atribuição de preços aos inventários, utilizando o critério PEPS (o primeiro que entra é o primeiro que sai), considere que a empresa tem um estoque inicial, no dia 01/01/2015, composto de 20 unidades de motores (iguais), adquiridos por R$ 80.000,00 cada um, num total de R$ 1.600.000,00, e que, num determinado mês, ocorreram as operações constantes no quadro abaixo:
Segundo a Equipe de Professores da FEA/USP (2010), pode-se considerar alguns conceitos de capital na Contabilidade. Sendo assim, o capital que corresponde ao conceito de patrimônio líquido e abrange o capital inicial e suas variações é denominado capital
Analise as afirmativas abaixo, com relação ao Orçamento Público, segundo Piscitelli (2014).
Segundo Almeida (2012), correlacione as características dos princípios fundamentais do controle interno a seus respectivos princípios e assinale, a seguir, a opção que apresenta a sequência correta.
De acordo com o previsto no Decreto 6.170/2007, assinale a opção correta.
De acordo com Bittencourt (2014), com relação ao desfazimento do procedimento licitatório e à rescisão contratual, assinale a opção correta.
Com relação à Lei 8.112/1990, analise as afirmativas abaixo.
Segundo Carvalho Filho (2014), com relação aos poderes dos agentes públicos, assinale a opção correta.
A Lei 10.520/2002 instituiu o pregão no âmbito da União, Estados, Distrito Federal e Municípios para aquisição de bens e serviços comuns. Sobre essa modalidade de licitação, é correto afirmar que
De acordo com Carvalho Filho (2014), qual é o pressuposto clássico de validade dos atos administrativos que se funda na necessidade de distribuição das tarefas dentre os agentes do Estado, e representa o círculo definido por lei dentro do qual os agentes podem exercer sua atividade legalmente?
Segundo Almeida (2012), o objetivo do auditor externo ou independente é emitir sua opinião sobre as demonstrações financeiras examinadas. Para atingir esse objetivo, o auditor necessita planejar adequadamente seu trabalho e seguir alguns passos de auditoria. Sendo assim, qual é o último procedimento que deve executar antes da emissão do parecer?
Com relação à Lei 8.666/93, assinale a opção correta.