← Voltar para a lista de provas Ministério Público do Estado do Ceará (MPCE) · Analista Ministerial – Especialidade: Ciências Contábeis 70 questões nesta prova · página 1 de 4 · 69 com gabarito Gabarito disponível Outros resultados abrangentes são os ganhos e perdas que não passam pela DRE. Resultado abrangente é a variação do patrimônio líquido que não decorre de transações com os sócios. Os componentes que, por determinação de lei ou norma, não podem ser reconhecidos na DRE são os outros resultados abrangentes. São exemplos os ajustes de avaliação patrimonial e as variações cambiais de investimentos no exterior. A) Correta: é a definição de ORA. B) Errada: não há erro no item. Referência: CPC 26 (R1) e CPC 03 Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível A DRE legal começa pela receita bruta, não pela líquida. A lei determina que a DRE comece pela receita bruta das vendas e serviços. Em seguida vêm as deduções (devoluções, abatimentos e impostos), que resultam na receita líquida. Só depois aparecem o custo e o lucro bruto. Por isso o item errou ao iniciar pela receita líquida. A) Errada: o ponto de partida legal é a receita bruta. B) Correta: a DRE inicia pela receita bruta. Referência: Lei 6.404/1976, art. 187, I Resolução comentada do VaiConcursos. Gabarito disponível O ativo não circulante inclui realizável a longo prazo, investimentos e imobilizado. O ativo não circulante compreende o ativo realizável a longo prazo, os investimentos, o imobilizado e o intangível. O item cita três desses grupos sem dizer que são os únicos. Por isso é considerado certo. A) Correta: os grupos citados integram o ativo não circulante. B) Errada: o item não exclui o intangível, e nada nele contraria a lei. Referência: Lei 6.404/1976, art. 178, §1º, II Resolução comentada do VaiConcursos. Gabarito disponível A natureza das operações e das principais atividades é conteúdo típico de nota explicativa. O CPC 26 prevê que as notas explicativas informem o domicílio e a forma legal da entidade e a descrição da natureza das operações e das principais atividades. Esse é um conteúdo usual das notas, então o item está correto. A) Correta: o conteúdo é compatível com as notas explicativas. B) Errada: não há erro no item. Referência: CPC 26 (R1) – Apresentação das Demonstrações Contábeis Resolução comentada do VaiConcursos. Gabarito disponível A DLPA pode ser incluída na DMPL, então não exige documento próprio. O item afirma que a DLPA é obrigatória e deve ser apresentada em documento próprio, "ainda que incluída em outra demonstração", o que é contraditório. A DLPA pode ser incorporada à DMPL, e nesse caso não há documento separado. Por isso o gabarito é Errado. A) Errada: impõe documento próprio mesmo quando a DLPA está incluída em outra demonstração. B) Correta: a DLPA pode integrar a DMPL. Referência: Lei 6.404/1976, art. 186 (redação original) e CPC 26 Resolução comentada do VaiConcursos. Gabarito disponível A riqueza recebida em transferência também é distribuída a outros agentes. Na DVA, a riqueza recebida em transferência (resultado de equivalência patrimonial, receitas financeiras, aluguéis etc.) soma-se à riqueza criada pela entidade. O total é distribuído a pessoal, governo (impostos), financiadores (juros e aluguéis) e sócios (dividendos e lucros retidos). Logo, não é distribuído apenas aos sócios. A) Errada: restringe a distribuição aos sócios. B) Correta: a distribuição alcança todos os agentes. Referência: CPC 09 – Demonstração do Valor Adicionado Resolução comentada do VaiConcursos. Gabarito disponível Gabarito considera a DMPL facultativa, pois pode substituir a DLPA. Segundo o gabarito oficial, o item está certo. Isso decorre da redação da lei societária de quando a prova foi aplicada, anterior à Lei 11.638/2007. Nela, a DMPL podia ser apresentada em substituição à demonstração de lucros ou prejuízos acumulados, que era a obrigatória. Pela legislação atual, a DMPL passou a ser demonstração obrigatória, e essa é uma ressalva sobre o gabarito. A) Correta, conforme o gabarito oficial e a lei vigente à época. B) Errada: contraria o gabarito. Referência: Lei 6.404/1976, art. 186, §2º (redação original) Resolução comentada do VaiConcursos. Gabarito disponível Despesas não entram no valor do estoque em nenhum dos métodos. No custeio variável, o estoque contém só os custos variáveis de produção. No custeio por absorção, contém todos os custos de produção, fixos e variáveis. Em ambos os métodos as despesas (administrativas, de vendas etc.) vão direto ao resultado e não são estocadas. Por isso o item errou ao incluí-las. A) Errada: trata despesas como parte do valor estocado. B) Correta: o estoque é formado por custos, não por despesas. Referência: Contabilidade de custos – custeio variável e por absorção Resolução comentada do VaiConcursos. Gabarito disponível Definição de ativo intangível e critérios de reconhecimento do CPC 04. O ativo intangível é um ativo não monetário identificável, sem substância física. Ele é reconhecido quando é provável que os benefícios econômicos futuros fluirão para a entidade e o custo pode ser mensurado com confiabilidade. O item descreve esses requisitos, incluindo identificabilidade e controle. A) Correta: o item está conforme o CPC 04. B) Errada: não há erro conceitual no item. Referência: CPC 04 (R1) – Ativo Intangível Resolução comentada do VaiConcursos. Gabarito disponível Nem toda aplicação financeira de curto prazo e alta liquidez é equivalente de caixa. Pelo CPC 03, equivalentes de caixa são aplicações de curto prazo e alta liquidez, prontamente conversíveis em montante conhecido de caixa e sujeitas a risco insignificante de mudança de valor. Em regra, o vencimento deve ser próximo, como três meses ou menos a contar da aquisição. Por isso o termo "todas" torna o item errado. A) Errada: generaliza, pois só são equivalentes de caixa as aplicações que atendem a todos os requisitos do CPC 03. B) Correta: o item erra ao dizer "todas". Referência: CPC 03 (R2) – Demonstração dos Fluxos de Caixa Resolução comentada do VaiConcursos. Gabarito disponível A receita é reconhecida quando a entidade cumpre as obrigações de performance. Pelo modelo de cinco etapas da norma de receita de contrato com cliente, a receita é reconhecida quando (ou à medida que) a entidade satisfaz a obrigação de performance, transferindo o bem ou serviço prometido ao cliente, ou seja, quando o cliente obtém o controle. A) Correta: reproduz o critério da norma. B) Errada: nega o critério. Referência: CPC 47 / IFRS 15 – Receita de Contrato com Cliente Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível A receita orçamentária é registrada na arrecadação, em março. O regime orçamentário da receita é o de caixa, ou seja, a receita é registrada quando arrecadada. Como a arrecadação ocorre em março, é nesse mês que se registra a receita orçamentária. A) Correta: aplica o regime orçamentário de caixa para a receita. B) Errada: nega o reconhecimento na arrecadação. Referência: Lei nº 4.320/1964, art. 35, I; MCASP Resolução comentada do VaiConcursos. Gabarito disponível Em janeiro, o fato gerador do IPTU gera aumento do ativo e do resultado (VPA) pelo regime de competência. Pelo regime contábil, a receita é reconhecida no fato gerador, em 1.º de janeiro. Registra-se um crédito a receber (aumento do ativo) e uma VPA, que eleva o resultado do exercício. O regime orçamentário só reconhece a receita na arrecadação. A) Correta: descreve o reconhecimento patrimonial pelo fato gerador. B) Errada: nega o registro de ativo e de resultado em janeiro. Referência: MCASP, Parte II, receita; NBC TSP Estrutura Conceitual; Lei nº 4.320/1964, art. 35, I Resolução comentada do VaiConcursos. Gabarito disponível Os fluxos de caixa não devem considerar melhorias futuras no desempenho do ativo. Na estimativa do valor em uso de ativo gerador de caixa, as projeções de fluxos refletem o ativo em suas condições atuais. Elas não incluem entradas ou saídas decorrentes de reestruturação futura não comprometida ou de melhorias e aprimoramento do desempenho do ativo. A) Errada: admite a inclusão de ganhos futuros de aprimoramento. B) Correta: tais fluxos são excluídos. Referência: NBC TSP 09 – Redução ao Valor Recuperável de Ativo Gerador de Caixa Resolução comentada do VaiConcursos.MPCE 2025 — Analista Ministerial — Especialidade: Ciências Contábeis (Cargo 4) — Conhecimentos Específicos
Resultados abrangentes que, por força de lei ou norma, não podem ser incluídos na demonstração do resultado do exercício são denominados outros resultados abrangentes.Resolução comentada
Análise das alternativas
Na demonstração do fluxo de caixa pelo método indireto, diferentemente da demonstração pelo método indireto, a entidade está obrigada a apresentar a conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais, o que torna mais vantajosa a demonstração pelo método direto.
Por força de lei, a demonstração do resultado do exercício deve ser iniciada pela receita líquida de vendas, apresentando-se, na sequência, os custos incorridos para a geração dessa receita, o que resulta no lucro bruto.Resolução comentada
Análise das alternativas
No balanço patrimonial, integram o grupo do ativo não circulante o ativo realizável a longo prazo, os investimentos e o imobilizado.Resolução comentada
Análise das alternativas
A descrição da natureza das operações da entidade e das suas principais atividades é informação que pode compor nota explicativa divulgada pela entidade.Resolução comentada
Análise das alternativas
A demonstração de lucros ou prejuízos acumulados é obrigatória, e deve ser apresentada em documento próprio, ainda que incluída em outra demonstração.Resolução comentada
Análise das alternativas
A riqueza que não tenha sido criada pela companhia, mas recebida de terceiros, deve ser distribuída apenas aos sócios e acionistas.Resolução comentada
Análise das alternativas
Segundo a lei societária, a demonstração das mutações do patrimônio líquido é facultativa.Resolução comentada
Análise das alternativas
Se um item gerado para comercialização for mantido em estoque até a realização da venda, o seu valor para fins de estocagem será apurado: pelo montante dos custos e despesas variáveis, caso seja utilizado o método do custeio variável; ou pelo montante de todos os custos e despesas nele incorridos, caso seja utilizado o método do custeio por absorção.Resolução comentada
Análise das alternativas
Bens incorpóreos não monetários, mantidos pela companhia para cumprimento dos seus objetivos societários e que possam ser identificáveis e individualizáveis, devem ser reconhecidos tão logo se comprove que seus benefícios econômicos futuros fruirão para a entidade que os controla e que podem ser confiavelmente mensurados.Resolução comentada
Análise das alternativas
Fazem parte dos equivalentes de caixa todas as aplicações financeiras de curto prazo de alta liquidez.Resolução comentada
Análise das alternativas
Uma receita deve ser contabilmente reconhecida quando (ou à medida que) a entidade cumpre suas obrigações de performance em relação ao produto ou serviço que seja objeto de negociação com o cliente.Resolução comentada
Análise das alternativas
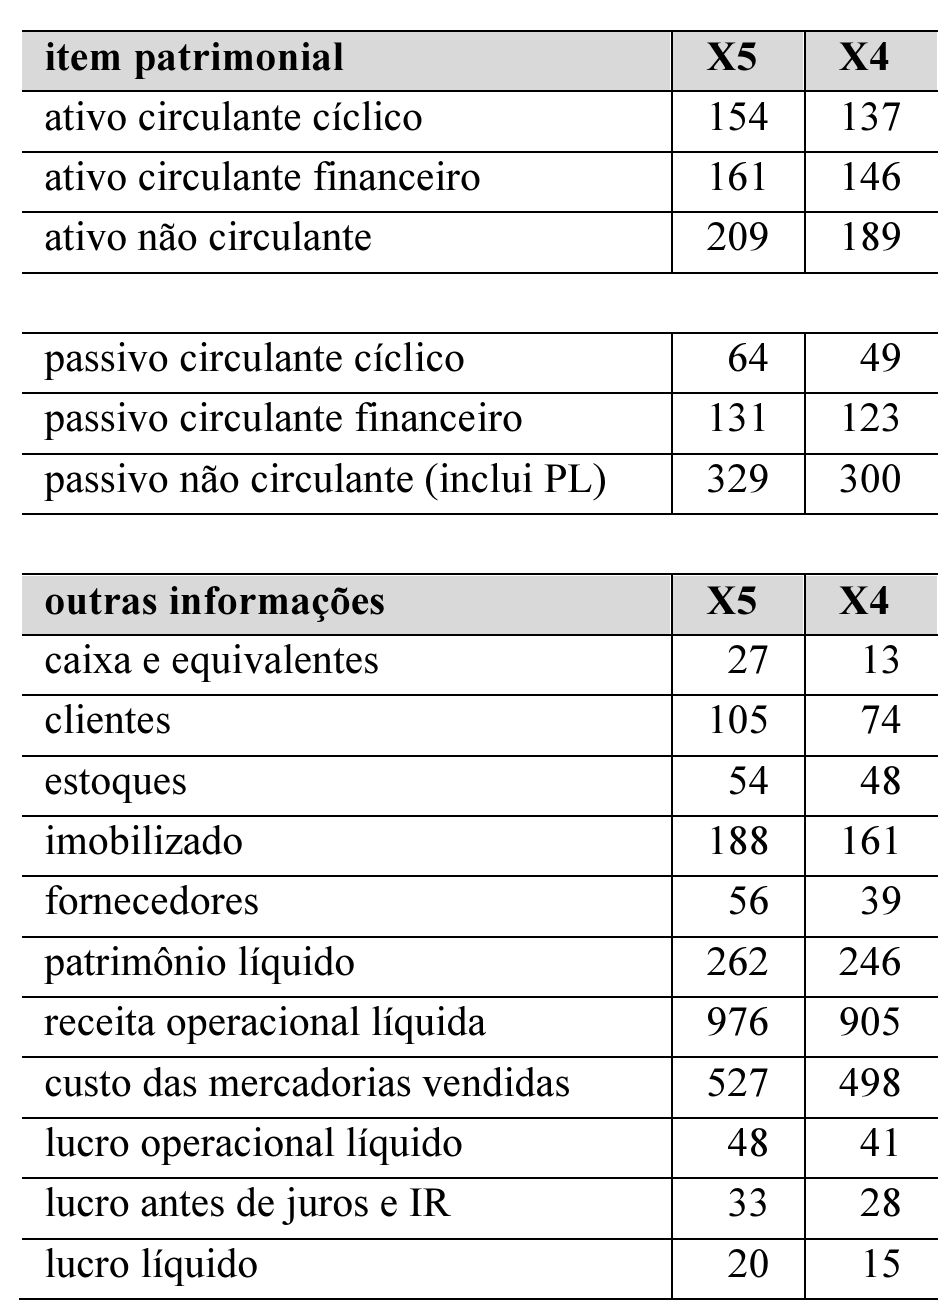
Com base no conjunto de informações precedente, extraídas das demonstrações contábeis de uma entidade hipotética, cujos valores são expressos em milhões de reais, julgue os itens seguintes.
Em X5, as imobilizações impediram que o capital próprio fosse utilizado no giro da entidade.
Com base no conjunto de informações precedente, extraídas das demonstrações contábeis de uma entidade hipotética, cujos valores são expressos em milhões de reais, julgue os itens seguintes.
O índice de liquidez seca do ano X5 é 10 vezes maior que o índice de liquidez imediata do mesmo ano.
Com base no conjunto de informações precedente, extraídas das demonstrações contábeis de uma entidade hipotética, cujos valores são expressos em milhões de reais, julgue os itens seguintes.
O retorno líquido sobre o patrimônio líquido do ano X4 foi inferior a 10%.
Com base no conjunto de informações precedente, extraídas das demonstrações contábeis de uma entidade hipotética, cujos valores são expressos em milhões de reais, julgue os itens seguintes.
O endividamento geral da entidade cresceu no período.
Com base no conjunto de informações precedente, extraídas das demonstrações contábeis de uma entidade hipotética, cujos valores são expressos em milhões de reais, julgue os itens seguintes.
O retorno sobre o investimento foi decrescente no período avaliado na demonstração contábil.
A legislação que regulamenta o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) de determinado ente federado estabelece que o fato gerador desse tributo ocorrerá no dia 1.º de janeiro de cada ano, e a arrecadação se dará no mês de março, em parcela única, no mesmo ano.
Com base nessa situação, julgue os itens a seguir, considerando a contabilização do regime orçamentário e contábil do setor público.
Para sustentar o dispositivo legal do regime orçamentário, a receita orçamentária deve ser registrada no mês de março, no momento da sua arrecadação.Resolução comentada
Análise das alternativas
A legislação que regulamenta o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) de determinado ente federado estabelece que o fato gerador desse tributo ocorrerá no dia 1.º de janeiro de cada ano, e a arrecadação se dará no mês de março, em parcela única, no mesmo ano.
Com base nessa situação, julgue os itens a seguir, considerando a contabilização do regime orçamentário e contábil do setor público.
No mês de janeiro, deve ser registrado um aumento do ativo e do resultado do exercício para evidenciar o impacto no patrimônio.Resolução comentada
Análise das alternativas
Na redução ao valor recuperável de um ativo gerador de caixa, os fluxos de caixa devem ser estimados para o ativo considerando-se futuras entradas ou saídas de caixa, decorrentes do aprimoramento do desempenho do ativo.Resolução comentada
Análise das alternativas
Em relação a demonstrações contábeis previstas na legislação societária e(ou) na normatização contábil brasileira, julgue os itens subsecutivos.
Em relação a demonstrações contábeis previstas na legislação societária e(ou) na normatização contábil brasileira, julgue os itens subsecutivos.
Em relação a demonstrações contábeis previstas na legislação societária e(ou) na normatização contábil brasileira, julgue os itens subsecutivos.
Em relação a demonstrações contábeis previstas na legislação societária e(ou) na normatização contábil brasileira, julgue os itens subsecutivos.
Julgue os itens a seguir, em relação a preparação e divulgação de demonstrações econômico-financeiras das companhias.
Julgue os itens a seguir, em relação a preparação e divulgação de demonstrações econômico-financeiras das companhias.
Julgue os itens a seguir, em relação a preparação e divulgação de demonstrações econômico-financeiras das companhias.
Julgue os itens a seguir, em relação a preparação e divulgação de demonstrações econômico-financeiras das companhias.
No que se refere a itens patrimoniais ativos diversos, julgue os próximos itens.
No que se refere a itens patrimoniais ativos diversos, julgue os próximos itens.
No que se refere a itens patrimoniais ativos diversos, julgue os próximos itens.
No que se refere a itens patrimoniais ativos diversos, julgue os próximos itens.
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue os seguintes itens.