← Voltar para a lista de provas Polícia Federal · Contador 70 questões nesta prova · página 1 de 4 · 69 com gabarito Gabarito disponível Ter potencial de gerar benefícios econômicos futuros é condição para reconhecer um ativo. A Estrutura Conceitual define ativo como um recurso econômico presente controlado pela entidade, em função de eventos passados, com potencial de gerar benefícios econômicos. Esse potencial é, portanto, condição para o reconhecimento. O item está certo. A) Correta: reflete a definição de ativo. B) Errada: contraria a definição. Referência: CPC 00 (R2) – Estrutura Conceitual Resolução comentada do VaiConcursos. Gabarito disponível A identificação de quem fez o registro não é elemento mínimo do lançamento. A ITG 2000 lista como elementos essenciais do lançamento contábil elementos como data, contas debitadas e creditadas, histórico e valor. A identificação da pessoa que fez o registro não figura entre esses requisitos mínimos, e o item está errado, conforme o gabarito oficial. A) Errada: atribui a esse dado a condição de requisito mínimo. B) Correta: o dado não faz parte do rol essencial do lançamento. Referência: ITG 2000 (R1) – Escrituração Contábil Resolução comentada do VaiConcursos. Gabarito disponível A impossibilidade de mensuração confiável pode impedir o reconhecimento de uma obrigação. Pela Estrutura Conceitual e pelo CPC 25, o reconhecimento exige relevância e representação fidedigna. Se a obrigação presente não puder ser mensurada com confiabilidade, pode não ser reconhecida no balanço, sendo apenas divulgada como passivo contingente. O item está certo. A) Correta: a incerteza de mensuração pode levar ao não reconhecimento. B) Errada: desconsidera esse critério. Referência: CPC 00 (R2) – Estrutura Conceitual; CPC 25 Resolução comentada do VaiConcursos. Gabarito disponível O valor justo admite as abordagens de mercado, custo e receita, inclusive combinadas. O CPC 46 prevê as técnicas de avaliação baseadas na abordagem de mercado, na de custo e na de receita. Pode-se usar mais de uma técnica quando apropriado, por exemplo ponderando seus resultados. O item está certo. A) Correta: reflete o CPC 46. B) Errada: nega a possibilidade de combinar técnicas. Referência: CPC 46 (Mensuração do Valor Justo) Resolução comentada do VaiConcursos. Gabarito disponível Equivalentes de caixa exigem vencimento muito próximo, não basta ser circulante. Pelo CPC 03, equivalentes de caixa são investimentos de curtíssimo prazo, de alta liquidez, conversíveis em montante conhecido de caixa e com risco insignificante de mudança de valor. Em regra, o vencimento deve ser de até 3 meses a partir da data da aquisição. O item generaliza para quaisquer ativos circulantes, o que o torna errado. A) Errada: ativo circulante com baixo risco não basta, pois falta o requisito de prazo curto de vencimento (mantido para atender a compromissos de caixa). B) Correta: a definição do item é incompleta e abrangente demais. Referência: CPC 03 (R2) – Demonstração dos Fluxos de Caixa Resolução comentada do VaiConcursos. Gabarito disponível A obsolescência pode levar à desclassificação do ativo como estoque. Estoques são mensurados pelo menor valor entre custo e valor realizável líquido. Itens obsoletos, danificados ou com preço em queda perdem a capacidade de realização normal e podem exigir redução ao valor realizável líquido ou baixa, deixando de ser tratados como estoque. O item está certo. A) Correta: a obsolescência compromete a realização do ativo como estoque. B) Errada: ignora esse efeito da obsolescência. Referência: CPC 16 (Estoques) Resolução comentada do VaiConcursos. Gabarito disponível A taxa de desconto no AVP é antes dos impostos, não líquida deles. O CPC 12 determina que a taxa de desconto seja uma taxa antes dos impostos (pre-tax), refletindo as avaliações correntes de mercado sobre o valor do dinheiro no tempo e os riscos específicos. Ela não deve ser líquida dos efeitos fiscais, e o item está errado. A) Errada: afirma que a taxa é líquida dos efeitos fiscais. B) Correta: a taxa é aplicada antes dos efeitos fiscais. Referência: CPC 12 (Ajuste a Valor Presente) e CPC 01 Resolução comentada do VaiConcursos. Gabarito disponível Intangível pode ser amortizado e está sujeito a teste de recuperabilidade. Segundo o CPC 04 e o CPC 01, o intangível com vida útil definida é amortizado e testado quando há indícios de perda. O intangível com vida útil indefinida e o ainda não disponível para uso são testados ao menos anualmente. O item reúne essas ideias e foi considerado certo. A) Correta, conforme o gabarito oficial. B) Errada: o intangível se sujeita sim a amortização e a teste de redução ao valor recuperável. Referência: CPC 04 (Ativo Intangível) e CPC 01 (Redução ao Valor Recuperável de Ativos) Resolução comentada do VaiConcursos. Gabarito disponível Máquina com partes relevantes deve ser depreciada por componentes, não como um todo. Pelo CPC 27, quando partes de um item do imobilizado têm custo significativo em relação ao total, cada parte deve ser depreciada separadamente (componentização). Por isso, depreciar a máquina como um todo não é o recomendado, e o item está errado. A) Errada: contraria a regra de depreciação por componentes. B) Correta: partes de valor expressivo são depreciadas separadamente, com vida útil e método próprios. Referência: CPC 27 (Ativo Imobilizado) – depreciação de componentes significativos Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível A VPD ocorre no consumo (novembro), não na estocagem. Em setembro o material entra no estoque, o que é uma variação patrimonial quantitativa só se compensada: aumenta o ativo estoque e aumenta a obrigação, sem efeito no resultado. A variação patrimonial diminutiva só surge em novembro, com o consumo. A afirmativa está errada. A) Errada: coloca a VPD em setembro. B) Correta: em setembro há apenas fato permutativo ou de ativo e passivo, e a VPD é reconhecida no consumo. Referência: MCASP, Variações Patrimoniais; regime de competência. Resolução comentada do VaiConcursos. Gabarito disponível A despesa orçamentária é reconhecida no empenho. Pela Lei 4.320/1964 e pelo MCASP, a despesa orçamentária é reconhecida no momento do empenho, ou seja, em agosto. A afirmativa está certa. A) Correta: o empenho em agosto marca o reconhecimento da despesa orçamentária. B) Errada: negaria isso. Referência: Lei 4.320/1964, arts. 58 a 61; MCASP. Resolução comentada do VaiConcursos. Gabarito disponível Informação complexa não deve ser excluída, mas bem apresentada. Fenômenos complexos, mas relevantes, não devem ser excluídos dos relatórios só por serem de difícil compreensão. A exclusão tornaria o relatório incompleto e potencialmente enganoso. A afirmativa está errada. A) Errada: manda excluir a informação complexa. B) Correta: a informação deve ser mantida e apresentada de modo mais claro possível. Referência: NBC T SP Estrutura Conceitual, compreensibilidade e restrições. Resolução comentada do VaiConcursos. Gabarito disponível A verificabilidade admite intervalo de valores com suas probabilidades. Uma informação é verificável quando observadores independentes chegam a resultados semelhantes. Para estimativas, a estrutura conceitual admite que se divulgue um intervalo de valores possíveis com as probabilidades associadas. A afirmativa está certa. A) Correta: reproduz o que a estrutura conceitual diz. B) Errada: negaria essa possibilidade. Referência: NBC T SP Estrutura Conceitual, verificabilidade. Resolução comentada do VaiConcursos. Gabarito disponível A materialidade depende da entidade e não tem limite quantitativo uniforme. Pela estrutura conceitual, a materialidade depende da natureza e das circunstâncias de cada entidade e de cada informação. Por isso não se fixa um limite quantitativo uniforme para todos os casos. A afirmativa está errada. A) Errada: exige limite uniforme. B) Correta: a materialidade é avaliada caso a caso, sem limite único. Referência: NBC T SP Estrutura Conceitual, características qualitativas (materialidade). Resolução comentada do VaiConcursos. Gabarito disponível O resultado patrimonial foi superavitário em R$ 190 mil, e não em R$ 110 mil. As variações patrimoniais aumentativas somam R$ 120 mil (impostos lançados, regime de competência) mais R$ 130 mil (doação), ou seja, R$ 250 mil. As diminutivas são só os R$ 60 mil da folha, pois a compra do veículo é uma troca de ativos e não gera VPD. O resultado é 250 − 60 = 190, e não 110, e a afirmativa está errada. A) Errada: o valor de R$ 110 mil sai de considerar o veículo como VPD. B) Correta: o resultado patrimonial é superávit de R$ 190 mil. Referência: MCASP, Demonstração das Variações Patrimoniais. Resolução comentada do VaiConcursos. Gabarito disponível Receita arrecadada de R$ 100 mil menos despesa empenhada de R$ 140 mil dá déficit de R$ 40 mil. No balanço orçamentário, a receita orçamentária realizada é a arrecadação de R$ 100 mil; o imposto lançado e não arrecadado e a doação do imóvel não são receita orçamentária. A despesa empenhada soma R$ 60 mil mais R$ 80 mil, ou seja, R$ 140 mil. O resultado é 100 − 140 = −40, déficit de R$ 40 mil, e a afirmativa está certa. A) Correta: o resultado orçamentário é deficitário em R$ 40 mil. B) Errada: negaria esse cálculo. Referência: MCASP, Balanço Orçamentário; Lei 4.320/1964. Resolução comentada do VaiConcursos. Gabarito disponível Ativo adquirido sem contraprestação é mensurado pelo valor justo na data da aquisição. Quando o ativo é adquirido em transação sem contraprestação, seu custo é o valor justo na data da aquisição. Esse é o caso do terreno recebido pelo governo. A afirmativa está certa. A) Correta: o custo é o valor justo na data de aquisição. B) Errada: negaria a regra de mensuração. Referência: MCASP, ativo imobilizado; NBC T SP 07. Resolução comentada do VaiConcursos.Polícia Federal — Concurso 2025 (Edital nº 1 – PF – Administrativo) — Cargo 3: Contador — Conhecimentos Específicos
Ter potencial de gerar benefícios econômicos futuros é condição para reconhecimento de um ativo.Resolução comentada
Análise das alternativas
A identificação da pessoa que realizou o registro é requisito mínimo da escrituração contábil.Resolução comentada
Análise das alternativas
Impossibilidade de mensuração confiável é um fator que pode levar ao não reconhecimento de uma obrigação presente resultante de eventos passados.Resolução comentada
Análise das alternativas
Para a mensuração do valor justo, podem ser utilizadas técnicas baseadas em diferentes abordagens, tais como a de mercado, a de custo e a de receita, admitindo-se a utilização de mais de uma dessas abordagens para um mesmo item patrimonial.Resolução comentada
Análise das alternativas
Classificam-se como equivalentes de caixa os ativos circulantes cujo valor esteja sujeito a baixo risco de oscilação e que sejam facilmente conversíveis em um montante conhecido de caixa.Resolução comentada
Análise das alternativas
A obsolescência pode ser um fator de desclassificação de um ativo como estoque.Resolução comentada
Análise das alternativas
A taxa utilizada para que o valor de um ativo ou passivo retorne ao seu valor presente deve isolar os impactos fiscais e ser aplicada líquida desses efeitos.Resolução comentada
Análise das alternativas
Além de poder sofrer amortização, um ativo intangível deve ter seu valor recuperável reavaliado ao menos anualmente, ou quando houver indícios de que essa recuperação de valor possa estar comprometida.Resolução comentada
Análise das alternativas
Caso uma indústria utilize um maquinário composto por diversas partes de valor expressivo em relação ao valor total da máquina, é recomendável que se apure a depreciação da máquina e a contabilize, considerando-se o equipamento como um todo.Resolução comentada
Análise das alternativas
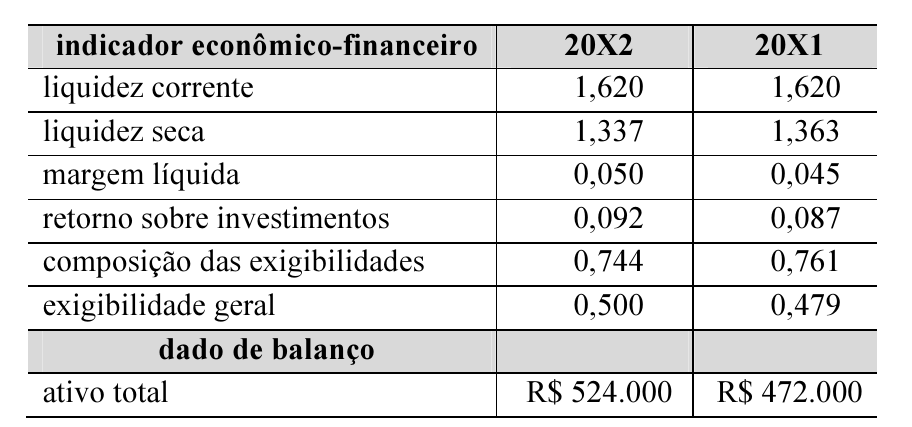
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue os itens a seguir.
Os estoques cresceram mais de 12% entre os exercícios 20X1 e 20X2.
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue os itens a seguir.
O uso de capitais de terceiros de curto prazo cresceu mais de 15% ao longo do período em análise.
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue os itens a seguir.
A receita líquida cresceu menos de 8% no período analisado.
Em determinada entidade do setor público, foi adquirido material de consumo para uso nas atividades operacionais, tendo todas as transações ocorrido dentro de um exercício financeiro já encerrado: no mês de agosto, foi emitida a nota de empenho; em setembro, o material foi recebido e estocado pelo setor de almoxarifado; o pagamento ao fornecedor foi realizado no mês de outubro; e o material foi totalmente consumido no mês de novembro.
Com base nessa situação hipotética, julgue os itens seguintes.
Ocorreu uma variação patrimonial diminutiva no mês de setembro, quando o material foi estocado.Resolução comentada
Análise das alternativas
Em determinada entidade do setor público, foi adquirido material de consumo para uso nas atividades operacionais, tendo todas as transações ocorrido dentro de um exercício financeiro já encerrado: no mês de agosto, foi emitida a nota de empenho; em setembro, o material foi recebido e estocado pelo setor de almoxarifado; o pagamento ao fornecedor foi realizado no mês de outubro; e o material foi totalmente consumido no mês de novembro.
Com base nessa situação hipotética, julgue os itens seguintes.
A despesa orçamentária foi contabilizada no mês de agosto, quando foi empenhada.Resolução comentada
Análise das alternativas
Informação muito complexa ou de difícil compreensão pelos usuários deverá ser excluída dos relatórios contábeis.Resolução comentada
Análise das alternativas
Para que a informação seja verificável, pode ser utilizado um intervalo de possíveis valores e suas probabilidades relacionadas.Resolução comentada
Análise das alternativas
Determinado limite quantitativo uniforme deve ser estabelecido para que uma informação seja considerada material.Resolução comentada
Análise das alternativas
No primeiro exercício financeiro já encerrado em uma entidade do setor público, os seguintes eventos foram contabilizados:
• aprovação da lei orçamentária anual no valor de R$ 200 mil;
• lançamento de impostos no valor de R$ 120 mil, tendo sido arrecadados R$ 100 mil;
• empenho, liquidação e pagamento de despesas de folha no valor de R$ 60 mil;
• empenho e liquidação de um veículo no valor de R$ 80 mil, metade paga à vista e metade inscrita em restos a pagar;
• recebimento de um imóvel em doação no valor de R$ 130 mil.
Considerando as informações precedentes, julgue os próximos itens, a respeito do fechamento das demonstrações contábeis aplicadas ao setor público.
O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais foi superavitário em R$ 110 mil.Resolução comentada
Análise das alternativas
No primeiro exercício financeiro já encerrado em uma entidade do setor público, os seguintes eventos foram contabilizados:
• aprovação da lei orçamentária anual no valor de R$ 200 mil;
• lançamento de impostos no valor de R$ 120 mil, tendo sido arrecadados R$ 100 mil;
• empenho, liquidação e pagamento de despesas de folha no valor de R$ 60 mil;
• empenho e liquidação de um veículo no valor de R$ 80 mil, metade paga à vista e metade inscrita em restos a pagar;
• recebimento de um imóvel em doação no valor de R$ 130 mil.
Considerando as informações precedentes, julgue os próximos itens, a respeito do fechamento das demonstrações contábeis aplicadas ao setor público.
O resultado orçamentário do exercício apurado no balanço orçamentário foi deficitário em R$ 40 mil.Resolução comentada
Análise das alternativas
No caso de o governo adquirir, por meio de uma transação sem contraprestação, um terreno para o desenvolvimento de um estacionamento, seu custo deve ser mensurado pelo valor justo na data da aquisição.Resolução comentada
Análise das alternativas
Considerando a normatização contábil no Brasil, julgue os itens que se seguem.
Considerando a normatização contábil no Brasil, julgue os itens que se seguem.
Considerando a normatização contábil no Brasil, julgue os itens que se seguem.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue os itens subsequentes.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue os itens subsequentes.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue os itens subsequentes.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue os itens subsequentes.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue os itens subsequentes.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue os itens subsequentes.
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Julgue os itens subsequentes, em relação às características qualitativas da informação previstas na NBC T SP — Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Julgue os itens subsequentes, em relação às características qualitativas da informação previstas na NBC T SP — Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Julgue os itens subsequentes, em relação às características qualitativas da informação previstas na NBC T SP — Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Texto-base:
Texto-base:
Julgue os itens a seguir, acerca de procedimentos contábeis patrimoniais dispostos no Manual de Contabilidade Aplicada ao Setor Público (MCASP).