← Voltar para a lista de provas Secretaria de Estado da Fazenda do Rio Grande do Norte (SEFAZ/RN) · Auditor Fiscal de Receitas Estaduais 80 questões nesta prova · página 3 de 4 · 73 com gabarito Gabarito disponível Lucros não realizados em vendas entre investidora e coligada devem ser eliminados no cálculo da equivalência. Na equivalência patrimonial, os resultados não realizados em transações entre a investidora e a investida devem ser eliminados, na proporção da participação, até serem realizados com terceiros. Isso evita reconhecer lucro de operações dentro do mesmo grupo econômico. B está errada: não há ganho de capital enquanto o lucro não é realizado. C está errada: lucro não realizado não vira ágio. D está errada: manter o lucro integralmente é o oposto do tratamento correto. E está errada: tributação na fonte não tem relação com o tema. Referência: CPC 18 (R2) – Investimento em Coligada, Controlada e Empreendimento Controlado em Conjunto. Resolução comentada do VaiConcursos. Gabarito disponível Ágio gerado internamente não pode ser reconhecido como ativo. As normas contábeis (CPC 04 – Ativo Intangível) vedam o reconhecimento de ágio por expectativa de rentabilidade futura gerado internamente. Ele não atende ao critério de identificabilidade nem ao de mensuração confiável do custo. Por isso o auditor recomenda o estorno. A está errada: não é reserva de lucros a realizar. B está errada: o tratamento não é reclassificar como despesa no realizável a longo prazo. D está errada: não há prazo fixo de 25 anos e o ágio nem é reconhecido. E está errada: a questão não é teste trimestral, mas a vedação de reconhecimento. Referência: CPC 04 (R1) – Ativo Intangível. Resolução comentada do VaiConcursos. Gabarito disponível Há superavaliação de R$ 1,2 milhão, que é ajuste sem efeito caixa; o ajuste não altera o caixa operacional da DFC. Devem ser excluídos do estoque o ICMS recuperável (600 mil), o armazenamento após o estágio final (400 mil) e a perda anormal (200 mil), somando R$ 1,2 milhão. Com a superavaliação, o lucro está maior do que deveria. O ajuste é contábil e não envolve caixa, então o caixa líquido das atividades operacionais não muda, pois apenas se compensam lucro e variação de estoque. O custo correto é R$ 3,8 milhões. B está errada: armazenamento após o estágio final é despesa (CPC 16). C está errada: a superavaliação do estoque final faz o CMV do ano seguinte ser maior, e não menor, subavaliando o lucro seguinte. D está errada: o VRL é 5,2 mi × 85% = 4,42 mi, superior ao custo corrigido de 3,8 mi, então não há redução ao VRL. E está errada: o valor correto é 3,8 mi, e o ajuste não altera o fluxo de caixa operacional. Referência: CPC 16 (R1) – Estoques; DFC (CPC 03). Resolução comentada do VaiConcursos. Gabarito disponível O ganho de equivalência patrimonial não realizado financeiramente deve compor a reserva de lucros a realizar, que está subavaliada. Pela Lei das S.A. (art. 197), a parcela do lucro que corresponde ao ganho de equivalência patrimonial ainda não realizado financeiramente pode ser destinada à reserva de lucros a realizar. A administração considerou como não realizados só R$ 100 mil, de variações monetárias. O ganho de equivalência de R$ 400 mil também integra o lucro não realizado, então a reserva está subavaliada. A está errada: o ajuste de avaliação patrimonial não absorve o resultado de equivalência. B está errada: o dividendo obrigatório não é reduzido pelo ganho de equivalência como regra; o ganho pode ser retido na reserva de lucros a realizar. C está errada: a reserva legal incide sobre o lucro líquido do exercício. D está errada: o ganho de equivalência não é lucro realizado financeiramente só por constar no balanço. Referência: Lei 6.404/76, art. 197 (reserva de lucros a realizar). Resolução comentada do VaiConcursos. Gabarito disponível Empréstimos de sócios não formalizados com offshores indicam origem fictícia de recursos para lavagem. Os empréstimos são vultosos e não têm formalização. O principal nunca é amortizado, e há pagamento de juros ao exterior e tributos não recolhidos. Esse padrão sugere que a dívida serve para dar aparência de origem lícita a recursos (lavagem de dinheiro), com passivo fictício. A está errada: o caso não trata de passivos contingentes de curto prazo. C está errada: a falta de formalização e de recolhimento afasta o planejamento legítimo. D está errada: o problema está no passivo, não no ativo realizável. E está errada: o foco do achado é a origem fictícia dos recursos, não a retenção de tributos como passivo contingente. Referência: Auditoria: indícios de fraude no passivo; lavagem de dinheiro. Resolução comentada do VaiConcursos. Gabarito disponível No regime simples a 10% a.m., quintuplicar exige 40 meses, ou 3 anos e 4 meses. M = C(1+0,1n) = 5C, então 0,1n = 4 e n = 40 meses. Isso equivale a 3 anos e 4 meses. A (32 meses) corresponde a 4,2 vezes o capital. B (36 meses) a 4,6 vezes. C (38 meses) a 4,8 vezes. E (44 meses) a 5,4 vezes. Só 40 meses dá exatamente 5 vezes. Referência: Juros simples: M = C(1 + i·n). Resolução comentada do VaiConcursos. Gabarito disponível No SAC, a 6ª prestação é amortização de R$ 1.500 mais juros sobre o saldo de R$ 172.500, ou seja, R$ 3.225. Amortização constante = 180.000/120 = R$ 1.500. A taxa mensal proporcional é 1% (12%/12). Antes da 6ª parcela, o saldo é 180.000 − 5·1.500 = 172.500, e os juros são 1.725. A prestação é 1.500 + 1.725 = R$ 3.225. A, B, D e E resultam de saldo devedor ou juros errados (por exemplo, usar o saldo inicial, que daria 3.300, ou errar o número de parcelas já pagas). Referência: Sistema de Amortização Constante (SAC). Resolução comentada do VaiConcursos. Gabarito disponível Taxa nominal de 24% a.a. com capitalização semestral equivale a 12% a.s. e a 25,44% a.a. A taxa semestral proporcional é 24%/2 = 12%. A taxa efetiva anual é (1,12)² − 1 = 1,2544 − 1 = 25,44%. A, B, C e D não correspondem a (1,12)²−1. 25,00% seria 12,5% a.s. de forma simples, e 24,24% e 24,44% não derivam de nenhuma capitalização correta. Referência: Taxas nominal e efetiva; juros compostos. Resolução comentada do VaiConcursos. Gabarito disponível Maior taxa de desconto reduz o valor presente do título. VP = 1.000/(1+i)^5. Quando i aumenta, o denominador cresce e o valor presente (preço) cai. O fluxo prometido continua R$ 1.000. A está errada: o fluxo nominal não muda; muda o preço. C está errada: o efeito é o contrário. D está errada: o valor futuro prometido é fixo. E está errada: o preço é diretamente afetado. Referência: Valor presente e relação inversa entre preço e taxa de desconto. Resolução comentada do VaiConcursos. Gabarito disponível O valor presente depende da relação entre a taxa de crescimento e a taxa de desconto. O crescimento dos pagamentos eleva os fluxos, mas o desconto os reduz. O valor presente de uma série crescente depende de como g (2%) se compara a r. Sem os valores numéricos, não se pode afirmar de forma absoluta qual esquema vale mais. Em geral, para pagamentos iniciais iguais, a série crescente tem valor presente maior. Mas a afirmação correta e geral do gabarito é que o resultado depende da relação entre crescimento e desconto. A está errada: o crescimento altera o valor presente. B e E fazem afirmações categóricas que não se sustentam sem a relação entre g e r. C está errada: os fluxos são diferentes, então os valores presentes só coincidiriam por acaso. Referência: Matemática financeira: valor presente de séries uniformes e de gradiente geométrico. Resolução comentada do VaiConcursos. Gabarito disponível Pela variância da soma, Cov(B,C)=−3, o que dá correlação −0,5. Var(A+B+C) = 1+4+9 + 2[Cov(A,B)+Cov(A,C)+Cov(B,C)]. Cov(A,B)=0,5·1·2=1 e Cov(A,C)=0,5·1·3=1,5. Então 13 = 14 + 2(2,5 + Cov(B,C)), logo Cov(B,C)=−3. A correlação é −3/(2·3) = −0,5. A (1,0) e B (0,5) dariam covariâncias positivas e variância da soma maior que 13. C (0) daria variância 19. D (−0,25) daria Cov=−1,5 e variância 16. Só −0,5 resulta em 13. Referência: Variância da soma de variáveis aleatórias e coeficiente de correlação. Resolução comentada do VaiConcursos. Gabarito disponível Domicílios sorteados com todos os moradores entrevistados caracterizam amostragem por conglomerados. O domicílio é o conglomerado, sorteado aleatoriamente (780). Todos os residentes de cada domicílio sorteado entram na amostra, o que configura o censo do conglomerado (amostragem por conglomerados em um estágio). A está errada: não há seleção sistemática (intervalo fixo). B está errada: a unidade sorteada é o domicílio, não a pessoa. C e D estão erradas: não há estratos definidos nem alocação proporcional ou ótima. Referência: Técnicas de amostragem probabilística: conglomerados. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Só o desvio padrão e o coeficiente de variação são medidas de dispersão citadas explicitamente. O texto menciona expressamente o desvio padrão (R$ 620) e o coeficiente de variação (28,8%), que são medidas de dispersão. Mínimo, máximo, quartis e percentil são medidas de posição. A amplitude total e a amplitude interquartílica não foram calculadas no texto; apenas seus insumos aparecem. Assimetria e curtose descrevem a forma da distribuição. Portanto são 2 medidas. A (1) ignora uma das duas medidas explícitas. C, D e E (3, 4 e 5) contam como dispersão itens que não foram explicitados como tal (amplitude, intervalo interquartílico) ou que são medidas de posição e de forma (assimetria, curtose). Referência: Estatística descritiva: medidas de posição, dispersão e forma. Resolução comentada do VaiConcursos. Gabarito disponível Para eventos independentes, P(X∪Y)=P(X)+P(Y)−P(X)·P(Y); isso dá P(Y)=0,6. Como X e Y são independentes, P(X∩Y)=P(X)·P(Y). Então 0,8 = 0,5 + P(Y) − 0,5·P(Y), ou seja, 0,3 = 0,5·P(Y). Logo P(Y)=0,6. B (0,5) daria P(X∪Y)=0,75. C (0,4) daria 0,70. D (0,3) daria 0,65. E (0,0) daria 0,5. Nenhuma resulta em 0,8. Referência: Probabilidade: regra da união e independência de eventos. Resolução comentada do VaiConcursos. Gabarito disponível Avaliar criticamente fontes e neutralidade dos dados é leitura e questionamento crítico. Na alfabetização de dados, 'leitura e questionamento crítico' é a competência de avaliar fidedignidade das fontes, integridade metodológica e neutralidade, identificando distorções antes de decidir. B) Análise e exploração trata de investigar os dados. C) Governança e ética tratam de políticas e uso responsável. D) Raciocínio estatístico trata de conceitos e inferência estatística. E) Fluência em dados é um conceito mais amplo, de uso proficiente. Referência: Literatura de data literacy. Resolução comentada do VaiConcursos. Gabarito disponível A agilidade decisória baseada em dados é métrica de valor de negócio. Métricas de valor medem resultados da competência analítica. Reduzir o lead time entre identificar um problema e implementar uma solução baseada em evidências mostra impacto direto no negócio. A) Planilhas migradas é métrica de produção ou automação, não de resultado. B) Logins e visualizações são métricas de adoção. D) Taxa de ocupação de TI mede esforço da equipe técnica, não valor. E) Conclusão de treinamento é métrica de adoção. Referência: Literatura de data literacy e métricas de adoção e valor. Resolução comentada do VaiConcursos. Gabarito disponível O DBSCAN usa densidade, acha formas arbitrárias, isola ruído e dispensa definir k. O DBSCAN agrupa por densidade local de pontos, identifica clusters de formato arbitrário, marca ruído e não exige informar o número de clusters previamente. A) DBSCAN e SOM não minimizam SSE em torno de centro fixo; isso é do k-means. B) O k-means é sensível a outliers, pois a média é afetada por eles. D) O SOM depende de uma função de vizinhança entre neurônios. E) O k-means tem desempenho pior que o DBSCAN com clusters não convexos ou de densidades diferentes. Referência: Ester et al. (DBSCAN, 1996); Kohonen (SOM). Resolução comentada do VaiConcursos. Gabarito disponível Os três itens descrevem corretamente conceitos fundamentais de aprendizado de máquina. O item I distingue algoritmo de aprendizado (procedimento de indução) de modelo (hipótese final que generaliza). O item II diferencia parâmetros, aprendidos dos dados, de hiperparâmetros, definidos antes do treino. O item III descreve corretamente o aprendizado supervisionado e o não supervisionado. A, B, C e D consideram algum dos itens errado, mas todos estão corretos. Referência: Literatura de aprendizado de máquina (Mitchell; Géron). Resolução comentada do VaiConcursos. Gabarito disponível Mann-Kendall é o teste não paramétrico robusto para tendência em séries. O teste de Mann-Kendall detecta tendência monotônica sem exigir normalidade e é pouco sensível a outliers. Isso o torna adequado à série de arrecadação de ICMS descrita. A) Pearson mede associação linear e é sensível a outliers. B) A regressão por mínimos quadrados é sensível a outliers. D) PCA reduz dimensionalidade e não testa tendência. E) O teste t pareado compara apenas dois períodos e supõe normalidade. Referência: Mann (1945); Kendall (1975). Resolução comentada do VaiConcursos.SEFAZ/RN 2025 — Auditor Fiscal de Receitas Estaduais — Prova Objetiva P2 — Conhecimentos Complementares
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
1 Inclusões Indevidas: No montante de R$ 5.000.000, estão incluídos R$ 600.000 de ICMS recuperável sobre matérias-primas e R$ 400.000 de gastos com armazenamento de produtos que já estavam em condições de venda (estágio final).
2 Sinistro: O custo incorpora R$ 200.000 referentes a perdas anormais de insumos causadas por uma falha crítica no sistema de refrigeração, não inerente ao processo produtivo regular.
3 Valor de Mercado: O valor de venda estimado para este lote é de R$ 5.200.000, porém a empresa incorrerá em comissões de venda de 10% e fretes de entrega de 5% sobre o valor bruto.
Considerando as informações apresentadas e a base normativa aplicável à auditoria de estoques, assinale a opção correta.Resolução comentada
Análise das alternativas
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir queResolução comentada
Análise das alternativas
Nessa situação, a estrutura possui indícios deResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
A partir dessas informações, considerando a taxa nominal de juros desse empréstimo é de 12% ao ano, assinale a opção que corresponde ao valor da sexta prestação do empréstimo.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Nessa situação, mantidas todas as demais condições constantes, o aumento da taxa de desconto implicaResolução comentada
Análise das alternativas
esquema A: pagamentos anuais constantes por 20 anos
esquema B: pagamentos crescentes a 2% ao ano por 20 anos
Acerca da situação hipotética precedente, assumindo-se que a taxa de desconto real é constante e positiva, é correto afirmar queResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Com base na descrição apresentada, o tipo de amostragem utilizado nesse levantamento é corretamente classificado comoResolução comentada
Análise das alternativas
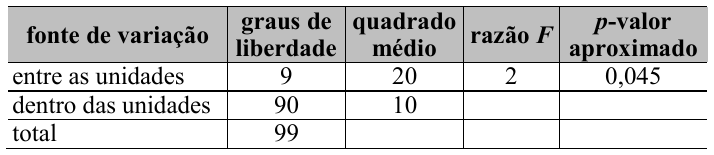
A respeito dessa situação hipotética, assinale a opção correta.
“A despesa média observada foi de R$ 2.150, com mediana de R$ 2.000 e moda de R$ 1.800. O valor mínimo registrado foi de R$ 950, enquanto o máximo atingiu R$ 4.600. O primeiro quartil foi de R$ 1.600 e o terceiro, de R$ 2.700, indicando uma dispersão considerável dos dados. O percentil 90 situou-se em R$ 3.800. O desvio padrão amostral foi de R$ 620, com coeficiente de variação de aproximadamente 28,8%. Observou-se assimetria positiva, com coeficiente de assimetria igual a 0,9, e curtose igual a 3,4.”
Com base nas informações apresentadas nesse trecho desse relatório hipotético, a quantidade de medidas de dispersão explicitamente mencionadas é igual aResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I O algoritmo de aprendizado constitui o procedimento lógico-matemático (ou processo de otimização) aplicado ao conjunto de dados para a indução de um modelo; este último representa a generalização ou hipótese final capaz de realizar inferências sobre dados não observados durante o treinamento.
II Os parâmetros são variáveis internas ao modelo cujos valores são aprendidos ou estimados a partir dos dados (ex.: pesos em redes neurais ou coeficientes de regressão); por outro lado, os hiperparâmetros são configurações externas ao modelo, definidas antes do processo de treinamento, que controlam o comportamento do algoritmo e a complexidade do modelo (ex.: número de vizinhos no KNN ou a taxa de aprendizado).
III No aprendizado supervisionado, o objetivo é a indução de uma função de mapeamento entre variáveis de entrada e uma variável alvo predestinada (rótulo); já no aprendizado não supervisionado, o processo foca a descoberta de padrões intrínsecos, estruturas latentes ou distribuições em dados que não possuem anotações ou supervisão externa.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Considerando essa situação hipotética, assinale a opção em que é apresentada a técnica estatística mais adequada para o teste de hipótese de tendência nesse caso.Resolução comentada
Análise das alternativas
Ao auditar a conta de investimentos em coligadas avaliados pelo método de equivalência patrimonial (MEP), o auditor deve assegurar que os lucros não realizados em vendas entre partes relacionadas sejam
Na auditoria do ativo intangível, o auditor deverá recomendar o estorno de ágio (goodwill) quando este for decorrente de valorização gerada internamente pela própria empresa, pois tais ativos
Uma indústria de componentes eletrônicos, ao encerrar seu exercício financeiro, apresentou um saldo de estoques de produtos acabados no valor de R$ 5.000.000. Durante a auditoria de asseguração, foram identificados os seguintes fatos relativos à formação desse custo.
Uma companhia aberta, que detém participações em coligadas avaliadas pelo MEP, apurou lucro líquido de R$ 1.000.000, dos quais R$ 400.000 referem-se a ganho por equivalência patrimonial. A administração destinou R$ 300.000 para a reserva de lucros a realizar, alegando que apenas as variações monetárias de ativos de longo prazo (R$ 100.000) compunham o lucro não realizado financeiramente.
Durante auditoria no passivo não circulante, foi detectada a existência de empréstimos vultosos com empresas em paraísos fiscais (offshores), cujos juros são pagos mensalmente e tributos apurados e não recolhidos, mas o principal nunca é amortizado. O auditor identificou que os recursos entraram por meio de “empréstimos de sócios” não formalizados.
Se um montante for aplicado a uma taxa de juros simples de 10% ao mês, esse montante quintuplicará em
Um cliente contraiu um empréstimo de R$ 180.000,00 em um banco sob o regime do sistema de amortização constante (SAC), com prazo de pagamento de 10 anos e prestações mensais.
Se um banco anunciar um investimento com taxa nominal de 24% ao ano, com capitalização semestral, a taxa efetiva de juros ao ano será de
Um título público promete pagar R$ 1.000,00 em 5 anos. Em um ambiente de incerteza fiscal, investidores exigem maior retorno, o que eleva a taxa de desconto utilizada na precificação do título.
O governo federal estuda a implementação de um programa de transferência de renda. Para tanto, avalia os dois esquemas alternativos a seguir.
No contexto da análise de indicadores financeiros utilizados na avaliação de desempenho fiscal, considere três variáveis quantitativas aleatórias, A, B e C, que representam diferentes métricas econômico-financeiras. Suponha que sejam conhecidas as seguintes informações: Var(A) = 1, Var(B) = 4, Var(C) = 9 e Var(A + B + C) = 13. Além disso, sabe-se que a correlação linear entre A e B bem como a entre A e C são ambas iguais a 0,5. Com base nessas informações, a correlação linear entre as variáveis B e Cé igual a
No âmbito de um levantamento domiciliar destinado à produção de informações estatísticas para fins de planejamento e avaliação de políticas públicas estaduais, foi selecionada aleatoriamente uma amostra de 780 domicílios em determinada região. Todos os residentes desses domicílios foram incluídos na pesquisa, totalizando 2.155 pessoas entrevistadas.
No contexto de uma auditoria de despesas públicas, avaliou-se a despesa mensal (em R$ mil) de determinado serviço em dez unidades administrativas do estado. Em cada unidade, foram coletadas aleatoriamente 10 observações mensais, referentes ao mesmo período e apuradas segundo critérios uniformes de custeio. Com o objetivo de verificar a existência de diferenças entre as despesas médias populacionais das unidades administrativas, foi aplicada uma análise de variância (ANOVA) ao nível de significância de 5%, cujos resultados são resumidos na tabela a seguir.
No âmbito de uma análise exploratória de dados realizada durante uma auditoria, foi elaborado o seguinte trecho de relatório técnico referente à variável despesa mensal por domicílio (em R$), obtida a partir de registros administrativos.
Considerando dois eventos independentes X e Y, tais que P(X ∪ Y) = 0,8 e P(X) = 0,5, assinale a opção que apresenta o valor da probabilidade P(Y).
No âmbito das competências fundamentais da alfabetização de dados (data literacy), a habilidade de avaliar de forma criteriosa a fidedignidade das fontes, a integridade metodológica e a neutralidade dos dados, a fim de identificar distorções ou interpretações equivocadas antes da tomada de decisão, é definida tecnicamente como
No desenvolvimento de estratégias de alfabetização de dados (data literacy), a distinção entre métricas de adoção e métricas de valor é crucial. Assinale a opção em que são corretamente apresentados o nome e a descrição de uma métrica de impacto e valor de negócio que é focada especificamente nos resultados derivados da competência analítica dos colaboradores.
No âmbito do aprendizado de máquina não supervisionado, os algoritmos de agrupamento (clustering) apresentam diferentes abordagens para a organização de dados sem rótulos. Considerando as propriedades operacionais dos algoritmos k-means, DBSCAN e SOM (self-organizing maps), assinale a opção correta.
No que concerne aos fundamentos conceituais e operacionais do aprendizado de máquina, julgue os itens a seguir.
No âmbito de uma secretaria de fazenda estadual, um analista de dados deve avaliar se existe uma tendência monotônica (crescente ou decrescente) estatisticamente significativa na arrecadação do ICMS ao longo de uma série histórica de dez anos. O diagnóstico preliminar dos dados indicou a ausência de normalidade na distribuição e a presença de valores atípicos (outliers).