← Voltar para a lista de provas Secretaria de Estado da Fazenda do Rio Grande do Norte (SEFAZ/RN) · Auditor Fiscal de Receitas Estaduais 80 questões nesta prova · página 3 de 4 · 75 com gabarito Gabarito disponível Gabarito disponível Ativo intangível adquirido em combinação de negócios é reconhecido. Pelo CPC 04 (R1)/Resolução CFC 1.303/2010, o intangível adquirido em combinação de negócios é reconhecido separadamente do ágio quando identificável e mensurável com confiabilidade; direitos contratuais de propriedade industrial atendem a isso. Os demais itens tratam de gastos que não geram ativo reconhecível. B) Listas de clientes geradas internamente não são reconhecidas. C) Gastos subsequentes com marcas e gastos indistinguíveis do negócio como um todo são despesa. D) Software indispensável ao funcionamento da máquina integra o imobilizado, não o intangível. E) Fase de pesquisa: gastos são despesa, sem reconhecimento de ativo. Referência: CPC 04 (R1) / Resolução CFC 1.303/2010 Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Itens II e III corretos: juros efetivos e uso do valor presente com prêmio de risco. A apropriação dos juros do ajuste a valor presente usa o método dos juros efetivos (II). O conceito de valor presente deve considerar, entre outros fatores, o prêmio de risco pela incerteza dos fluxos de caixa (III). O item I é falso, pois o ajuste se aplica também a itens de curto prazo quando relevantes. A) Errada: o item I é falso. B) Errada: o item II também está certo. C) Errada: inclui o item I, falso. E) Errada: o item I é falso. Referência: Resolução CFC n.º 1.151/2009 (CPC 12). Resolução comentada do VaiConcursos. Gabarito disponível Na consolidação, eliminam-se o investimento da controladora e a sua parcela no patrimônio líquido de cada controlada. No processo de consolidação, o valor contábil do investimento da controladora em cada controlada e a parcela dela no patrimônio líquido da controlada são eliminados. Essa é a regra da alternativa B. A) Errada: a participação de não controladores é apresentada dentro do patrimônio líquido, separada do da controladora. C) Errada: os resultados intragrupo reconhecidos em ativos devem ser eliminados. D) Errada: as demonstrações devem usar políticas contábeis uniformes para transações similares. E) Errada: a combinação de itens similares, inclusive de fluxos de caixa, faz parte da consolidação. Referência: CPC 36 (R3) — Demonstrações Consolidadas. Resolução comentada do VaiConcursos. Gabarito disponível Compra = gasto; parcela aplicada na produção = custo; deterioração = perda. Pela terminologia da contabilidade de custos, a aquisição da matéria-prima é um gasto. Ao ser aplicada na produção, a parcela utilizada torna-se custo, e a deterioração no estoque configura perda. A) Errada: a parcela usada na produção é custo, e a deterioração é perda, não desembolso. B) Errada: só a parcela aplicada na produção vira custo. C) Errada: o gasto ocorre no reconhecimento da compra, não no pagamento. D) Errada: a compra não é despesa, e a perda não é investimento. Referência: Contabilidade de Custos — Terminologia (gasto, custo, despesa, perda). Resolução comentada do VaiConcursos. Gabarito disponível A natureza dos custos se divide em diretos/indiretos, fixos/variáveis e primários/secundários. As classificações usuais dos custos são diretos e indiretos, fixos e variáveis, e primários e secundários. As demais alternativas trazem nomenclaturas que não correspondem a essa classificação de natureza. A) Errada: custos de capital, de oportunidade e históricos são conceitos de outra ordem. C) Errada: tributários, trabalhistas e financeiros não são a classificação usual. D) Errada: gerenciais, estratégicos e administrativos não são classificações de natureza de custos. E) Errada: líquidos/brutos e totais/unitários não compõem essa classificação. Referência: Contabilidade de Custos — Classificação dos custos. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Os custos de manutenção são rateados pelo volume de ordens de serviço atendidas. O critério de rateio deve refletir a relação de causa e efeito entre o custo e os departamentos que o consomem. A quantidade de ordens de serviço atendidas mede o uso real da manutenção. A) Errada: o custo de manutenção deve ser alocado. B) Errada: o rateio igual ignora o uso. C) Errada: o faturamento não tem relação causal com a manutenção. E) Errada: alocar tudo à produção ignora o consumo dos demais departamentos. Referência: Contabilidade de Custos — Departamentalização e rateio. Resolução comentada do VaiConcursos. Gabarito disponível No custeio por absorção, o aumento do estoque transfere custos fixos ao estoque e eleva o lucro. No custeio por absorção, os custos fixos são rateados aos produtos. Quando a produção supera as vendas, parte dos custos fixos fica no estoque de produtos acabados e não é reconhecida de imediato como despesa, o que aumenta o lucro do período. A) Errada: o aumento do lucro não depende do ponto de equilíbrio contábil. B) Errada: o custeio por absorção considera estoques. C) Errada: o lucro não é zero. E) Errada: o lucro aumenta, e não diminui. Referência: Contabilidade de Custos — Custeio por Absorção. Resolução comentada do VaiConcursos. Gabarito disponível O ICMS não incide sobre operações de alienação fiduciária em garantia. Segundo a lei, o imposto não incide sobre operações decorrentes de alienação fiduciária em garantia, conforme o gabarito A. B) Errada: o ICMS incide sobre o arrendamento mercantil, mas a afirmação quanto à abrangência é inexata segundo o gabarito. C) Errada: o ouro definido como ativo financeiro sofre incidência do IOF, não do ICMS. D) Errada: petróleo, lubrificantes e combustíveis em operação interestadual não sofrem incidência na entrada na forma descrita. E) Errada: o ICMS incide sobre serviços cuja prestação se iniciou no exterior. Referência: Lei Estadual (RN) n.º 6.968/1996. Resolução comentada do VaiConcursos. Gabarito disponível O diferimento não é considerado incentivo ou benefício fiscal. O diferimento apenas posterga o momento do recolhimento, sem reduzir o ônus tributário. Por isso, ao contrário de isenção, redução de alíquota, crédito presumido e devolução do imposto, não é tratado como benefício fiscal. A) Errada: a devolução do imposto é benefício. B) Errada: a redução de alíquota é benefício. C) Errada: a isenção é benefício. D) Errada: o crédito presumido é benefício. Referência: Lei Estadual (RN) n.º 6.968/1996; LC 160/2017 e Convênio ICMS 190/2017. Resolução comentada do VaiConcursos. Gabarito disponível Cada estabelecimento deve manter escrita fiscal em separado, inclusive das operações não tributadas. A lei exige que cada estabelecimento tenha escrita fiscal própria e separada, para registrar todas as operações e prestações, mesmo as não tributadas. Por isso, B. A) Errada: o uso de certificação digital não é apenas uma recomendação dependente de ser "possível"; a lei o exige conforme regulamento. C) Errada: o regime especial pode ser denunciado ou revogado também pelo contribuinte, não só pelo fisco. D) Errada: a inobservância não leva necessariamente à declaração de inidoneidade. E) Errada: a SEFAZ pode exigir garantia de créditos pendentes na alteração cadastral. Referência: Lei Estadual (RN) n.º 6.968/1996. Resolução comentada do VaiConcursos. Gabarito disponível Veículo novo importado por empresa revendedora: fato gerador na data da aquisição pelo consumidor final. Quando o veículo novo de procedência estrangeira é importado por empresa revendedora, o fato gerador do IPVA ocorre na data da aquisição pelo consumidor final. Essa é a alternativa B. A) Errada: para veículo novo adquirido no país, o fato gerador ocorre na data da aquisição. C) Errada: para o usado de outra unidade federada, o fato gerador ocorre em 1.º de janeiro, ou na data do ingresso conforme a regra, mas não nos termos apresentados. D) Errada: se for destinado ao ativo permanente do importador, o fato gerador é a data do desembaraço, mas a regra legal difere da formulação apresentada. E) Errada: perdida a imunidade ou isenção, o fato gerador ocorre na data da perda, não no exercício seguinte. Referência: Lei Estadual (RN) n.º 6.967/1996. Resolução comentada do VaiConcursos. Gabarito disponível Sociedades de economia mista cujo acionista majoritário seja município do RN são isentas do IPVA. A lei prevê isenção de IPVA para sociedades de economia mista cujo acionista majoritário seja o estado ou um de seus municípios. Por isso a alternativa A é a correta pelo gabarito. B) Errada: na importação por consumidor final, a base de cálculo inclui os tributos incidentes, como IPI e imposto de câmbio. C) Errada: a perda total só afasta o IPVA em hipóteses específicas, e não por qualquer motivo. D) Errada: a alíquota para veículos elétricos não é fixa e linear de 0,5%. E) Errada: a isenção para aeronaves não alcança essa descrição genérica. Referência: Lei Estadual (RN) n.º 6.967/1996. Resolução comentada do VaiConcursos. Gabarito disponível Direitos pessoais à indenização por benfeitorias transmitidos por herança não sofrem incidência do ITCMD. Segundo a lei, os direitos pessoais à indenização por benfeitorias não se sujeitam à incidência do ITCMD. Por isso a alternativa D está correta. A) Errada: a isenção na doação de imóvel não depende dos requisitos descritos (não possuir outro imóvel e usá-lo como residência). B) Errada: a incidência não alcança os direitos reais de garantia. C) Errada: a isenção não alcança qualquer doação a templos como descrita. E) Errada: havendo mais de um donatário, cada doação é um fato gerador distinto. Referência: Lei Estadual (RN) n.º 5.887/1989. Resolução comentada do VaiConcursos. Gabarito disponível Na base de cálculo do ITCMD causa mortis, deduzem-se as despesas de funeral e inventário. Nas transmissões causa mortis, para o cálculo do ITCMD, são deduzidas do valor dos bens do monte as despesas de funeral e de inventário. O gabarito indica C. A) Errada: o inventariante não responde subsidiariamente nessa forma pelo imposto devido pelo de cujus até a abertura da sucessão. B) Errada: nas cessões, o contribuinte é o cessionário, não o cedente. D) Errada: com doador domiciliado no exterior, o local da operação é o domicílio do donatário ou do beneficiário, não o do bem. E) Errada: a base de cálculo é o valor venal dos bens, não o de mercado. Referência: Lei Estadual (RN) n.º 5.887/1989. Resolução comentada do VaiConcursos. Gabarito disponível Combustíveis não derivados de petróleo destinados a não contribuinte em operação interestadual: imposto recolhido ao estado de origem. Para combustíveis não derivados de petróleo em operações interestaduais destinadas a não contribuinte, o imposto cabe ao estado de origem. Essa é a lógica da alternativa B, conforme o gabarito. A) Errada: na importação, o fato gerador não se dá na entrada no estabelecimento, mas no momento do desembaraço aduaneiro. C) Errada: para destinatário contribuinte, o imposto cabe ao destino. D) Errada: para não contribuinte, o imposto cabe à origem, não ao destino. E) Errada: para derivados de petróleo, o imposto cabe ao estado de destino, independentemente de quem é o destinatário. Referência: Lei Estadual (RN) n.º 6.968/1996, disposições sobre tributação monofásica de combustíveis (LC 192/2022 e Convênio ICMS 199/2022). Resolução comentada do VaiConcursos. Gabarito disponível Apenas o item III está certo: a energia elétrica consumida na industrialização gera crédito de ICMS. A entrada de energia elétrica consumida no processo de industrialização dá direito a crédito (III). O item I é falso: se o imposto destacado for maior que o exigível, o crédito se limita ao valor legalmente devido. O item II é falso: o crédito não é linear, pois não se admite quando a mercadoria é alheia à atividade do estabelecimento. A) Errada: o item II é falso, pois bens alheios à atividade não geram crédito. C) Errada: os itens I e II são falsos. D) Errada: o item I é falso, pois o crédito não é proporcional ao valor destacado a maior. E) Errada: os itens I e II são falsos. Referência: Lei Estadual (RN) n.º 6.968/1996, regras de não cumulatividade e crédito. Resolução comentada do VaiConcursos. Gabarito disponível Itens II e III corretos; o item I está errado quanto ao prazo de impugnação. O débito de IPVA, inclusive o decorrente de parcelamento não quitado, impede a transferência do veículo (II). Na arrematação em hasta pública, o saldo do IPVA não quitado com o produto do leilão é lançado em desfavor do proprietário anterior (III). Já o item I está errado, pois a impugnação não se limita ao vencimento da primeira cota ou da cota única. Portanto, D. A) Errada: considera só o item I, que está errado. B) Errada: o item III também está certo. C) Errada: inclui o item I, errado. E) Errada: o item I é falso. Referência: Lei Estadual (RN) n.º 6.967/1996. Resolução comentada do VaiConcursos.SEFAZ/RN — Concurso 2025 (Edital n.º 5 – SEAD/SEFAZ/RN) — Auditor Fiscal de Receitas Estaduais — Prova Objetiva P3 — Conhecimentos Específicos
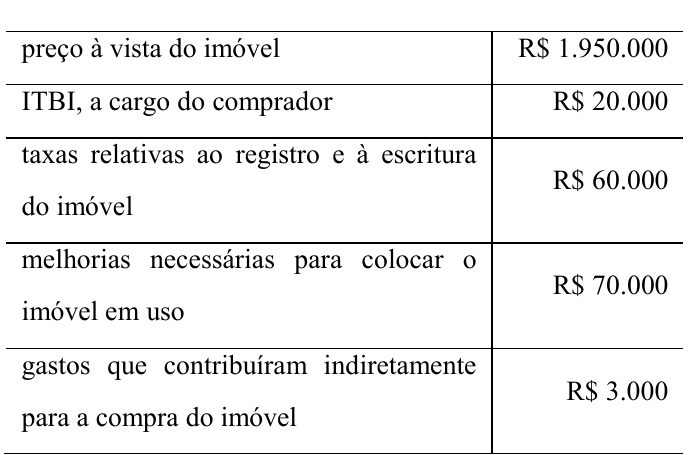
Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.Resolução comentada
Análise das alternativas
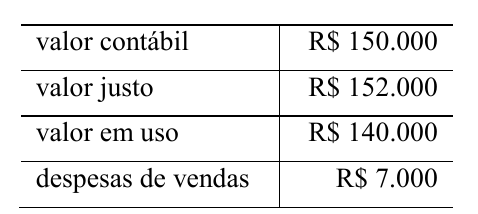
Diante dessa situação hipotética, é correto afirmar que, ao final do período de reporte, o valor contábil da máquina industrial
I O procedimento de ajuste a valor presente é exigido apenas em relação aos elementos integrantes do ativo e do passivo que decorram de operações de longo prazo.
II A abordagem a ser utilizada para a apropriação em resultado dos juros advindos do ajuste a valor presente é o método dos juros efetivos.
III A aplicação do conceito de valor presente deve ser associada à mensuração de ativos e passivos na qual se considere, entre outros fatores, o preço para suportar a incerteza inerente aos fluxos de caixa (prêmios de risco).
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Considerando essa situação hipotética e a terminologia da contabilidade de custos, assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Considerando que a referida empresa utilize o custeio variável, assinale a opção correta acerca da análise que deve ser feita para avaliar o atendimento ao pedido na situação apresentada.
Nessa situação hipotética, o critério de rateio adequado consiste emResolução comentada
Análise das alternativas
Assinale a opção correta em relação ao efeito provável da situação apresentada sobre o lucro do período da empresa.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I No caso de o ICMS destacado em documento fiscal ser maior do que o exigível pela legislação, o creditamento deverá ser proporcional ao imposto objeto de destaque.
II O contribuinte possui direito linear ao crédito de ICMS nas entradas onerosas de mercadoria no estabelecimento, ainda que esses bens se refiram a atividades alheias àquelas ali praticadas.
III A entrada no estabelecimento de energia elétrica consumida no processo de industrialização dá direito a créditos de ICMS.
Assinale a opção correta.Resolução comentada
Análise das alternativas
I A impugnação ao lançamento de IPVA somente pode ser realizada até data de vencimento da primeira cota ou da cota única, cujos termos finais coincidem.
II A existência de débito de IPVA relativa a parcelamento não quitado impede a transferência da propriedade do veículo.
III Nas arrematações em hasta pública, nos casos em que o valor arrecadado no leilão seja insuficiente para a quitação do débito relativo ao IPVA, o débito não quitado deve ser lançado em desfavor do proprietário anterior.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Uma companhia aberta adquiriu um imóvel para uso, tendo arcado com os seguintes gastos.
Cada uma das próximas opções apresenta uma situação hipotética. Com base na Resolução CFC n.º 1.303/2010, assinale a opção em que a situação descrita enseja o reconhecimento contábil de um ativo intangível.
Ao final do período de reporte, uma companhia identificou que uma máquina industrial de sua propriedade apresentava indícios de ter sofrido desvalorização. Para testar se a desvalorização de fato ocorreu e avaliar a necessidade de promover ajustes no valor contábil da referida máquina industrial, a empresa coletou as seguintes informações, relacionadas à máquina industrial ao final do período de reporte.
Com base na Resolução CFC n.º 1.151/2009, que trata do ajuste a valor presente, julgue os itens a seguir.
Assinale a opção correta a respeito de um critério contábil aplicável à consolidação de demonstrações contábeis.
Uma indústria adquiriu matéria-prima a prazo no valor de R$ 50.000. No mesmo período, 30% dessa matéria-prima foi utilizada na produção, parte dos produtos fabricados foi vendida e 2% da matéria-prima restante foi perdida por deterioração no estoque.
Supondo que uma empresa de produtos personalizados deseje organizar seus custos de acordo com a natureza de cada um deles, assinale a opção que apresenta o conjunto de nomenclaturas corretas quanto à natureza dos custos.
Uma empresa de impressão 3D recebeu um pedido especial com oferta de preço abaixo do praticado no mercado.
Uma indústria que possui três departamentos — produção, manutenção e logística — decidiu alocar os custos do departamento de manutenção para os demais departamentos.
Uma empresa fabricante de alimentos processados utiliza o custeio por absorção e, durante um período, aumentou consideravelmente o estoque de produtos acabados.
De acordo com a Lei estadual n.º 6.968/1996, o ICMS
Para fins de ICMS, conforme a Lei estadual n.º 6.968/1996 e a jurisprudência do STF, não se considera incentivo ou benefício fiscal
A respeito das obrigações acessórias atinentes ao ICMS, assinale a opção correta, em atenção à Lei estadual n.º 6.968/1996.
Com relação ao fato gerador do IPVA, conforme previsto na Lei estadual n.º 6.967/1996, assinale a opção correta.
Acerca dos elementos que compõem a regra matriz de incidência do IPVA, assinale a opção correta, de acordo com a Lei estadual n.º 6.967/1996.
No que concerne ao ITCMD, assinale a opção correta, em conformidade com a Lei estadual n.º 5.887/1989.
Ainda acerca do ITCMD, assinale a opção correta, de acordo com a Lei estadual n.º 5.887/1989.
A respeito das operações com tributação monofásica do ICMS envolvendo gasolina, etanol anidro, combustível diesel, biodiesel e gás liquefeito de petróleo, inclusive o derivado do gás natural, assinale a opção correta, considerando as previsões da Lei estadual n.º 6.968/1996.
Acerca dos aspectos atinentes ao aproveitamento de créditos e não cumulatividade do ICMS, julgue os itens a seguir, em conformidade com a Lei estadual n.º 6.968/1996.
Com relação ao IPVA, julgue os seguintes itens, conforme a Lei estadual n.º 6.967/1996.