← Voltar para a lista de provas Secretaria de Estado da Fazenda de Sergipe (SEFAZ/SE) · Auditor Fiscal Tributário 50 questões nesta prova · página 2 de 3 · 43 com gabarito Gabarito disponível Passivo = Ativo − PL final = 13,5 − (0,35 − 0,65) = 13,8 milhões. O PL após o resultado é 350 mil − 650 mil (prejuízo) = −300 mil (passivo a descoberto). Pela equação patrimonial, A = P + PL, logo P = 13,5 milhões − (−0,3 milhão) = 13,8 milhões. A) 14,0 milhões não resulta da equação. C) 13,5 milhões ignora o PL negativo. D) 13,3 milhões soma o PL negativo com sinal trocado. E) 13,0 milhões é incorreto: o PL ficaria positivo em 0,5 milhão, o que não é o caso. Referência: Equação patrimonial: Ativo = Passivo + Patrimônio Líquido. Resolução comentada do VaiConcursos. Questão anulada Questão anulada Gabarito disponível A data do fato contábil é elemento essencial da escrituração. Pela ITG 2000, a escrituração contábil deve conter, como elementos essenciais, a data do registro contábil, a conta debitada, a conta creditada, o histórico, o valor e, se for o caso, o número de identificação do lote. Assim, a data em que o fato ocorreu é elemento obrigatório. A) O código de escrituração não é elemento essencial. C) O meio de registro (eletrônico ou não) é uma forma de execução, não um elemento essencial do lançamento. D) O responsável pela escrituração (contabilista habilitado) é exigência de formalidade extrínseca, não elemento essencial do lançamento. E) O local da escrituração não é elemento essencial do lançamento. Referência: ITG 2000 (R1) – Escrituração Contábil; Código Civil, arts. 1.179 e ss. Resolução comentada do VaiConcursos. Gabarito disponível Itens II e III certos; impostos diferidos são sempre não circulantes. O item II é correto: sem o direito de postergar a liquidação por pelo menos 12 meses após o balanço, a obrigação é passivo circulante. O item III é correto: a entidade pode escolher entre apresentar as despesas pela função ou pela natureza, ressalvadas as exigências legais. O item I é falso: impostos diferidos não são classificados como circulantes, apenas como não circulantes. A) Errada: o item I é falso. B) Errada: o item III também está certo. C) Errada: o item I é falso. E) Errada: o item I é falso. Referência: CPC 26 (R1) — Apresentação das Demonstrações Contábeis Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Itens I e II corretos; seguro do prédio da fábrica é custo indireto. O item I é correto: custo fixo independe da quantidade produzida dentro da capacidade instalada. O item II é correto: a cobrança de valor fixo mínimo caracteriza custo semivariável (parte fixa e parte variável). O item III é falso: o seguro do prédio é custo indireto, pois não se associa diretamente a cada produto. A) Errada: o item II também está certo. B) Errada: o item III é falso. D) Errada: o item III é falso. E) Errada: o item III é falso. Referência: Doutrina de Contabilidade de Custos (classificação dos custos) Resolução comentada do VaiConcursos. Gabarito disponível O custeio variável evidencia a margem de contribuição, útil para identificar os produtos mais lucrativos. O custeio variável considera só custos e despesas variáveis nos produtos, evidenciando a margem de contribuição de cada um. Isso o torna preferível para identificar os produtos que mais contribuem para a lucratividade da empresa. B) Errada: alocar todos os custos indiretos aos produtos é característica do custeio por absorção. C) Errada: o fisco exige o custeio por absorção. D) Errada: preço mínimo em condições normais deve cobrir todos os custos, o que se aproxima do custeio por absorção. E) Errada: o CPV para a DRE em conformidade com as normas contábeis usa o custeio por absorção. Referência: Doutrina de Contabilidade de Custos (custeio variável x por absorção) Resolução comentada do VaiConcursos. Gabarito disponível A departamentalização começa classificando os departamentos em produção e serviços. A primeira etapa da departamentalização é separar os departamentos em dois grupos: os de produção, que atuam diretamente sobre o produto, e os de serviços (apoio), que não recebem o produto, mas dão suporte ao processo. Por isso a alternativa E descreve corretamente uma etapa. A) Errada: a departamentalização é típica do custeio por absorção, não do variável. B) Errada: os custos dos departamentos de serviços são antes rateados aos de produção, e só depois os custos dos de produção são transferidos aos produtos. C) Errada: a sequência de rateio refere-se aos departamentos de serviços, não aos de produção. D) Errada: os custos diretos vão aos produtos, e os indiretos é que são apropriados aos departamentos. Referência: Doutrina de Contabilidade de Custos (departamentalização) Resolução comentada do VaiConcursos. Gabarito disponível Atribuição de custos: diretos, depois indiretos por rastreamento e, por fim, rateio dos remanescentes. A NBC TSP 34 estabelece a ordem hierárquica: primeiro a alocação dos custos diretos; depois, dos custos indiretos mediante direcionadores de custos (rastreamento); por fim, os custos indiretos remanescentes por bases de rateio razoáveis e consistentes. O rastreamento tem preferência sobre o rateio por ser mais preciso. A) Errada: inverte a ordem entre rastreamento e rateio. C) Errada: omite a etapa final do rateio dos indiretos remanescentes. D) Errada: os custos diretos são apropriados diretamente, não por direcionadores, e falta a etapa do rastreamento dos indiretos. E) Errada: omite o rastreamento e usa só o rateio. Referência: NBC TSP 34 (2021) — Custos no Setor Público Resolução comentada do VaiConcursos. Gabarito disponível Todos os itens estão certos, conforme o Código de Conduta da SEFAZ/SE. O gabarito oficial indica que os quatro itens correspondem ao disposto na Lei estadual 9.640/2025: incentivo a rivalidades como assédio moral, assinatura do Termo de Ciência e Compromisso (com a empresa contratante assinando no caso de terceirizados), vedação de fomentar intriga ou discórdia e vedação do uso do correio institucional para fins não profissionais. Não consigo confirmar cada artigo da lei estadual. A) Errada: o item IV também está certo. B) Errada: o item III também está certo. C) Errada: o item II também está certo. D) Errada: o item I também está certo. Referência: Lei estadual (SE) n.º 9.640/2025 Resolução comentada do VaiConcursos. Gabarito disponível Itens I e III estão certos; o item II é incorreto, pois a improbidade exige dolo. O item I é correto quanto à aplicação da Lei 14.230/2021 ao procedimento da indisponibilidade de bens em processos em curso. O item III é correto, pois os sucessores respondem até o limite do valor da herança ou do patrimônio transferido. O item II é falso: a improbidade exige ato doloso com fim ilícito, e o mero exercício da função não a configura sem esse dolo. A) Errada: o item III também está certo. B) Errada: o item II é falso. D) Errada: o item II é falso. E) Errada: o item II é falso, então nem todos estão certos. Referência: Lei 8.429/1992, arts. 1º e 8º, com redação da Lei 14.230/2021 Resolução comentada do VaiConcursos. Gabarito disponível A vedação ao reexame necessário não se aplica quando a sentença é anterior à Lei 14.230/2021. Segundo o entendimento do STJ, a extinção do reexame necessário para sentenças de improcedência trazida pela Lei 14.230/2021 não alcança processos em que a sentença foi proferida antes da vigência da nova lei, aplicando-se o princípio do tempus regit actum. Assim, a alternativa C reproduz o entendimento. A) Errada: o STJ admite a cassação da aposentadoria como consequência da perda da função pública. B) Errada: a alternativa descreve condição de conversão não consagrada no entendimento citado. D) Errada: a Lei de Improbidade tem regime próprio de interrupção da prescrição, sem aplicar as causas do Código Penal. E) Errada: o in dubio pro societate não dispensa a indicação do dano e dos elementos do dolo na petição inicial. Referência: Lei 8.429/1992, com redação da Lei 14.230/2021; jurisprudência do STJ Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Há responsabilidade solidária entre contratado e agente público em contratação direta indevida com dolo, fraude ou erro grosseiro. O art. 73 da Lei 14.133/2021 prevê que, na contratação direta indevida ocorrida com dolo, fraude ou erro grosseiro, o contratado e o agente público responsável respondem solidariamente pelo dano causado ao erário. A) Errada: o registro de preços pode ser feito por concorrência ou pregão, não apenas por pregão. C) Errada: o texto aplicável à adesão por órgãos federais a atas de entes estaduais não corresponde ao descrito, conforme o gabarito. D) Errada: a lei admite a exigência de carta de solidariedade do fabricante em determinadas hipóteses, e não a veda. E) Errada: o prazo máximo para contratos com a administração como usuária de serviço público em monopólio é de 10 anos nas regras da lei, não 35. Referência: Lei 14.133/2021, art. 73 Resolução comentada do VaiConcursos. Gabarito disponível O abono de permanência integra a base de cálculo do adicional de férias e do 13º salário. O STJ firmou, em recurso repetitivo, que o abono de permanência integra a base de incidência de verbas calculadas sobre a remuneração do servidor, como o adicional de férias e o 13º salário. Por isso a alternativa E está correta. A) Errada: o entendimento do STJ não considera ilegal a progressão com efeitos financeiros distintos do início do exercício, conforme o gabarito. B) Errada: o dependente habilitado à pensão não se habilita com exclusividade para suceder o servidor no processo de cobrança. C) Errada: em responsabilidade extracontratual, os juros contam-se do evento danoso, não do trânsito em julgado. D) Errada: o STJ aplica a prescrição quinquenal do Decreto 20.910/1932 a essas empresas prestadoras de serviço público essencial, sem fins lucrativos e sem concorrência. Referência: Jurisprudência do STJ (recurso repetitivo sobre abono de permanência) Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível A delegação não exclui a competência da autoridade delegante, que atua cumulativamente. Na delegação de competência, a autoridade delegante mantém sua competência, que passa a ser exercida cumulativamente com a do delegado. Ela pode, inclusive, avocar ou revogar a delegação a qualquer tempo (Lei 9.784/1999, art. 14, § 2º, que prevê a revogabilidade). A) Errada: a descrição corresponde à convalidação (saneamento), não à reforma. B) Errada: a situação de conformidade do ato com a lei é a validade, não a exequibilidade. C) Errada: a descrição refere-se ao ato complexo; no ato composto há um ato principal e outro acessório que o ratifica. D) Errada: a aprovação é, em regra, manifestação discricionária, de controle de mérito ou legalidade, e pode ser prévia ou posterior. Referência: Lei 9.784/1999, arts. 11 a 14; doutrina de Direito Administrativo Resolução comentada do VaiConcursos. Gabarito disponível Em rompimento de barragem, admite-se prova exclusivamente testemunhal dos prejuízos materiais. Segundo a jurisprudência do STJ, em casos de rompimento de barragem é possível comprovar danos materiais por prova exclusivamente testemunhal, quando impossível produzir ou usar outro meio de prova. Isso flexibiliza o ônus probatório diante da situação excepcional do desastre. A) Errada: a teoria do risco social não se baseia na divisão entre atos de império e de gestão, que é a teoria civilista superada. B) Errada: a responsabilidade do Estado decorre do dano causado por agente, e a excludente de ilicitude penal não a afasta automaticamente. D) Errada: o termo inicial da prescrição segue a ciência do dano e de sua autoria (actio nata), não simplesmente a data do fato. E) Errada: a denunciação da lide ao agente é facultativa, não obrigatória. Referência: CF/1988, art. 37, § 6º; jurisprudência do STJ Resolução comentada do VaiConcursos. Gabarito disponível A permissão é formalizada por contrato de adesão, com precariedade e revogabilidade unilateral. Conforme a Lei 8.987/1995, art. 40, a permissão de serviço público é formalizada mediante contrato de adesão, que observará os termos da lei, do edital de licitação e do ato de permissão. Seu caráter é precário e revogável unilateralmente pelo poder concedente. A) Errada: a descrição corresponde à encampação, não à caducidade, que é a extinção por inadimplemento do concessionário. B) Errada: a lei veda iniciar o corte em sábado, domingo ou feriado, mas a alternativa dá a regra como se valesse para qualquer dia útil sem apoiar-se no texto legal da questão. C) Errada: o ato justificando a conveniência da outorga deve ser publicado previamente ao edital, não depois. E) Errada: a concessão só é admitida a pessoa jurídica ou consórcio de empresas, não a pessoa física. Referência: Lei 8.987/1995, arts. 2º, 5º, 6º, § 3º e 40 Resolução comentada do VaiConcursos.SEFAZ/SE — Concurso 2025 — Auditor Fiscal Tributário — Todas as Especialidades — Prova Objetiva P2 — Conhecimentos Específicos I (manhã)
Nessas condições, os passivos da entidade, considerado o resultado do exercício, totalizaramResolução comentada
Análise das alternativas
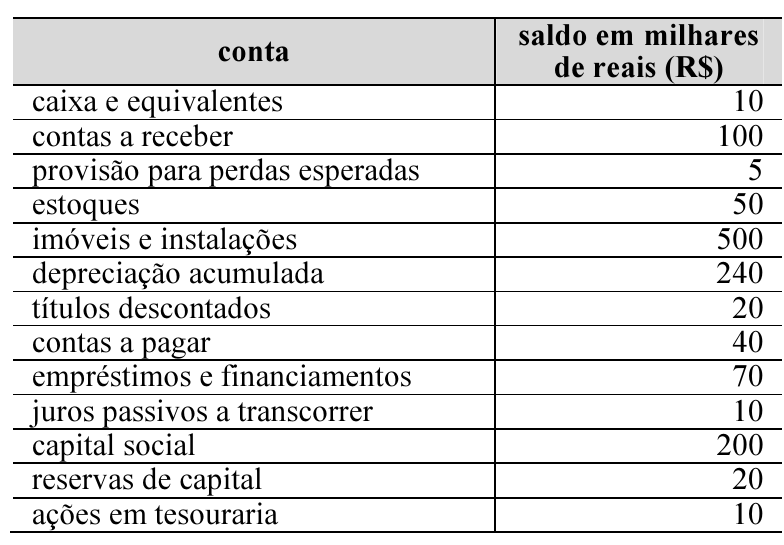
Com base nesse rol de contas selecionadas de uma entidade, é correto afirmar que o total de saldos credores listados éResolução comentada
Análise das alternativas
I A segregação em circulantes e não circulantes feita com os ativos e os passivos de uma entidade também se aplica a seus impostos diferidos.
II Se, à data do balanço, a entidade não tiver a prerrogativa de postergar a quitação de uma obrigação por período que supere o fim do próximo exercício social, então essa obrigação é um passivo circulante.
III Ressalvados os dispositivos legais, é facultado à administração de cada entidade escolher se prefere apresentar suas despesas pelo método funcional ou pelo método da natureza da despesa.
Assinale a opção correta.Resolução comentada
Análise das alternativas
I O custo cujo valor independa da quantidade produzida pela empresa até o limite da sua capacidade instalada é considerado um custo fixo.
II A energia elétrica consumida em processo produtivo é um exemplo de custo semivariável quando o contrato prevê a cobrança de um valor específico sempre que o consumo ficar abaixo do mínimo estipulado pelo fornecedor da energia.
III O seguro do prédio onde funciona uma fábrica é um exemplo típico de custo direto.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I Expor servidores a situações de incentivo a rivalidades constitui exemplo de assédio moral.
II Os servidores devem, no ato da posse ou da investidura em função pública na SEFAZ/SE, assinar o Termo de Ciência e Compromisso (TCC), que, no caso do pessoal terceirizado, deve ser assinado pela empresa contratante.
III É expressamente vedado ao agente público em exercício na SEFAZ/SE fomentar intriga ou discórdia entre os colegas ou entre estes e a administração fazendária.
IV É vedado aos agentes públicos em exercício na SEFAZ/SE o uso do correio eletrônico institucional para fins que não sejam profissionais.
Assinale a opção correta.Resolução comentada
Análise das alternativas
I Aplicam-se disposições da Lei n.º 14.230/2021 aos processos em curso para regular o procedimento da tutela provisória de indisponibilidade de bens, de modo que as medidas já deferidas poderão ser reapreciadas para fins de adequação à atual redação da legislação.
II O exercício de função ou o desempenho de competências públicas não afasta a responsabilidade por ato de improbidade administrativa, ainda que não se comprove a prática de ato doloso com fim ilícito.
III Os sucessores e herdeiros daquele que causar dano ao erário ou que se enriquecer ilicitamente sujeitam-se à obrigação de reparar até o limite do valor da herança ou do patrimônio transferido.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I Servidor público civil é toda pessoa legalmente investida em cargo, emprego ou função pública da administração estadual direta e indireta.
II No âmbito da administração direta de cada um dos Poderes, do Ministério Público estadual e do Tribunal de Contas do estado, é obrigatória a manutenção de cadastro permanente dos servidores públicos civis, do qual deve constar a indicação dos atos de criação dos correspondentes cargos ou empregos.
III A transformação de cargos públicos de provimento efetivo ou de empregos públicos celetistas deve ser realizada por meio de resoluções específicas.
IV Aplicam-se às entidades estatais exploradoras de atividade econômica os princípios da motivação, da revisão e da decisão executória.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I Configura-se excesso de poder quando o agente atua dentro da sua esfera de competência, mas com fim diverso ao interesse público.
II O poder regulamentar é de natureza derivada e formalizado por meio de decretos e regulamentos.
III A autoexecutoriedade é a característica do poder de polícia por meio da qual se demonstra o grau de imperatividade de que se revestem os atos de polícia, tendo a administração o poder de usar a força se necessária para vencer eventual resistência ao cumprimento de suas ordens.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Os ativos de certa entidade somaram, ao final de determinado exercício social, R$ 13,5 milhões. No mesmo momento, o patrimônio líquido da entidade, antes da apuração do resultado do exercício, somava R$ 350 mil. O prejuízo do exercício foi de R$ 650 mil.
Constitui exemplo de fato administrativo modificativo aumentativo a
É elemento essencial obrigatório da escrituração contábil
Julgue os itens seguintes, relativos ao balanço patrimonial e à demonstração de resultado do exercício.
Considere que, em determinada empresa industrial, ocorram os seguintes eventos: gasto com o aluguel do prédio onde funciona a empresa; depreciação dos computadores utilizados no departamento de contabilidade; perda normal de matéria-prima no processo produtivo; e aquisição de embalagens para utilização futura na produção. Nesse caso, de acordo com a terminologia aplicável à contabilidade de custos, os eventos descritos devem ser classificados, respectivamente, como
A respeito da classificação dos custos industriais, julgue os seguintes itens.
A utilização do método do custeio variável será preferível à do método do custeio por absorção quando a administração de uma empresa industrial tiver a intenção de
Assinale a opção em que é corretamente descrita uma etapa do processo de alocação de custos aos produtos por meio da departamentalização.
Conforme o disposto na NBC TSP 34, de 2021, assinale a opção na qual é apresentada corretamente, em ordem hierárquica, todas as etapas que devem ser contempladas, sempre que possível e economicamente viável, no processo de atribuição de custos no setor público.
Julgue os itens seguintes, à luz do disposto na Lei estadual n.º 9.640/2025 (Código de Conduta e Integridade da Secretaria de Estado da Fazenda de Sergipe).
Julgue os próximos itens, com base nas disposições da Lei n.º 8.429/1992 (Lei de Improbidade Administrativa), alterada pela Lei n.º 14.230/2021, e na jurisprudência dos tribunais superiores.
Assinale a opção que reproduz corretamente o entendimento jurisprudencial do STJ em relação à improbidade administrativa.
Em relação ao processo administrativo, julgue os itens a seguir, com base na Lei Complementar estadual n.º 33/1996.
Assinale a opção correta no que concerne à licitação pública, de acordo com a Lei n.º 14.133/2021 e com o Decreto n.º 11.462/2013.
No que diz respeito aos agentes públicos, à organização da administração pública e à responsabilidade civil do Estado, assinale a opção correta de acordo com o entendimento do STJ.
No que se refere aos poderes da administração pública, julgue os itens subsecutivos.
Assinale a opção correta a respeito dos atos administrativos.
A respeito da responsabilidade civil do Estado, assinale a opção correta.
Assinale a opção correta em relação aos serviços públicos.