← Voltar para a lista de provas Secretaria de Estado do Meio Ambiente do Amazonas (SEMA/AM) · Analista Ambiental – Especialidade: Contabilidade 60 questões nesta prova · página 2 de 3 · 59 com gabarito Gabarito disponível Em restos a pagar não processados em liquidação e em processados, a execução da DEA não exige novo registro patrimonial. Pelo MCASP, quando o resto a pagar tem prescrição interrompida, o passivo e a despesa já foram reconhecidos patrimonialmente na liquidação. Assim, ao executar a DEA nesses casos, não há novo registro patrimonial no exercício, apenas os registros orçamentários e financeiros. É o que afirma a alternativa A. B: o cancelamento não extingue o direito do credor quando a prescrição foi interrompida. C: o reconhecimento patrimonial ocorre pelo fato gerador, não obrigatoriamente na inscrição em restos a pagar. D: o passivo é mantido e não exige novo reconhecimento. E: não é obrigatório em qualquer hipótese registrar nova VPD. Referência: MCASP – Restos a Pagar e Despesas de Exercícios Anteriores. Resolução comentada do VaiConcursos. Gabarito disponível O lançamento reconhece a VPD pelo fato gerador (competência), antes da liquidação orçamentária. O lançamento é patrimonial: debita uma VPD de remuneração e credita Pessoal a Pagar – 13º salário. Registra o direito do servidor mês a mês, por competência, e não envolve execução orçamentária nem pagamento. O 13º é apropriado antes de empenho e liquidação, o que corresponde à alternativa E. A: não há saída de caixa nem baixa do passivo. B: não é lançamento de natureza orçamentária. C: não houve ordem de pagamento nem passivo financeiro. D: o registro do empenho é orçamentário, não patrimonial. Referência: MCASP – Procedimentos Contábeis Patrimoniais; PCASP. Resolução comentada do VaiConcursos. Gabarito disponível Restos a pagar com prescrição interrompida podem ser tratados como DEA, mantido o direito do credor após o cancelamento. Segundo o MCASP e a Lei 4.320/1964 (art. 37), as DEA abrangem compromissos cuja inscrição em restos a pagar foi cancelada, mas cujo direito do credor se mantém por não ter prescrito. Estas são as despesas com prescrição interrompida, que podem ser pagas à conta de dotação específica de DEA. Isso corresponde à alternativa C. A: não se pagam como restos a pagar processados, mas à conta de dotação do exercício corrente. B: DEA também abrange compromissos reconhecidos só após o encerramento do exercício, não apenas liquidados em exercício anterior. D: o pagamento depende de dotação própria no exercício corrente, portanto exige saldo orçamentário. E: exige reconhecimento da obrigação mediante procedimento administrativo. Referência: Lei nº 4.320/1964, art. 37; MCASP – Despesas de Exercícios Anteriores. Resolução comentada do VaiConcursos. Gabarito disponível (a) comparabilidade, (b) verificabilidade, (c) tempestividade. Comparabilidade permite identificar semelhanças e diferenças entre períodos ou entidades. Verificabilidade assegura que observadores independentes cheguem a consenso sobre a informação. Tempestividade é ter a informação disponível a tempo de ser útil. A sequência correta é, portanto, a da alternativa E. A, B, C e D: trocam a ordem das características e as associam a conceitos que não correspondem às descrições (a), (b) e (c). Referência: NBC TSP Estrutura Conceitual – Características qualitativas. Resolução comentada do VaiConcursos. Gabarito disponível Reconhece-se o item se atender à definição de elemento e puder ser mensurado de forma relevante e fidedigna. Na Estrutura Conceitual, um item só é reconhecido se satisfizer a definição de elemento e puder ser mensurado de modo que a informação seja suficientemente relevante e represente fidedignamente o item, observadas as restrições. Incerteza de mensuração não impede o reconhecimento automaticamente, mas a base escolhida precisa produzir informação útil. A alternativa A descreve esse critério. B: a mensuração não é secundária, é condição para o reconhecimento. C: a escolha do valor histórico não basta se a informação não for fidedigna. D: apenas evidenciar as técnicas não supre o critério de mensuração. E: a incerteza, por si só, não impede o reconhecimento. Referência: NBC TSP Estrutura Conceitual – Reconhecimento nas demonstrações contábeis. Resolução comentada do VaiConcursos. Gabarito disponível Provisões se distinguem dos demais passivos pela incerteza quanto ao prazo ou ao valor do desembolso. Pela NBC TSP 03, provisão é passivo de prazo ou valor incertos. É isso que a diferencia de outros passivos, como fornecedores e salários a pagar, cujo prazo e valor são conhecidos. Por isso a alternativa C é a correta. A: provisão é passivo reconhecido, não se confunde com o passivo contingente, que está associado a riscos contingentes. B: apropriações por competência também geram passivos que não são provisões. D: o impacto no resultado não é traço distintivo. E: a obrigação não precisa decorrer de risco legalmente assumido, podendo ser também uma obrigação presente não formalizada em lei. Referência: NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes. Resolução comentada do VaiConcursos. Gabarito disponível Estoque recebido em transação sem contraprestação é registrado pelo valor justo na data de recebimento. Quando o estoque é obtido em transação sem contraprestação, como uma doação, seu custo é o valor justo na data de aquisição. A doação não tem preço de compra que sirva de custo, então a norma manda usar o valor justo. Por isso a resposta é B. A: o custo corrente de reposição é critério de mensuração posterior para certos estoques, não a mensuração inicial da doação. C: custo ou valor realizável líquido é a regra geral de mensuração posterior de estoques para venda. D: o termo de doação não define o custo. E: custo médio ponderado é fórmula de custeio na saída, não mensuração inicial. Referência: NBC TSP 04 – Estoques. Resolução comentada do VaiConcursos. Gabarito disponível A reavaliação deve ocorrer com regularidade suficiente para que o valor contábil não difira materialmente do valor justo. No modelo da reavaliação, o ativo é mensurado pelo valor justo na data da reavaliação. A norma exige que ela seja feita com regularidade suficiente para que o valor contábil não difira materialmente do valor justo na data das demonstrações. Não há prazo fixo, a frequência depende da volatilidade do valor justo dos itens. A: indícios de perda de valor acionam o teste de recuperabilidade, não a reavaliação. B: não há periodicidade fixa de cinco anos. D: a reavaliação não está atrelada à prestação de contas anual. E: o fim da vida útil não é critério para reavaliar. Referência: NBC TSP 07 – Ativo Imobilizado. Resolução comentada do VaiConcursos. Gabarito disponível Para ativo não gerador de caixa, o valor em serviços recuperável usa custo de reposição depreciado ou unidades de serviços. Na NBC TSP 09, o valor em uso de ativo não gerador de caixa é o valor presente do potencial de serviços remanescente. Ele é apurado pela abordagem do custo de reposição depreciado, do custo de recuperação ou das unidades de serviços, conforme a natureza da perda. Como a causa foram mudanças tecnológicas de longo prazo, aplica-se o custo de reposição depreciado ou as unidades de serviços (A). B: o custo de recuperação se aplica quando há dano físico, não a mudança tecnológica. C e D: a norma não estabelece preferência por uma só abordagem. E: o custo de recuperação não se ajusta a essa causa. Referência: NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa. Resolução comentada do VaiConcursos. Gabarito disponível A vedação de compensação não alcança ativos mantidos para venda líquidos de passivos associados, segundo o gabarito. A NBC TSP 11 veda compensar ativos e passivos, e receitas e despesas, salvo quando uma NBC TSP exigir ou permitir. Ativos mantidos para venda e os passivos associados a eles são itens distintos, que não podem ser apresentados líquidos. Por isso a vedação se aplica à alternativa A. B: a receita já é mensurada líquida de descontos e abatimentos, o que não é compensação. C: a perda estimada é uma redução de valor do próprio ativo (conta redutora), não compensação. D: a norma de provisões permite apresentar a despesa líquida do reembolso. E: ganhos e perdas na alienação de ativos não circulantes são apresentados em base líquida, o que a norma permite. Referência: NBC TSP 11 – Apresentação das Demonstrações Contábeis (compensação). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível O orçamento original pode incluir dotações residuais de anos anteriores por força de lei. Segundo a NBC TSP 13, o orçamento original é o aprovado para o período e pode incluir dotações residuais de anos anteriores por força de lei. Por isso a alternativa B está correta. A) Errada: a comparação é com o orçamento final, e não com os dois últimos exercícios. C) Errada: o orçamento final e o realizado podem diferir, pois a execução pode ficar abaixo ou acima do previsto. D) Errada: o orçamento aprovado pode diferir do original por incluir alterações. E) Errada: o orçamento aprovado pode ser alterado também quanto às receitas, não só quanto às despesas autorizadas. Referência: NBC TSP 13 Resolução comentada do VaiConcursos. Gabarito disponível Alterações patrimoniais dentro de uma mesma entidade, como depreciação, não são excluídas na consolidação. Na consolidação são eliminadas as transações e os saldos entre entidades do conjunto. Alterações patrimoniais dentro de uma mesma entidade, como a depreciação, não envolvem outra entidade e permanecem nas demonstrações consolidadas. A) Errada: transações e saldos recíprocos entre as entidades são excluídos. C) Errada: resultados ainda não realizados são eliminados. D) Errada: as participações nas empresas estatais dependentes são eliminadas na consolidação. E) Errada: o custo de ativos que corresponda a resultados não realizados é eliminado. Referência: NBC TSP 17; MCASP Resolução comentada do VaiConcursos. Gabarito disponível A mudança do método de depreciação é tratada como mudança de estimativa, de forma prospectiva. Pela NBC TSP 23, a alteração do método de depreciação reflete uma mudança no padrão esperado de consumo dos benefícios econômicos. Por isso é mudança de estimativa contábil, com efeito prospectivo, e não mudança de política contábil. B) Errada: a decisão não visa reduzir despesa. C) Errada: não é mudança de política contábil. D) Errada: não é mudança de política, embora a mudança de estimativa também exija divulgação. E) Errada: o efeito é reconhecido prospectivamente no resultado, e não como ajuste de avaliação patrimonial. Referência: NBC TSP 23; MCASP Resolução comentada do VaiConcursos. Gabarito disponível Gastos da fase de desenvolvimento só são ativados se todos os critérios de reconhecimento forem atendidos. Segundo a NBC TSP 08, gastos da fase de pesquisa são despesa. Na fase de desenvolvimento, como protótipos e modelos pré-produção, o gasto só é ativado se a entidade demonstrar todos os critérios, entre eles a viabilidade técnica para concluir o ativo e a capacidade de usá-lo ou vendê-lo. A) Errada: a ativação não se limita a protótipos e testes e depende do atendimento dos critérios. B) Errada: nem tudo é pesquisa, pois a fase de desenvolvimento pode gerar ativo. C) Errada: o potencial de benefícios futuros não basta, e os gastos de pesquisa são despesa. E) Errada: gastos com treinamento de pessoal não são ativados. Referência: NBC TSP 08 – Ativo Intangível Resolução comentada do VaiConcursos. Gabarito disponível Um débito em Clientes (classe 1) pode ter como contrapartida uma conta de VPA da classe 4. Pelas regras de integridade do PCASP, uma conta de ativo como Clientes é debitada pelo reconhecimento de receita pelo regime de competência. A contrapartida é uma variação patrimonial aumentativa, como "Exploração e venda de bens, serviços e direitos" (classe 4). A) Errada: receita realizada (classe 6) pertence ao controle orçamentário. B) Errada: controles da arrecadação (classe 8) é conta de controle. C) Errada: direitos contratuais (classe 7) é conta de controle. D) Errada: execução da dívida ativa (classe 8) é conta de controle. Contas patrimoniais não se relacionam diretamente com contas de controle nesse tipo de lançamento. Referência: MCASP – PCASP, regras de integridade Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Alerta do TCE = 90% de 49% da RCL = R$ 8,82 bilhões. O limite de despesa com pessoal do Poder Executivo estadual é de 49% da RCL, o que dá R$ 9,8 bilhões. O alerta do tribunal de contas ocorre quando a despesa ultrapassa 90% do limite, ou seja, 0,9 × 9,8 = R$ 8,82 bilhões. A) R$ 9,31 bi corresponde a 95% do limite, o limite prudencial. B) R$ 9,80 bi é o próprio limite máximo. C) R$ 10,80 bi não corresponde a nenhum limite aplicável. D) R$ 8,18 bi não resulta de nenhum percentual legal aplicável. Referência: LRF (LC 101/2000), arts. 19, 20 e 59 Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Índice de liquidez seca abaixo dos padrões do ramo pode indicar dificuldade de liquidez. Em Matarazzo, os índices de liquidez são interpretados em comparação com os padrões do ramo. Valores abaixo desses padrões podem sinalizar alguma dificuldade de liquidez. A) Errada: descreve a liquidez imediata. B) Errada: a interpretação feita sobre o valor 1 é arbitrária e não corresponde ao conceito. C) Errada: a liquidez seca não é o índice principal da avaliação da situação financeira geral. E) Errada: o índice deve ser analisado em conjunto com a liquidez corrente, não à parte. Referência: Matarazzo, Análise Financeira de Balanços Resolução comentada do VaiConcursos.SEMA/AM — Concurso 2025 — Cargo 5: Analista Ambiental – Especialidade: Contabilidade — Conhecimentos Específicos
Resolução comentada
Análise das alternativas
Natureza da informação: patrimonial
D - 3.1.1.1.x.xx.xx – Remuneração a Pessoal Ativo Civil – Abrangidos pelo RPPS
C - 2.1.1.1.1.xx.xx – Pessoal a Pagar – 13.º salário (P)
De acordo com o MCASP, o lançamento apresentado na situação hipotética precedente refere-se aResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
As características qualitativas (a), (b) e (c) mencionadas no texto precedente são, respectivamente,Resolução comentada
Análise das alternativas
Nessa situação hipotética, segundo as disposições da NBC TSP – Estrutura Conceitual, o item em apreçoResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Nessa situação hipotética, o material deve ser registrado no estoque peloResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Na situação hipotética precedente, para apurar o valor em uso do ativo em questão, a entidade deve, conforme a NBC TSP 09, aplicar a abordagemResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
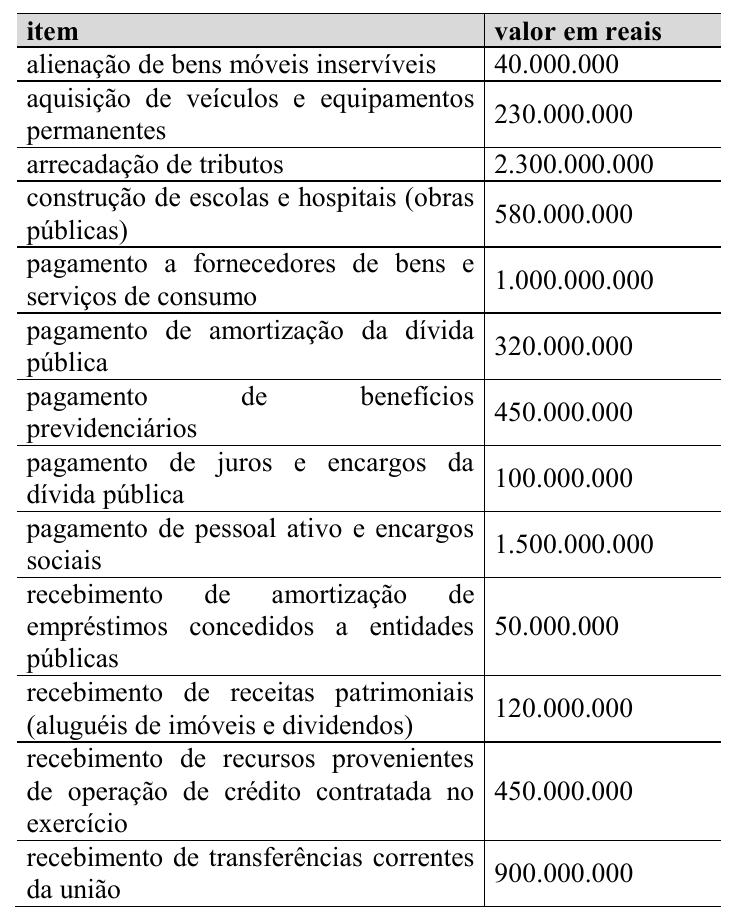
Com base nas informações apresentadas na situação hipotética precedente e nas disposições da NBC TSP 12, assinale a opção em que é corretamente apresentado o fluxo de caixa líquido das atividades operacionais desse ente da Federação em 2024, em reais.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Na situação hipotética apresentada, segundo as disposições da NBC TSP 23 e do MCASP, a referida entidade pública deveResolução comentada
Análise das alternativas
Com base na situação hipotética apresentada e nas disposições da NBC TSP 08 – Ativo Intangível, assinale a opção correta acerca do tratamento contábil adequado dos gastos do Projeto Monitor Ambiental.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
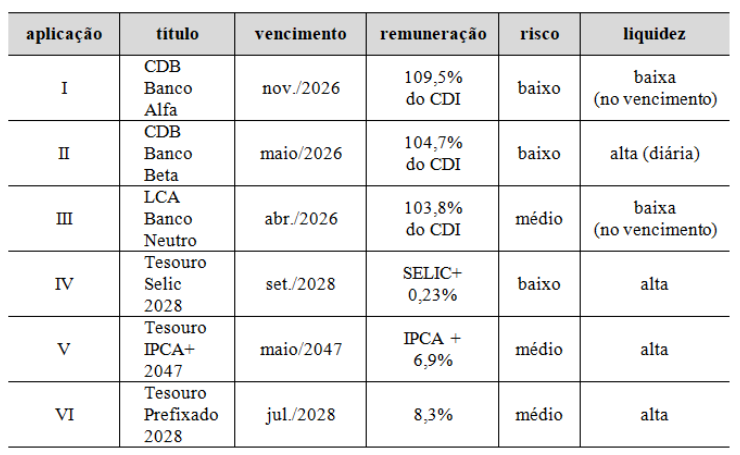
Na situação hipotética apresentada, conforme as disposições do MCASP, podem ser consideradas como equivalente de caixa apenas as aplicaçõesResolução comentada
Análise das alternativas
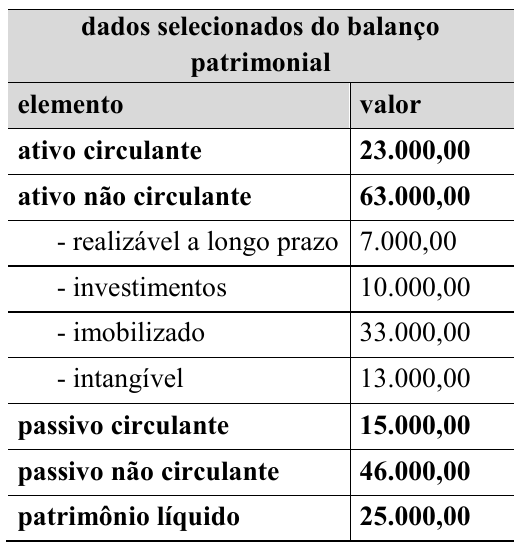
Considerando os dados apresentados na situação hipotética precedente e as definições clássicas de índices de estrutura de capital propostas por Matarazzo, assinale a opção correta.Resolução comentada
Análise das alternativas
Assinale a opção correta acerca dos restos a pagar, conforme o MCASP.
Certo ente público realiza mensalmente o seguinte lançamento contábil.
De acordo com o MCASP e a Lei n.º 4.320/1964, as despesas de exercícios anteriores (DEA)
Na NBC TSP – Estrutura Conceitual, algumas características qualitativas da informação contábil foram associadas às situações apresentadas a seguir, segundo a predominância: (a) característica que possibilita que usuários identifiquem semelhanças e diferenças entre informações de períodos distintos ou entre diferentes entidades; (b) característica que assegura que observadores independentes possam chegar a consenso quanto à adequação do reconhecimento, da mensuração ou da representação da informação, sem erro material ou viés; (c) característica que se refere à disponibilidade da informação, antes que perca sua capacidade de ser útil para a prestação de contas e a tomada de decisão.
Determinada entidade pública identifica, no encerramento de certo exercício, a existência de um possível ativo decorrente de evento passado, cujo potencial de serviços ainda depende de avaliações técnicas complexas. Embora haja evidências razoáveis da existência desse item, a estimativa do valor monetário apresenta elevado grau de incerteza, mesmo com a utilização de técnicas de mensuração e divulgação das premissas adotadas.
Segundo a NBC TSP 03, o reconhecimento de provisões representa um desafio para as entidades públicas. As provisões se distinguem dos demais passivos porque
Determinada entidade pública tenha recebeu uma doação de 500 caixas de lâmpadas, que serão mantidas em estoque para as substituições que se fizerem necessárias. Trata-se de uma transação sem contraprestação.
Como parte da sua política contábil para tratamento de ativos imobilizados, a entidade pública deve escolher o modelo do custo ou o modelo da reavaliação. Se a entidade optar pelo segundo modelo, a reavaliação dos ativos imobilizados deve ser realizada
Uma entidade pública detém um equipamento, adquirido há seis anos e com vida útil estimada de 12 anos. O equipamento é um ativo não gerador de caixa, usado pela entidade na prestação de seus serviços. Devido a mudanças significativas de longo prazo no ambiente tecnológico, a entidade obteve, ao final do sexto ano de uso do equipamento, indicação de que o ativo poderia ser objeto de redução ao valor recuperável.
A NBC TSP 11 orienta as entidades públicas quanto à elaboração e apresentação das suas demonstrações contábeis. No que concerne à compensação de valores, a referida norma dispõe que ativos, passivos, receitas e despesas não devem ser compensados, exceto quando exigido ou permitido por uma NBC TSP. Essa vedação relativa à compensação de valores aplica-se
Ao elaborar a demonstração dos fluxos de caixa de um ente da Federação, a equipe da contabilidade apurou os seguintes ingressos e desembolsos de caixa ocorridos no exercício de 2024, os quais foram registrados no sistema de execução orçamentária e financeira.
A norma NBC TSP 13 traz orientações para apresentação de informação orçamentária nas demonstrações contábeis, a partir de conceitos que possibilitem o acompanhamento dos valores aprovados e realizados ao longo de um ciclo de execução orçamentária. Em relação aos conceitos relevantes para a apresentação de informação orçamentária, assinale a opção correta.
Para fins de elaboração de demonstrações contábeis consolidadas, o MCASP, alinhado com a NBC TSP 17, exemplifica itens “que não serão excluídos nos demonstrativos consolidados do orçamento fiscal e da seguridade social”. Esses itens incluem
Até o final do exercício de 20X1, uma entidade pública apurava a depreciação da sua frota de veículos pelo método da linha reta (contas constantes). A partir da análise de um relatório produzido pela superintendência de gestão da frota, que incluía informações sobre valores históricos e de mercado dos veículos, a entidade deliberou e optou pela adoção do método da soma dos dígitos para depreciação dos veículos, por entender que esse método representaria mais adequadamente o padrão de consumo dos benefícios econômicos associados aos veículos da frota.
No início de 2025, a secretaria de meio ambiente de determinado estado da Federação iniciou o Projeto Monitor Ambiental, cujo objetivo é desenvolver um sistema informatizado próprio para monitorar a qualidade dos recursos naturais (água, ar, solo) e a saúde dos ecossistemas (fauna e flora), além de disponibilizar um painel de acompanhamento online para controle social. No primeiro semestre, os recursos aplicados foram destinados (i) à realização de estudos técnicos preliminares para avaliar a viabilidade do sistema; (ii) ao levantamento de requisitos junto aos atores envolvidos nos processos de monitoramento; e (ii) à contratação de consultoria para a análise de soluções tecnológicas existentes no mercado. Após os estudos preliminares e a comprovação da viabilidade técnica, a secretaria optou por desenvolver o sistema, de modo que, no segundo semestre, foram aplicados recursos (i) no desenvolvimento de protótipos iniciais do sistema; (ii) na realização de testes-piloto em dois polos de monitoramento; (iii) na realização de ajustes no software com base nos resultados dos testes; e (iv) na capacitação da equipe interna de TI para operar e manter o sistema. A secretaria recebeu dotação orçamentária para cobrir os custos do projeto e tem a expectativa de que o sistema poderá ser utilizado por pelo menos 10 anos, o que contribuirá para maior eficiência no monitoramento da qualidade dos recursos naturais e da saúde dos ecossistemas, bem como possibilitará a geração de base de dados e históricos que propiciem avaliações mais precisas.
O MCASP estabelece determinadas regras de integridade para o plano de contas aplicado ao setor público (PCASP), entre as quais há regras relativas aos lançamentos contábeis. De acordo com estas regras, um lançamento a débito na conta clientes (classe 1) pode ter como contrapartida a conta
O quadro a seguir detalha aplicações em renda fixa detidas por determinado ente público ao final do exercício de 2025.
Suponha que, no último quadrimestre de determinado exercício financeiro, um ente público estadual tenha apurado uma receita corrente líquida (RCL) de R$ 20 bilhões, parâmetro ajustado para fins de controle de gasto com pessoal. Nesse caso, de acordo com os limites impostos pela Lei de Responsabilidade Fiscal para despesas com pessoal no âmbito do Poder Executivo estadual, o limite de alerta pelo tribunal de contas respectivo para o referido ente público é de
Os dados apresentados na tabela a seguir foram extraídos das demonstrações contábeis consolidadas da Cia. Alfa, em 31/12/2025, sendo os valores expressos em milhões de reais.
Na análise das demonstrações contábeis, os índices de liquidez são utilizados para medir a solidez da base financeira da empresa. De acordo com Matarazzo, o índice de liquidez seca