← Voltar para a lista de provas Secretaria de Estado do Meio Ambiente do Amazonas (SEMA/AM) · Técnico de Nível Superior – Especialidade: Contabilidade 50 questões nesta prova · página 1 de 3 · 47 com gabarito Gabarito disponível O objeto da CASP é o patrimônio público. A contabilidade aplicada ao setor público tem como objeto o patrimônio público, e é em torno dele que se registram, controlam e evidenciam os fatos administrativos, conforme a NBC TSP Estrutura Conceitual e a Resolução CFC sobre o objeto da CASP. A) Errada: o planejamento fiscal é uma função, não o objeto. B) Errada: o orçamento é um dos aspectos evidenciados, não o objeto central. D) Errada: a arrecadação é apenas parte dos fatos registrados. E) Errada: a execução financeira da despesa é um dos aspectos, não o objeto. Referência: NBC T 16.1 / MCASP – Objeto da contabilidade aplicada ao setor público Resolução comentada do VaiConcursos. Gabarito disponível O MCASP padroniza procedimentos e demonstrações contábeis. O MCASP, publicado pela STN, tem por finalidade uniformizar os procedimentos contábeis patrimoniais, orçamentários e as demonstrações no setor público, buscando a consolidação das contas nacionais. A) Errada: metas de arrecadação não são objeto do manual. C) Errada: licitações e contratos são regulados por legislação específica. D) Errada: políticas macroeconômicas não são o escopo do manual. E) Errada: o manual não institui normas de direito financeiro nem supre omissões da Lei 4.320/1964; ele orienta a aplicação contábil. Referência: MCASP – Apresentação/Introdução Resolução comentada do VaiConcursos. Gabarito disponível Ativo é recurso controlado que gera benefícios econômicos ou potencial de serviços. O MCASP define ativo como um recurso controlado no presente pela entidade como resultado de evento passado, capaz de gerar potencial de serviços ou benefícios econômicos. A alternativa B traduz esse conceito. A) Errada: ativo não se limita a direitos tributários. C) Errada: o benefício pode ser potencial de serviços, não apenas lucro. D) Errada: ativo não depende de dotação orçamentária, podendo ter outras origens. E) Errada: conversão imediata em caixa descreve ativo circulante/disponibilidade, não o conceito geral de ativo. Referência: MCASP 11ª ed. – Ativo; NBC TSP Estrutura Conceitual Resolução comentada do VaiConcursos. Gabarito disponível Intangível é ativo não monetário identificável, sem substância física, controlado e gerador de benefícios. Conforme o MCASP, ativo intangível é um ativo não monetário, identificável, sem substância física, controlado pela entidade e capaz de gerar benefícios econômicos futuros ou potencial de serviços. A alternativa A reproduz esse conceito. B) Errada: exige-se que o bem seja identificável. C) Errada: bens incorpóreos integram o patrimônio e o objeto da CASP. D) Errada: o reconhecimento depende da definição e dos critérios de ativo, não de vínculo com a execução orçamentária. E) Errada: gastos com treinamento, em regra, são despesa (variação patrimonial diminutiva), não ativo intangível. Referência: MCASP 11ª ed. – Ativo intangível; NBC TSP 08 Resolução comentada do VaiConcursos. Gabarito disponível Reconhecimento pelo fato gerador caracteriza o regime de competência. No regime de competência, as variações patrimoniais são reconhecidas quando ocorre o fato gerador, independentemente do pagamento ou recebimento. É o regime aplicado à contabilidade patrimonial do setor público. A) Errada: o regime misto é o da Lei 4.320/1964 (orçamento por caixa para receita e competência para despesa), aplicado ao aspecto orçamentário. B) Errada: regime orçamentário não é o critério de reconhecimento patrimonial. D) Errada: regime de caixa reconhece no pagamento ou recebimento. E) Errada: regime financeiro não é a designação do critério em questão. Referência: MCASP – Regime de competência; NBC TSP Estrutura Conceitual Resolução comentada do VaiConcursos. Gabarito disponível Fundação pública da administração indireta se sujeita integralmente à CASP. A CASP aplica-se às entidades do setor público, incluindo as autarquias e fundações públicas da administração indireta. Empresas estatais não dependentes seguem, em regra, as normas contábeis aplicáveis às empresas em geral (Lei das S.A. e IFRS), e não a CASP integral. A) Errada: OSCIP é entidade privada sem fins lucrativos, fora da administração pública. B) Errada: sociedade de economia mista não dependente segue a contabilidade societária. C) Errada: empresa pública independente também segue a contabilidade societária. E) Errada: organização social é entidade privada, não integra a administração pública. Referência: MCASP – Campo de aplicação; NBC TSP Estrutura Conceitual Resolução comentada do VaiConcursos. Gabarito disponível Saldo patrimonial = ativo menos passivo. Segundo o critério da CASP (MCASP), o saldo patrimonial corresponde à diferença entre o ativo e o passivo, ou seja, o patrimônio líquido da entidade. Trata-se de conceito patrimonial, e não orçamentário ou financeiro. A) Errada: resultado financeiro é outro conceito (diferença entre ativo e passivo financeiros). B) Errada: diferença entre receitas e despesas orçamentárias é resultado orçamentário. D) Errada: soma das receitas arrecadadas é apenas a receita realizada. E) Errada: disponibilidades financeiras compõem apenas parte do ativo. Referência: MCASP – Patrimônio Líquido / Saldo patrimonial Resolução comentada do VaiConcursos. Gabarito disponível O lançamento do crédito tributário é uma VPA. Pelo regime de competência, o lançamento do IPTU reconhece o direito de receber (ativo) e a receita correspondente, que é uma variação patrimonial aumentativa, mesmo sem arrecadação. A) Não é só financeiro, há impacto patrimonial. B) Não é permutativo, pois aumenta o PL. D) VPD reduziria o PL. E) Receita orçamentária ocorre na arrecadação, e não 'apenas'. Referência: MCASP – Receitas tributárias e VPA. Resolução comentada do VaiConcursos. Gabarito disponível Pagar salário já reconhecido como obrigação é variação qualitativa. O reconhecimento do salário (VPD) ocorreu antes, na apropriação da obrigação. O pagamento apenas baixa o passivo contra a disponibilidade, sem alterar o PL, caracterizando uma variação patrimonial qualitativa (permutativa). A) Receita corrente é ingresso orçamentário. C) A VPD ocorreu no reconhecimento, não no pagamento. D) Resultado positivo não se aplica. E) VPA aumentaria o PL, o que não ocorre. Referência: MCASP – Variações patrimoniais qualitativas. Resolução comentada do VaiConcursos. Gabarito disponível VPQs são as que alteram o patrimônio líquido. As variações patrimoniais quantitativas (VPA e VPD) aumentam ou diminuem o patrimônio líquido. As qualitativas é que o mantêm inalterado. B) Não se limitam a caixa. C) A classe 5 é do controle do orçamento aprovado? Não: o registro ocorre nas classes 3 e 4. D) Seria a definição das qualitativas. E) Afetar apenas o orçamento não corresponde ao conceito. Referência: MCASP 11ª ed. – Variações patrimoniais quantitativas. Resolução comentada do VaiConcursos. Gabarito disponível O resultado patrimonial é a diferença entre VPA e VPD. O resultado patrimonial do exercício é apurado pelo confronto entre as variações patrimoniais aumentativas e as diminutivas, evidenciado na DVP. A) Saldo financeiro vem do balanço financeiro. B, D) São visões orçamentárias. C) Ingressos e desembolsos são fluxo financeiro. Referência: MCASP – DVP e resultado patrimonial. Resolução comentada do VaiConcursos. Gabarito disponível A VPD só ocorre na entrega do bem, fato gerador patrimonial. Pelo enfoque patrimonial, o fato gerador ocorre com a entrega e o recebimento do bem, não com o empenho, que é ato orçamentário. Além disso, aquisição de equipamentos gera ativo imobilizado, e o impacto no PL decorre da depreciação ao longo do tempo. O gabarito considera a entrega como o momento do reconhecimento. A, D) O empenho é orçamentário e não altera o PL. C) O registro patrimonial depende do fato gerador, não apenas da liquidação. E) O pagamento não é o fato gerador. Referência: MCASP 11ª ed. – Regime de competência e fato gerador. Resolução comentada do VaiConcursos. Gabarito disponível Material de consumo de uso imediato é reconhecido como VPD. Quando o material de consumo é adquirido para utilização imediata, o consumo é reconhecido diretamente como variação patrimonial diminutiva, e não passa pelo estoque. A) 'Despesa de custeio' é classificação orçamentária. B) Não é ativo permanente, pois é consumido. C) Qualitativa seria se fosse para estoque. E) VPA aumentaria o PL, o que não ocorre. Referência: MCASP 11ª ed. – Variações patrimoniais diminutivas. Resolução comentada do VaiConcursos. Gabarito disponível Alteram o PL a depreciação (VPD) e o lançamento de crédito tributário (VPA). I e IV geram variações quantitativas: a depreciação é VPD e o lançamento do crédito tributário é VPA, ambos alterando o PL. II (recebimento do crédito já reconhecido) e III (pagamento de obrigação já registrada) são variações qualitativas (permutativas), sem alterar o PL. A, D, E) Incluem II ou III, que são permutativos. C) Inclui II, que é permutativo, e omite I. Referência: MCASP 11ª ed. – Variações patrimoniais. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Pagamento de RP e recebimento de crédito são fatos permutativos, sem alterar o PL. O pagamento de restos a pagar já inscritos (baixa de passivo contra caixa) e o recebimento de crédito tributário já reconhecido (caixa contra crédito a receber) são variações qualitativas, que não alteram o PL. Já a provisão reduz o PL (VPD) e a reavaliação positiva o aumenta (VPA). A) Errada: provisão e reavaliação alteram o PL. B) Errada: a reavaliação positiva aumenta o PL. D) Errada: a reavaliação aumenta o PL, e o recebimento do crédito não. E) Errada: a provisão é VPD e reduz o PL. Referência: MCASP – Variações patrimoniais qualitativas e quantitativas. Resolução comentada do VaiConcursos. Gabarito disponível Perda ocorre quando o valor de alienação é menor que o valor contábil. Há perda na alienação quando o valor obtido na venda é inferior ao valor contábil (custo menos depreciação, amortização, exaustão e perdas acumuladas). Se for superior, há ganho. A, C, E) São componentes que reduzem o valor contábil, não parâmetro de comparação. B) Valor inicial não é a referência para apuração de ganho ou perda. Referência: MCASP – Ativo imobilizado, baixa e alienação. Resolução comentada do VaiConcursos. Gabarito disponível A redução de valor de intangível chama-se amortização. Amortização é a perda de valor de ativos intangíveis com vida útil definida, como marcas e patentes. Depreciação aplica-se ao imobilizado tangível. A) Inventário é levantamento de bens. B) Depreciação é para bens tangíveis. D) Ganho é resultado positivo. E) Baixa é a retirada do ativo. Referência: MCASP – Ativo intangível. Resolução comentada do VaiConcursos. Gabarito disponível Divergência material entre valor justo e contábil exige reavaliação. Quando o valor justo de um ativo difere materialmente do valor contábil, deve-se fazer a reavaliação para ajustá-lo ao valor justo. A) Contabilização é termo genérico. C) Exaustão refere-se a recursos naturais. D) Alienação é a venda. E) Análise do custo de aquisição não resolve a divergência com o valor justo. Referência: MCASP – Reavaliação e redução ao valor recuperável. Resolução comentada do VaiConcursos. Gabarito disponível Quota fixa anual sobre valor depreciável caracteriza o método da taxa constante. Valor depreciável = 11.000 − 1.000 = 10.000; 10% ao ano gera parcela constante de R$ 1.000 por ano. Isso caracteriza o método das quotas constantes (linha reta), citado como 'taxa constante'. A) Vida útil é o prazo, não o método. C) Valor justo é critério de mensuração. D) Soma dos dígitos gera parcelas decrescentes. E) Unidades produzidas depende do uso, não de taxa fixa. Referência: MCASP – Métodos de depreciação (quotas constantes). Resolução comentada do VaiConcursos.SEMA/AM 2025 — Técnico de Nível Superior — Especialidade: Contabilidade (Cargo 10) — Conhecimentos Específicos
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Considerando a situação hipotética apresentada e o enfoque patrimonial previsto no MCASP (11.ª edição), assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I o reconhecimento da depreciação de veículos oficiais.
II o recebimento de crédito tributário anteriormente reconhecido como direito a receber.
III o pagamento de fornecedor referente a obrigação já registrada no passivo.
IV o lançamento de crédito tributário ainda não arrecadado.
Estão certos apenas os itensResolução comentada
Análise das alternativas
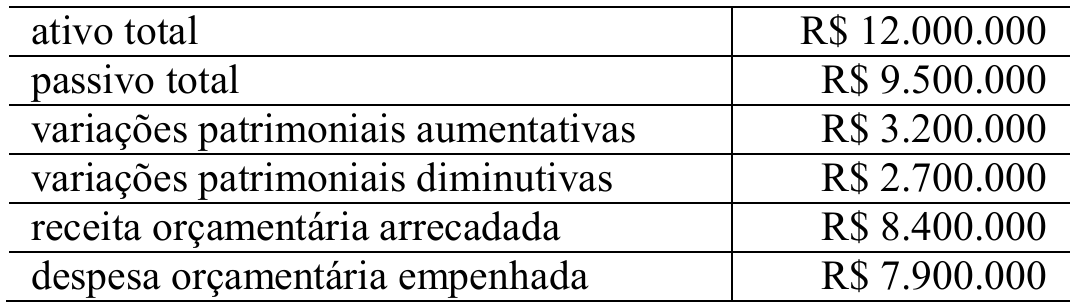
Considerando, na situação hipotética apresentada, exclusivamente o enfoque patrimonial previsto no MCASP (11.ª edição), assinale a opção correta.
Com base nessa situação hipotética e considerando exclusivamente o enfoque patrimonial da CASP, assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Assinale a opção em que é indicado o objeto central que orienta todo o processo de registro, controle e evidenciação dos fatos administrativos na contabilidade aplicada ao setor público.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela Secretaria do Tesouro Nacional, tem como finalidade
De acordo com os critérios estabelecidos pelo MCASP (11.ª edição), ativo público é definido como
De acordo com o MCASP (11.ª edição), assinale a opção correta acerca do ativo intangível.
Na contabilidade patrimonial do setor público, as variações patrimoniais são reconhecidas observando-se o fato gerador do direito ou da obrigação. Esse procedimento caracteriza a adoção do regime
Sabendo que o campo de aplicação da contabilidade aplicada ao setor público (CASP) abrange as entidades que integram a administração pública, observados o grau de dependência orçamentária e a natureza jurídica do ente, assinale a opção em que é corretamente citada entidade que está obrigatoriamente sujeita à aplicação integral da CASP.
O saldo patrimonial, segundo o critério adotado pela CASP, corresponde
O reconhecimento do lançamento de crédito tributário referente ao IPTU ainda não arrecadado produz efeitos patrimoniais no momento do registro do direito de receber, o que indica a ocorrência de
O pagamento de salários já reconhecidos contabilmente como obrigação gera o efeito patrimonial denominado
De acordo com o MCASP (11.ª edição), as variações patrimoniais quantitativas são as que
De acordo com o enfoque patrimonial da contabilidade pública, a apuração do resultado patrimonial do exercício decorre
Uma entidade pública firmou, no exercício atual, contrato administrativo para a aquisição de equipamentos no valor de R$ 500.000, com entrega prevista para março do exercício seguinte. No exercício atual, houve apenas o empenho da despesa.
De acordo com o MCASP (11.ª edição), a aquisição de material de consumo cuja utilização será imediata deve ser reconhecida como
De acordo com o enfoque patrimonial previsto no MCASP (11.ª edição) e na doutrina da CASP, é fato contábil que altera quantitativamente o patrimônio líquido de uma entidade pública
Os seguintes dados foram apurados durante o encerramento de certo exercício de uma entidade pública.
Durante o encerramento de determinado exercício, uma entidade pública apresentou os seguintes registros contábeis: reconhecimento de provisão para contingências judiciais; reavaliação positiva de imóvel público; pagamento de restos a pagar já inscritos; recebimento de receita tributária previamente registrada como crédito a receber.
As perdas com alienação referem-se a situações em que o valor do ativo imobilizado alienado seja menor do que o seu
A desvalorização decorrente da diminuição do valor de um ativo intangível, como uma marca ou uma patente, é denominada
Quando o valor justo de um ativo difere materialmente do seu valor contábil registrado, exige-se
Considere que o valor bruto de determinado bem seja de R$ 11.000,00, com valor residual de R$ 1.000,00 e depreciação de 10% ao ano. Nesse caso, é correto afirmar que a depreciação do referido bem foi realizada por meio do método