← Voltar para a lista de provas Superior Tribunal Militar (STM) · Analista Judiciário – Área: Apoio Especializado – Especialidade: Contabilidade 70 questões nesta prova · página 1 de 4 · 69 com gabarito Gabarito disponível O SPED não abrange todas as entidades, pois há dispensas e exceções. Estão fora do Sistema Público de Escrituração Digital, por exemplo, as pessoas jurídicas imunes e isentas que não se enquadrem nas hipóteses de obrigatoriedade, e as optantes do Simples Nacional, que têm tratamento diferenciado. Logo, a generalização com 'todas as entidades' é incorreta. Certo: erra ao generalizar para todas as entidades. Errado: correto, pois existem entidades dispensadas. Referência: Decreto 6.022/2007 (institui o SPED) Resolução comentada do VaiConcursos. Gabarito disponível Reproduz as formalidades extrínsecas e intrínsecas da escrituração. A ITG 2000 exige escrituração em idioma e moeda corrente nacionais, em forma contábil, em ordem cronológica, sem borrões, rasuras ou emendas, e com base em documentos que comprovem os fatos contábeis. O item reproduz tais exigências. Certo: correto. Errado: negaria os requisitos previstos na norma. Referência: ITG 2000 (R1) Resolução comentada do VaiConcursos. Gabarito disponível A classificação circulante/não circulante é apenas uma das possíveis; o plano de contas tem outros grupos. O plano de contas inclui ativo, passivo, patrimônio líquido, receitas, despesas e contas de resultado, que não se classificam em circulante e não circulante. Além disso, as contas também se classificam como sintéticas e analíticas, e como patrimoniais e de resultado. A afirmação é, portanto, incompleta e errada. Certo: errado, pois a classificação não se limita a circulantes e não circulantes. Errado: correto. Referência: Lei 6.404/1976, art. 178; teoria do plano de contas Resolução comentada do VaiConcursos. Gabarito disponível Ativo e passivo contêm contas de natureza devedora e credora. No ativo há contas credoras redutoras, como depreciação acumulada e perdas estimadas. No passivo há contas devedoras redutoras, como encargos financeiros a transcorrer. Assim, ambos os grupos possuem contas de ambas as naturezas. Certo: correto. Errado: ignoraria as contas retificadoras. Referência: Teoria geral das contas; Lei 6.404/1976 Resolução comentada do VaiConcursos. Gabarito disponível O diário é obrigatório, mas outros livros podem ser adotados à vontade. A norma de escrituração (ITG 2000) determina que o Livro Diário é indispensável, e permite à entidade adotar os livros auxiliares que julgar necessários, em quantidade e forma, desde que atendidas as formalidades. Certo: correto. Errado: contraria a ITG 2000 ao negar a liberdade de adoção de livros auxiliares. Referência: ITG 2000 (R1) – Escrituração Contábil Resolução comentada do VaiConcursos. Gabarito disponível Na DOAR, resultado abrangente de coligadas pela equivalência é apresentado em linha única, não por natureza de cada componente. Segundo o CPC 26, a participação nos outros resultados abrangentes de coligadas e controladas, apurada pela equivalência patrimonial, deve ser apresentada em linha única, separada dos demais componentes, e não classificada componente a componente pela natureza. Por isso o item está errado. Certo: errado, pois a norma exige a apresentação agregada em linha separada. Errado: correto. Referência: CPC 26 (R1), item 82A Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível VAB menos depreciação, amortização e exaustão = VA líquido produzido. Na DVA, o valor adicionado bruto é a receita menos insumos adquiridos de terceiros. Deduzindo-se depreciação, amortização e exaustão, obtém-se o valor adicionado líquido produzido pela entidade. Certo: correto. Errado: incorreto, pois a diferença entre as duas medidas é exatamente esse montante. Referência: CPC 09 – Demonstração do Valor Adicionado Resolução comentada do VaiConcursos. Gabarito disponível Compra de ações próprias reduz o PL e o ativo, não aumenta o patrimônio nem investimentos. Ações em tesouraria são conta redutora do patrimônio líquido. A aquisição, paga com recursos da empresa, reduz o caixa (ativo) e o PL em R$ 2 milhões. Não há aumento do PL nem do grupo Investimentos, pois a empresa não investe em si mesma. Certo: errado, pois o PL diminui e as ações em tesouraria não são investimento. Errado: correto. Referência: CPC 39; Lei 6.404/1976, art. 30 Resolução comentada do VaiConcursos. Gabarito disponível A DRE deve evidenciar a perda por redução ao valor recuperável (impairment). Conforme o CPC 01 e o CPC 26, a perda por desvalorização (impairment) de ativo é reconhecida no resultado e deve ser evidenciada em rubrica própria na DRE, quando relevante. O item está de acordo com a gabarito oficial. Certo: correto. Errado: negaria a necessidade de evidenciação específica, contrariando os normativos. Referência: CPC 01 (R1); CPC 26 (R1); Lei 6.404/1976, art. 187 Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Liquidação concomitante à prestação do serviço: empenho/liquidação e VPD reconhecidos simultaneamente. Pelo princípio da competência, a VPD é reconhecida quando ocorre o fato gerador (prestação do serviço). Se a liquidação da despesa orçamentária ocorre ao mesmo tempo, os dois registros (despesa orçamentária e VPD) coincidem no tempo. Há casos de VPD sem despesa orçamentária e vice-versa, mas na hipótese descrita são simultâneos. Certo: correto. Errado: incorreto, pois, havendo coincidência entre liquidação e fato gerador, não há defasagem entre os registros. Referência: MCASP – Parte II (Procedimentos Contábeis Patrimoniais); regime de competência Resolução comentada do VaiConcursos. Gabarito disponível Na concessão de suprimento de fundos, a despesa orçamentária é empenhada, mas a VPD só ocorre na aplicação. Na concessão, a despesa orçamentária é empenhada e executada, mas a VPD só é reconhecida quando o suprimento é efetivamente aplicado, na prestação de contas. Na concessão há apenas um direito a receber, sem diminuição patrimonial. Por isso a VPD e a despesa orçamentária não coincidem no ato da concessão. B (Errado) é a correta. A (Certo) trata o ato como diminuição patrimonial imediata, o que não ocorre. Referência: MCASP, procedimentos contábeis (suprimento de fundos). Resolução comentada do VaiConcursos.STM 2025 — Analista Judiciário — Área: Apoio Especializado — Especialidade: Contabilidade (Cargo 5) — Conhecimentos Específicos
No que se refere ao plano de contas e aos procedimentos de escrituração, julgue os itens que seguem.
São usuárias do Sistema Público de Escrituração Digital todas as entidades comerciais, industriais, prestadoras de serviços e cooperativas, com ou sem fins lucrativos, estabelecidas no território nacional.Resolução comentada
Análise das alternativas
No que se refere ao plano de contas e aos procedimentos de escrituração, julgue os itens que seguem.
Uma escrituração contábil adequada deve ser realizada em idioma e em moeda corrente nacionais; em forma contábil; em ordem cronológica de dia, mês e ano; sem borrões, rasuras ou emendas; e com base em documentos ou elementos que comprovem ou evidenciem fatos contábeis.Resolução comentada
Análise das alternativas
No que se refere ao plano de contas e aos procedimentos de escrituração, julgue os itens que seguem.
As contas contábeis que integram o plano de contas classificam-se em circulantes e não circulantes.Resolução comentada
Análise das alternativas
No que se refere ao plano de contas e aos procedimentos de escrituração, julgue os itens que seguem.
Os grupos patrimoniais ativo e passivo são compostos tanto por contas devedoras quanto por contas credoras.Resolução comentada
Análise das alternativas
No que se refere ao plano de contas e aos procedimentos de escrituração, julgue os itens que seguem.
O livro diário é indispensável para a escrituração contábil, mas a entidade pode adotar tantos livros quantos considere necessários a essa atividade.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, no que se refere à elaboração de demonstrações contábeis, segundo a legislação e os normativos vigentes no País.
Os resultados abrangentes oriundos da aplicação do método da equivalência patrimonial sobre investimentos devem ser evidenciados, na demonstração de outros resultados abrangentes da investidora, com a classificação de cada um de seus componentes conforme sua natureza.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, no que se refere à elaboração de demonstrações contábeis, segundo a legislação e os normativos vigentes no País.
Considere que, para determinada entidade, o caixa e os equivalentes de caixa somaram R$ 2.500 ao final de dado exercício, e que, no exercício seguinte, ocorreram os seguintes eventos:
• as atividades de financiamento geraram um caixa líquido de R$ 1.200;
• as atividades de investimento consumiram um caixa líquido de R$ 3.500;
• recebimento de vendas de R$ 3.000;
• pagamento de compras de R$ 1.500;
• pagamento de despesas operacionais de R$ 900;
• pagamento de despesas financeiras de R$ 500; e
• os dividendos pagos tenham sido de R$ 750.
Nessas condições, o saldo de caixa e equivalentes ao final do novo exercício social será negativo em R$ 450.
Julgue os itens subsequentes, no que se refere à elaboração de demonstrações contábeis, segundo a legislação e os normativos vigentes no País.
Em uma demonstração do valor adicionado, o que diferencia o valor adicionado bruto do valor adicionado líquido produzido pela entidade é o montante de depreciação, amortização e exaustão.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, no que se refere à elaboração de demonstrações contábeis, segundo a legislação e os normativos vigentes no País.
Suponha que, ao final de determinado exercício, os ativos totais de uma empresa, correspondentes à soma dos passivos totais e do patrimônio líquido, apresentavam o valor de R$ 120 milhões, já computados os resultados do exercício. Suponha, ainda, que, imediatamente antes de encerrado o exercício, a empresa tenha adquirido R$ 2 milhões em ações de sua própria emissão, a preço de mercado. Nesse caso, houve aumento do saldo do patrimônio social da empresa, bem como aumento no grupo investimentos.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, no que se refere à elaboração de demonstrações contábeis, segundo a legislação e os normativos vigentes no País.
Na demonstração do resultado do exercício, rubrica própria deve evidenciar a perda por redução ao valor recuperável de ativos.Resolução comentada
Análise das alternativas
As informações a seguir foram obtidas da contabilidade de determinada entidade hipotética, em um período em que não havia estoques iniciais de qualquer espécie e toda a produção, de 5 mil unidades, havia sido concluída no próprio período.
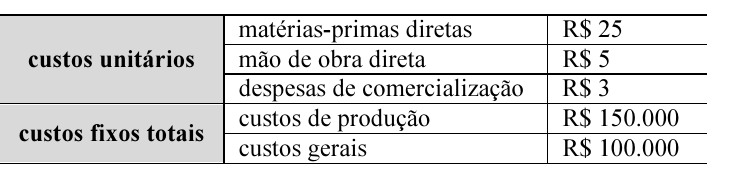
A partir das informações precedentes, julgue os itens que se seguem.
Pelo custeio por atividade, um custo fixo que possa ser associado a um objeto de custeio sem o uso de procedimentos de rateio arbitrários deve compor o custo do objeto em questão, mas custos que exijam rateios arbitrários devem ser reconhecidos como despesa do período.
As informações a seguir foram obtidas da contabilidade de determinada entidade hipotética, em um período em que não havia estoques iniciais de qualquer espécie e toda a produção, de 5 mil unidades, havia sido concluída no próprio período.
A partir das informações precedentes, julgue os itens que se seguem.
Para que a entidade atinja seu ponto de equilíbrio com a venda total da produção no período, o preço de venda de cada unidade produzida deve ser igual a R$ 80.
As informações a seguir foram obtidas da contabilidade de determinada entidade hipotética, em um período em que não havia estoques iniciais de qualquer espécie e toda a produção, de 5 mil unidades, havia sido concluída no próprio período.
A partir das informações precedentes, julgue os itens que se seguem.
Segundo o método do custeio por absorção, o custo de cada unidade produzida pela entidade foi de R$ 60.
As informações a seguir foram obtidas da contabilidade de determinada entidade hipotética, em um período em que não havia estoques iniciais de qualquer espécie e toda a produção, de 5 mil unidades, havia sido concluída no próprio período.
A partir das informações precedentes, julgue os itens que se seguem.
Pelo custeio variável, cada unidade produzida pela entidade custa R$ 27 a menos do que pelo custeio por absorção.
Da contabilidade de uma entidade hipotética foram extraídas as seguintes informações.
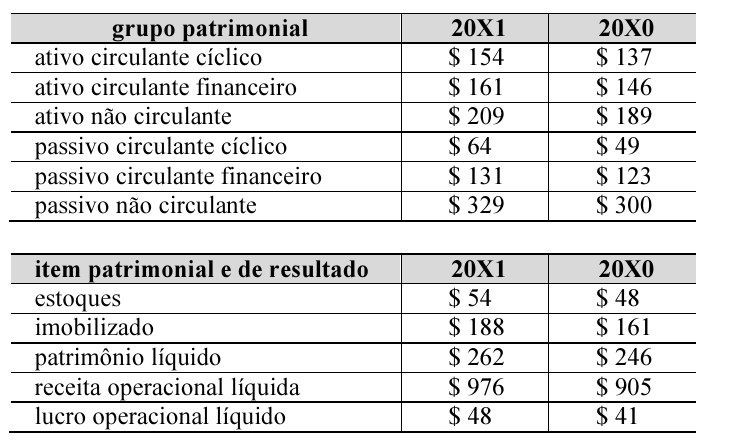
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue os próximos itens.
Entre os anos 20X0 e 20X1, a entidade reduziu a participação de recursos próprios em sua estrutura de capitais.
Da contabilidade de uma entidade hipotética foram extraídas as seguintes informações.
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue os próximos itens.
A liquidez corrente da entidade melhorou no período, mas a liquidez geral piorou.
Da contabilidade de uma entidade hipotética foram extraídas as seguintes informações.
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue os próximos itens.
A qualidade do endividamento da entidade piorou no período.
Da contabilidade de uma entidade hipotética foram extraídas as seguintes informações.
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue os próximos itens.
O retorno obtido pela entidade sobre os investimentos aumentou no período.
No que concerne à receita e à despesa sob o enfoque patrimonial e à realização da variação patrimonial no setor público, julgue os seguintes itens.
Na hipótese de uma despesa orçamentária ser liquidada concomitantemente com a prestação do serviço, a despesa orçamentária e o fato gerador da variação patrimonial diminutiva devem ser contabilizados ao mesmo tempo.Resolução comentada
Análise das alternativas
No que concerne à receita e à despesa sob o enfoque patrimonial e à realização da variação patrimonial no setor público, julgue os seguintes itens.
Quando há uma concessão de suprimento de fundos, tanto o registro da variação patrimonial diminutiva quanto o da despesa orçamentária devem ser feitos no ato da concessão.Resolução comentada
Análise das alternativas
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: