← Voltar para a lista de provas Superior Tribunal Militar (STM) · Técnico Judiciário – Área: Administrativa – Especialidade: Contabilidade 70 questões nesta prova · página 4 de 4 · 68 com gabarito Gabarito disponível Ativo (classe 1) pode ter contrapartida em VPA (classe 4). Ambas são de natureza patrimonial, e o lançamento típico é o reconhecimento de receita patrimonial, por exemplo débito em ativo e crédito em VPA. Portanto, a contrapartida é permitida pelas regras de integridade. Certo: correto, pois as duas contas são patrimoniais. Errado: nega um lançamento usual. Referência: MCASP, PCASP e regras de integridade. Resolução comentada do VaiConcursos. Gabarito disponível Não é possível a contrapartida entre passivo (classe 2) e a classe 6. Pelas regras de integridade do PCASP, as contas de natureza patrimonial (classes 1 a 4) se relacionam entre si, e as de natureza orçamentária (classes 5 e 6) se relacionam entre si. Crédito empenhado a liquidar (classe 6) é orçamentário, então não pode ser contrapartida de conta de passivo (classe 2, patrimonial). Certo: viola a regra de integridade entre naturezas da informação. Errado: correto. Referência: Manual de Contabilidade Aplicada ao Setor Público (MCASP), PCASP. Resolução comentada do VaiConcursos. Gabarito disponível Empenho reserva dotação orçamentária para fim específico. O empenho é o ato emanado de autoridade competente que cria para o Estado a obrigação de pagamento, deduzindo o valor da dotação para o fim específico, ou seja, reservando-a. É o primeiro estágio da despesa. Certo: correto, conforme a Lei nº 4.320/64, arts. 58 a 60. Errado: contraria o conceito de empenho. Referência: Lei nº 4.320/1964, arts. 58 a 60. Resolução comentada do VaiConcursos. Gabarito disponível O que descreve o item é a previsão, não o lançamento. Planejar e estimar a arrecadação que constará na proposta orçamentária é o estágio da previsão. O lançamento é o ato administrativo que identifica o devedor, o fato gerador e o valor do crédito tributário, conforme o art. 142 do CTN e o art. 53 da Lei nº 4.320/64. Certo: confunde lançamento com previsão. Errado: correto. Referência: Lei nº 4.320/1964, art. 53; CTN, art. 142. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Quem cadastra o responsável pela conformidade contábil é o órgão/unidade gestora, não a CGU. A conformidade contábil é registrada por profissional de contabilidade (contador) designado pelo próprio órgão ou unidade gestora, e seu cadastro no SIAFI é feito por essa estrutura (setorial contábil, órgão), não pela CGU. A CGU atua no controle interno, sem cadastrar esses responsáveis. Certo: atribui à CGU uma função que não é dela. Errado: correto. Referência: Macrofunção SIAFI sobre conformidade contábil (STN). Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Na consolidação das contas, as operações intragovernamentais são excluídas. A LRF, art. 50, III, prevê que a consolidação das contas públicas deve excluir as operações intragovernamentais, para evitar dupla contagem. Dizer que devem ser incluídas é o oposto do previsto. Certo: incorreto, pois são excluídas. Errado: correto. Referência: Lei Complementar nº 101/2000 (LRF), art. 50, III. Resolução comentada do VaiConcursos. Gabarito disponível Na verificação da disponibilidade de caixa nos dois últimos quadrimestres do mandato, consideram-se os encargos e despesas compromissadas a pagar até o final do exercício. O art. 42, parágrafo único, da LRF determina que, na determinação da disponibilidade de caixa, serão considerados os encargos e despesas compromissadas a pagar até o final do exercício. Isso vale para o titular de Poder que está nos dois últimos quadrimestres do mandato. Certo: correto, conforme o parágrafo único do art. 42 da LRF. Errado: contraria o texto legal. Referência: Lei Complementar nº 101/2000 (LRF), art. 42, parágrafo único. Resolução comentada do VaiConcursos.STM 2025 — Técnico Judiciário — Área: Administrativa — Especialidade: Contabilidade (Cargo 10) — Conhecimentos Específicos
Julgue os seguintes itens, considerando a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) em naturezas da informação contábil, bem como a necessidade de observância das regras de integridade do PCASP.
Um lançamento na conta de ativo (classe 1) pode ter como contrapartida um lançamento na conta de variação patrimonial aumentativa (classe 4).Resolução comentada
Análise das alternativas
Julgue os seguintes itens, considerando a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) em naturezas da informação contábil, bem como a necessidade de observância das regras de integridade do PCASP.
Um lançamento na conta de passivo (classe 2) pode ter como contrapartida um lançamento na conta de crédito empenhado a liquidar (classe 6).Resolução comentada
Análise das alternativas
Em relação às etapas e estágios das receitas públicas e despesas públicas, julgue os itens subsecutivos.
O estágio do empenho da despesa pública consiste na reserva de dotação orçamentária para um fim específico.Resolução comentada
Análise das alternativas
Em relação às etapas e estágios das receitas públicas e despesas públicas, julgue os itens subsecutivos.
O lançamento da receita pública implica o planejamento e a estimativa da arrecadação das receitas orçamentárias que constarão na proposta orçamentária.Resolução comentada
Análise das alternativas
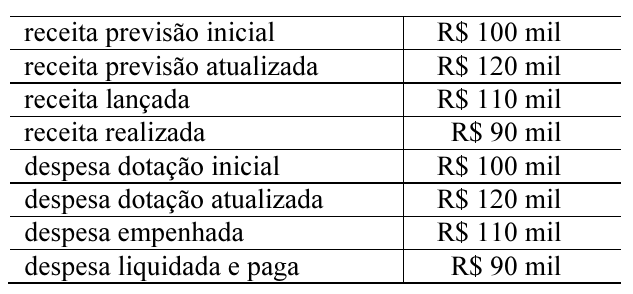
Com base nos dados da tabela precedente, relativa ao planejamento e execução da receita e da despesa orçamentárias de um exercício já encerrado em determinada entidade do setor público, julgue o item a seguir.
O resultado orçamentário do exercício foi deficitário em R$ 20 mil.
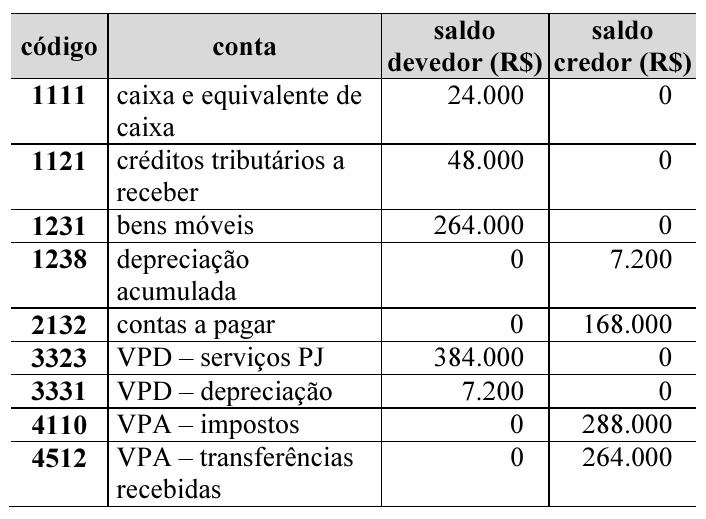
Considerando que, ao final do exercício em determinada entidade governamental, o balancete de verificação tenha apresentado as informações da tabela precedente, julgue o próximo item, relativo à demonstração das variações patrimoniais.
O resultado patrimonial do exercício foi nulo.
Julgue os itens que se seguem, relativos ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI).
No âmbito do governo federal, cabe à Controladoria Geral da União (CGU) a responsabilidade de cadastrar o nome do profissional que será responsável pelo registro da conformidade contábil no SIAFI.Resolução comentada
Análise das alternativas
Julgue os itens que se seguem, relativos ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI).
A alteração da forma de acesso de determinada unidade gestora (UG) no SIAFI será efetuada pela Secretaria do Tesouro Nacional, por solicitação do respectivo ministério ou órgão.
Julgue os itens a seguir, em relação ao disposto na Lei de Responsabilidade Fiscal (Lei n.º 101/2000).
No processo de consolidação das contas públicas, as operações intragovernamentais deverão ser incluídas na elaboração das demonstrações conjuntas.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, em relação ao disposto na Lei de Responsabilidade Fiscal (Lei n.º 101/2000).
Em relação aos restos a pagar, é correto afirmar que, na determinação da disponibilidade de caixa nos dois últimos quadrimestres do mandato de titular do Poder, serão considerados os encargos e despesas compromissadas a pagar até o final do exercício.Resolução comentada
Análise das alternativas
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: