← Voltar para a lista de provas Superintendência de Seguros Privados (SUSEP) · Analista Técnico – Área: Contabilidade Pública 80 questões nesta prova · página 1 de 4 · 79 com gabarito Gabarito disponível Erro corrigível por lançamento de retificação não exige substituição da escrituração digital. Pela ITG 2000, o erro identificado pode ser corrigido por lançamento de retificação. A substituição da escrituração digital já autenticada só é cabível quando o erro não puder ser corrigido dessa forma. O item inverte essa regra. A) Errada, pois a substituição não é obrigatória quando o erro pode ser retificado por lançamento. B) Correta, pois nega a obrigatoriedade de substituir. Referência: ITG 2000 (R1) – Escrituração Contábil (CFC) Resolução comentada do VaiConcursos. Gabarito disponível Livros digitais não precisam ser mantidos impressos e encadernados. A ITG 2000 admite a escrituração em forma digital, que dispensa a impressão e a encadernação, desde que atendidas as formalidades legais, como a autenticação pelo Sped. Exigir livro impresso e encadernado para os livros digitais é incorreto. A) Errada, pois o formato digital dispensa a forma impressa. B) Correta, pois contraria a exigência apontada no item. Referência: ITG 2000 (R1) – Escrituração Contábil (CFC) Resolução comentada do VaiConcursos. Gabarito disponível Pequeno empresário é dispensado de contabilidade formal e balanços (CC). O art. 970 do Código Civil (Lei 10.406/2002) prevê tratamento favorecido e simplificado ao pequeno empresário quanto à inscrição e aos efeitos daí decorrentes. O art. 1.179, §2º, dispensa o pequeno empresário de seguir o sistema de contabilidade e levantar o balanço patrimonial e o de resultado econômico. A) Correta, conforme o art. 1.179, §2º, do CC. B) Errada, pois a dispensa existe expressamente. Referência: Lei 10.406/2002 (Código Civil), art. 1.179, §2º Resolução comentada do VaiConcursos. Gabarito disponível A escrituração deve ser em idioma e moeda corrente nacionais. Pela ITG 2000, a escrituração contábil deve ser feita em língua portuguesa e em moeda corrente nacional, cumulativamente. O item erra ao admitir qualquer idioma. A) Errada, pois o idioma deve ser o português. B) Correta, pois o item contraria a exigência de idioma nacional. Referência: ITG 2000 (R1) – Escrituração Contábil (CFC) Resolução comentada do VaiConcursos. Gabarito disponível Lançamento contábil: um fato, partidas dobradas, débitos = créditos. O lançamento tem origem em um único fato contábil e pode ser simples ou composto (um ou mais débitos e um ou mais créditos). O método das partidas dobradas exige que a soma dos débitos seja sempre igual à soma dos créditos. O item descreve corretamente essas características. A) Correta. B) Errada, pois o item está de acordo com a técnica contábil e com as normas de escrituração. Referência: ITG 2000 (R1) – Escrituração Contábil (CFC) Resolução comentada do VaiConcursos. Gabarito disponível Ativo tem saldo devedor; contas de resultado podem ter saldo devedor (despesas) ou credor (receitas). As contas do ativo têm, por natureza, saldo devedor. As contas de resultado compreendem despesas, de saldo devedor, e receitas, de saldo credor, podendo apresentar qualquer dos dois saldos. O item está correto. Certo: correta. Errado: incorreta, pois as duas afirmações são verdadeiras. Referência: Escrituração contábil; Lei 6.404/1976. Resolução comentada do VaiConcursos. Gabarito disponível Contas redutoras têm natureza oposta à das demais contas do grupo. As contas redutoras, como depreciação acumulada e provisão para perdas, têm saldo de natureza contrária às demais contas do grupo em que estão classificadas, reduzindo seu valor. O item está correto. Certo: correta. Errado: incorreta, pois a natureza oposta é a característica das redutoras. Referência: Teoria da contabilidade; Lei 6.404/1976, art. 183. Resolução comentada do VaiConcursos. Gabarito disponível Bens corpóreos de uso na manutenção das atividades compõem o imobilizado. Segundo a Lei das S.A., o ativo imobilizado abrange direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia, ou exercidos com essa finalidade. O item está correto. Certo: correta, conforme a definição legal. Errado: incorreta. Referência: Lei 6.404/1976, art. 179, IV; CPC 27. Resolução comentada do VaiConcursos. Gabarito disponível Lucros acumulados é conta do patrimônio líquido, não de resultado. Receitas e despesas são contas de resultado, mas lucros acumulados integra o patrimônio líquido (conta patrimonial). O item está errado por incluí-la entre as contas de resultado. Certo: iguala indevidamente uma conta patrimonial a contas de resultado. Errado: correta. Referência: Lei 6.404/1976, art. 178, e plano de contas. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível A DFC não é elaborada pelo regime de competência. A DFC evidencia as entradas e saídas de caixa e equivalentes de caixa, tratando de movimentações financeiras e não do regime de competência. Ela de fato permite avaliar a capacidade de gerar caixa e as necessidades de usá-lo, mas o erro do item está na afirmação sobre o regime de competência. O item está errado. Certo: erra ao atribuir competência à DFC, que trata de fluxos de caixa. Errado: correta. Referência: CPC 26 (R1), item 111, e CPC 03 (R2). Resolução comentada do VaiConcursos. Gabarito disponível Com histórico lucrativo e acesso a recursos, a continuidade pode ser concluída sem análise pormenorizada. O CPC 26 admite que, quando a entidade tem histórico de operações lucrativas e pronto acesso a recursos financeiros, a administração conclua pela adequação da continuidade sem análise detalhada. O item está correto. Certo: correta, conforme o texto do CPC 26. Errado: incorreta. Referência: CPC 26 (R1), item 26 (continuidade). Resolução comentada do VaiConcursos. Gabarito disponível A distribuição da riqueza aparece na DVA, não na DRE. A demonstração do valor adicionado (DVA) evidencia a riqueza gerada e sua distribuição entre pessoal, governo, financiadores e acionistas. A DRE apura o resultado, sem mostrar a distribuição da riqueza. O item está errado. Certo: atribui à DRE a função da DVA. Errado: correta. Referência: CPC 09 – Demonstração do Valor Adicionado. Resolução comentada do VaiConcursos. Gabarito disponível Notas explicativas trazem informação adicional relevante não apresentada nas demonstrações. Segundo o CPC 26, as notas explicativas fornecem informações adicionais às apresentadas nas demonstrações, inclusive descrições narrativas e detalhamentos de itens, e informações sobre itens que não se qualificam para reconhecimento. O item está correto. Certo: correta. Errado: incorreta, pois descreve exatamente a função das notas. Referência: CPC 26 (R1), item 7 e itens 112 e seguintes. Resolução comentada do VaiConcursos. Gabarito disponível Sem componente de financiamento significativo, o recebível é mensurado pelo preço da transação. Pelo CPC 48, no reconhecimento inicial, contas a receber sem componente de financiamento significativo são mensuradas pelo preço da transação (CPC 47), e não pelo valor justo. O item está errado. Certo: ignora a exceção do CPC 48 para recebíveis sem financiamento significativo. Errado: correta. Referência: CPC 48 – Instrumentos Financeiros, e CPC 47. Resolução comentada do VaiConcursos. Gabarito disponível Adiantamentos de clientes são passivo, não ativo. Valores recebidos de clientes antecipadamente representam obrigação de entregar bens ou serviços (passivo de contrato), e devem ser classificados no passivo, circulante ou não circulante conforme o prazo. Não são ativo circulante. O item está errado. Certo: confunde o adiantamento recebido de clientes (passivo) com o concedido a fornecedores (ativo). Errado: correta. Referência: CPC 26 (R1) e CPC 47 (receita de contrato com cliente). Resolução comentada do VaiConcursos. Gabarito disponível Equivalentes de caixa exigem curto prazo, alta liquidez e risco insignificante de mudança de valor. Nem toda aplicação financeira do circulante é equivalente de caixa. É preciso ser de curtíssimo prazo (em geral até 3 meses da data de aquisição), conversível em montante conhecido de caixa e com risco insignificante de mudança de valor. O item está errado. Certo: generaliza indevidamente, pois aplicações circulantes de prazo maior ou com risco não são equivalentes. Errado: correta. Referência: CPC 03 (R2) – Demonstração dos Fluxos de Caixa. Resolução comentada do VaiConcursos. Gabarito disponível Ativo mantido para negociação é circulante. Pelo CPC 26, o ativo é circulante quando se espera realizá-lo, ou se pretende vendê-lo ou consumi-lo, no ciclo operacional normal, ou quando é mantido essencialmente com o propósito de negociação. O item está correto. Certo: correta, conforme os critérios de classificação do CPC 26. Errado: incorreta. Referência: CPC 26 (R1), item 66. Resolução comentada do VaiConcursos.SUSEP 2025 — Analista Técnico — Área: Contabilidade Pública (Cargo 1) — Conhecimentos Específicos
Acerca das formalidades essenciais da escrituração, julgue os seguintes itens.
Ao identificar um erro, ainda que este possa ser corrigido por meio de lançamento de retificação extemporâneo, o contador deve substituir a escrituração contábil em forma digital, mesmo que esta já tenha sido autenticada pelo Sistema Público de Escrituração Digital.Resolução comentada
Análise das alternativas
Acerca das formalidades essenciais da escrituração, julgue os seguintes itens.
Os livros contábeis obrigatórios, ainda que apresentados em formato digital, devem ser mantidos pela empresa impressos e encadernados em forma de livro.Resolução comentada
Análise das alternativas
Acerca das formalidades essenciais da escrituração, julgue os seguintes itens.
Nos termos da Lei n.º 10.406/2002, o pequeno empresário é dispensado da obrigatoriedade de seguir um sistema de contabilidade e de levantar anualmente o balanço patrimonial e a demonstração do resultado econômico.Resolução comentada
Análise das alternativas
Acerca das formalidades essenciais da escrituração, julgue os seguintes itens.
A escrituração contábil pode ser realizada em qualquer idioma, desde que a moeda utilizada seja a moeda corrente nacional.Resolução comentada
Análise das alternativas
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue os itens a seguir.
O lançamento contábil deve ter como origem um único fato contábil e pode ser composto por um ou mais registros a débito e um ou mais registros a crédito, desde que a soma dos débitos seja igual à soma dos créditos.Resolução comentada
Análise das alternativas
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue os itens a seguir.
As contas do ativo, por sua natureza, apresentam saldo devedor; as contas de resultado, por sua vez, podem apresentar saldo credor ou devedor.Resolução comentada
Análise das alternativas
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue os itens a seguir.
As contas redutoras apresentam natureza diversa das demais contas do grupo em que estão classificadas.Resolução comentada
Análise das alternativas
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue os itens a seguir.
Os direitos referentes a bens corpóreos destinados à manutenção das atividades da empresa são classificados no ativo imobilizado.Resolução comentada
Análise das alternativas
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue os itens a seguir.
As contas de receitas e despesas são classificadas como contas de resultado, assim como a conta de lucros acumulados.Resolução comentada
Análise das alternativas
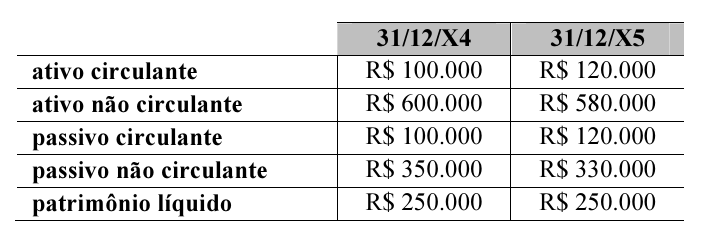
Considerando os dados precedentes, relativos aos balanços patrimoniais encerrados em 31/12/X4 e 31/12/X5 de certa empresa e sabendo que os estoques dessa empresa somavam R$ 50.000 e R$ 60.000, em 31/12/X4 e 31/12/X5, respectivamente, julgue os itens subsecutivos.
Pela análise horizontal das contas do ativo, é possível observar que, em X4, o ativo não circulante representava mais de 85% do total do ativo.
Considerando os dados precedentes, relativos aos balanços patrimoniais encerrados em 31/12/X4 e 31/12/X5 de certa empresa e sabendo que os estoques dessa empresa somavam R$ 50.000 e R$ 60.000, em 31/12/X4 e 31/12/X5, respectivamente, julgue os itens subsecutivos.
O índice de liquidez seca manteve-se constante nos períodos mencionados.
Considerando os dados precedentes, relativos aos balanços patrimoniais encerrados em 31/12/X4 e 31/12/X5 de certa empresa e sabendo que os estoques dessa empresa somavam R$ 50.000 e R$ 60.000, em 31/12/X4 e 31/12/X5, respectivamente, julgue os itens subsecutivos.
O endividamento e o perfil da dívida dessa empresa não se alteraram em X5 em comparação a X4.
Julgue os itens a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
A demonstração dos fluxos de caixa, elaborada pelo regime de competência, apresenta informações que permitem ao usuário avaliar tanto a capacidade de a entidade gerar caixa e equivalentes de caixa quanto as necessidades da entidade para utilizar esses fluxos de caixa.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
Quando a entidade tiver histórico de operações lucrativas e pronto acesso a recursos financeiros, a administração dessa entidade pode concluir pela adequação do pressuposto da continuidade sem uma análise pormenorizada.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
Eventual distribuição da riqueza obtida pela entidade aos proprietários pode ser observada na demonstração do resultado do exercício.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
As notas explicativas devem prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão.Resolução comentada
Análise das alternativas
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue os seguintes itens.
No reconhecimento inicial, a entidade deve mensurar contas a receber de clientes pelo valor justo, mesmo quando elas não contiverem componente de financiamento significativo.Resolução comentada
Análise das alternativas
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue os seguintes itens.
Eventuais adiantamentos de clientes devem ser classificados no ativo circulante da entidade.Resolução comentada
Análise das alternativas
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue os seguintes itens.
Integram os equivalentes de caixa todas as aplicações financeiras classificadas como ativo circulante.Resolução comentada
Análise das alternativas
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue os seguintes itens.
O ativo deve ser classificado como circulante quando a intenção da entidade é negociá-lo.Resolução comentada
Análise das alternativas
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: