← Voltar para a lista de provas Superintendência de Seguros Privados (SUSEP) · Analista Técnico – Área: Supervisão e Regulação de Mercados 80 questões nesta prova · página 3 de 4 · 78 com gabarito Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível O valor embutido usa premissas econômicas e não econômicas. O embedded value projeta fluxos futuros do negócio de seguros de vida. Para isso utiliza premissas econômicas, como juros e inflação, e não econômicas, como mortalidade, cancelamentos e despesas. O item está correto. A) Certo: correta, pois ambos os tipos de premissa entram no cálculo. B) Errado: incorreta. Referência: Princípios de Valor Embutido (CFO Forum); matemática atuarial de seguros de vida. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível O modelo de risco individual soma sinistros independentes de um número fixo de apólices. No modelo de risco individual, S = X₁ + ... + Xₙ, com n fixo e Xᵢ independentes, cada um representando a indenização da apólice i. Já o modelo de risco coletivo usa um número aleatório de sinistros. O item está correto. A) Certo: correta, pois é a definição do modelo. B) Errado: incorreta. Referência: Bowers et al., Actuarial Mathematics; teoria do risco. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Demanda inelástica diz respeito ao preço; não implica elasticidade-renda negativa. A inelasticidade-preço de um bem essencial refere-se à baixa sensibilidade da quantidade ao preço. A elasticidade-renda é outro conceito: bens essenciais costumam ter elasticidade-renda positiva e menor que 1. Elasticidade-renda negativa caracteriza bens inferiores. O item está errado. A) Certo: incorreta, pois confunde elasticidade-preço com elasticidade-renda. B) Errado: correta. Referência: Microeconomia: elasticidades da demanda. Resolução comentada do VaiConcursos. Gabarito disponível Com aversão ao risco suficiente, escolher o ganho certo é racional. Os dois valores esperados são iguais, a R$ 1.000. Um indivíduo avesso ao risco, com função utilidade côncava, prefere o valor certo à loteria de mesmo valor esperado. Logo, a opção (i) pode ser racional. A) Certo: correta, pois a aversão ao risco justifica a escolha. B) Errado: incorreta. Referência: Teoria da utilidade esperada; Varian, Microeconomia. Resolução comentada do VaiConcursos. Gabarito disponível O valor esperado da loteria é R$ 1.000, igual ao da opção certa, e não menor. O valor esperado da opção (ii) é 2/5 × 2.500 + 3/5 × 0 = R$ 1.000. É igual ao ganho certo da opção (i). Logo, não é menor, e o item está errado. A) Certo: incorreta, pois os valores esperados são iguais. B) Errado: correta. Referência: Microeconomia: valor esperado e escolha sob incerteza. Resolução comentada do VaiConcursos. Gabarito disponível Pelo teorema de Coase, a regra de proibição, com contratos válidos, resolve a externalidade. O teorema de Coase afirma que, com direitos de propriedade bem definidos e custos de transação baixos, as partes negociam e chegam a um resultado eficiente. A proibição na convenção define o direito dos vizinhos. O fumante, se valorizar mais fumar, pode negociar com eles. Por isso a regra resolve o problema, conforme o gabarito. A) Certo: correta, pois a regra atribui o direito e viabiliza a solução privada. B) Errado: incorreta segundo o gabarito oficial. Referência: Coase (1960), The Problem of Social Cost. Resolução comentada do VaiConcursos. Gabarito disponível A venda de títulos pelo Banco Central é política monetária contracionista, não fiscal expansionista. Quando o Banco Central vende títulos públicos em operações de mercado aberto, retira moeda de circulação, o que caracteriza política monetária contracionista. Isso não é política fiscal, que envolve gastos e tributos do governo. O item está errado. A) Certo: incorreta, pois confunde política monetária com fiscal e o efeito é contracionista. B) Errado: correta. Referência: Macroeconomia: operações de mercado aberto e política monetária. Resolução comentada do VaiConcursos.SUSEP 2025 — Analista Técnico – Área: Supervisão e Regulação de Mercados (Cargo 3) — Conhecimentos Específicos
Julgue os próximos itens, considerando que, em determinado país, a probabilidade de um habitante viver mais que x anos (função de sobrevivência) é dada por 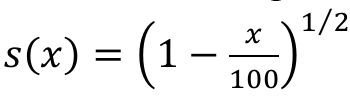 , para 0 ≤ x ≤ 100, e por s(x) = 0, para x < 0 e x > 100.
A força de mortalidade correspondente à função de sobrevivência é dada por 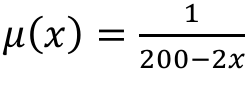 .
Julgue os próximos itens, considerando que, em determinado país, a probabilidade de um habitante viver mais que x anos (função de sobrevivência) é dada por , para 0 ≤ x ≤ 100, e por s(x) = 0, para x < 0 e x > 100.
Caso uma pessoa nascida no referido país já tenha 36 anos de idade, a probabilidade de ela viver um total maior que 75 anos é menor que 50%.
Julgue os próximos itens, considerando que, em determinado país, a probabilidade de um habitante viver mais que x anos (função de sobrevivência) é dada por , para 0 ≤ x ≤ 100, e por s(x) = 0, para x < 0 e x > 100.
A probabilidade de uma pessoa nascida nesse país viver mais de 64 anos é o dobro da probabilidade de ela viver mais de 91 anos.
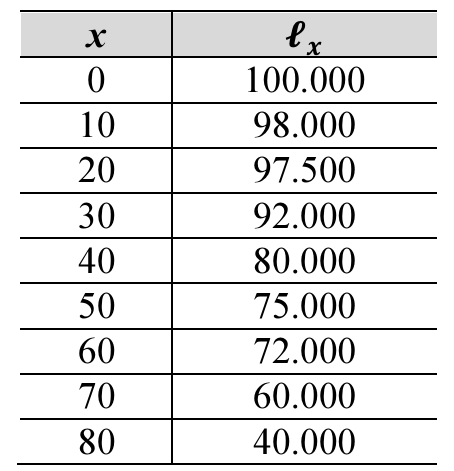
Considerando os dados da tabela de mortalidade precedente, em que ℓₓ indica a quantidade de pessoas, em uma dada população, que estão vivas quando completam x anos de vida (apenas algumas linhas são mostradas), julgue os itens seguintes.
Caso um dos cônjuges de um casal dessa população tenha 40 anos de idade e o outro, 50 anos de idade, a probabilidade de pelo menos um dos cônjuges morrer dentro de 20 anos é 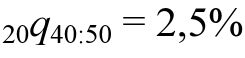 .
Considerando os dados da tabela de mortalidade precedente, em que ℓₓ indica a quantidade de pessoas, em uma dada população, que estão vivas quando completam x anos de vida (apenas algumas linhas são mostradas), julgue os itens seguintes.
A probabilidade de uma pessoa de 50 anos dessa população alcançar os 70 anos de idade é p₂₀ = 97,5%.
Funções de comutação são úteis para planejamento e projeções em seguros de vida, pois permitem a simplificação de expressões matemáticas que seriam naturalmente longas. Fixada uma tábua de sobrevivência com idade terminal ω, dada a idade x, o número de pessoas vivas com x anos completos é ℓₓ, e o número de pessoas que morrem com x anos completos — entre as idades x e x + 1 — é dₓ = ℓₓ − ℓₓ₊₁. Fixada uma taxa de juros i, seja v = 1/(1 + i). As principais funções de comutação são expressas a seguir.
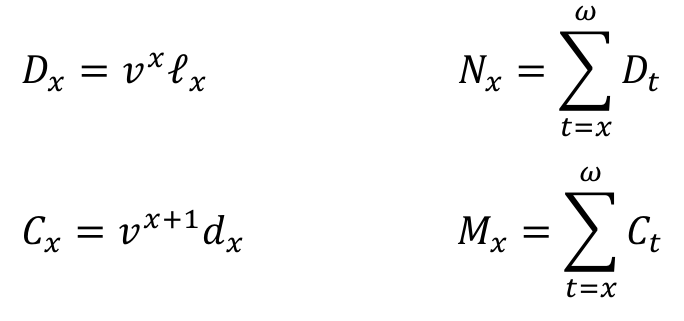
Com base nas informações precedentes, julgue os seguintes itens, considerando que Pedro, que completa 45 anos hoje, deseje contratar um seguro dotal puro para, ao fim de 7 anos, resgatar $ 100.000, pagando um prêmio único hoje.
Daqui a 7 anos, caso Pedro esteja vivo e aplique o prêmio à taxa de juros contratada no seguro dotal, o prejuízo da seguradora referente ao contrato descrito será igual a $ 100.000(1– ℓ₅₂/ℓ₄₅).
Funções de comutação são úteis para planejamento e projeções em seguros de vida, pois permitem a simplificação de expressões matemáticas que seriam naturalmente longas. Fixada uma tábua de sobrevivência com idade terminal ω, dada a idade x, o número de pessoas vivas com x anos completos é ℓₓ, e o número de pessoas que morrem com x anos completos — entre as idades x e x + 1 — é dₓ = ℓₓ − ℓₓ₊₁. Fixada uma taxa de juros i, seja v = 1/(1 + i). As principais funções de comutação são expressas a seguir.
Com base nas informações precedentes, julgue os seguintes itens, considerando que Pedro, que completa 45 anos hoje, deseje contratar um seguro dotal puro para, ao fim de 7 anos, resgatar $ 100.000, pagando um prêmio único hoje.
O prêmio único a ser pago por Pedro hoje é igual a $ 100.000 · ₇E₄₅ = $ 100.000 ∙ 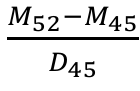 .
A respeito do valor embutido como ferramenta de avaliação de seguros de vida, julgue o item a seguir.
No cálculo do valor embutido, incluem-se variáveis econômicas, como projeções de taxa de juros e inflação futuras, e variáveis não econômicas, como as tábuas de mortalidade usadas pelo atuário responsável pelo cálculo.Resolução comentada
Análise das alternativas
Em determinada localidade, observam-se, em média, 4 acidentes de automóveis por dia. A quantidade de acidentes que ocorre por dia, nessa localidade, é representada por uma variável aleatória X que segue uma distribuição de Poisson, dada por 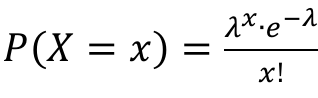 .
Com base nas informações precedentes, julgue os itens que se seguem, considerando e = 2,7, caso necessário.
A variância de X é igual a 16.
Em determinada localidade, observam-se, em média, 4 acidentes de automóveis por dia. A quantidade de acidentes que ocorre por dia, nessa localidade, é representada por uma variável aleatória X que segue uma distribuição de Poisson, dada por .
Com base nas informações precedentes, julgue os itens que se seguem, considerando e = 2,7, caso necessário.
Em um dia qualquer nessa localidade, a probabilidade de ocorrerem 3 acidentes é igual à probabilidade de ocorrerem 4 acidentes.
Julgue os itens subsequentes, a respeito da análise de risco individual e coletivo no contexto de uma seguradora que apenas venda seguros de danos.
No modelo de risco coletivo, o valor agregado das indenizações é uma variável aleatória 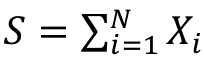 , em que cada Xᵢ e N são variáveis aleatórias contínuas normalmente distribuídas.
Julgue os itens subsequentes, a respeito da análise de risco individual e coletivo no contexto de uma seguradora que apenas venda seguros de danos.
No modelo de risco individual, o valor agregado das indenizações é uma variável aleatória S = X₁ + X₂ + ⋯ + Xₙ, em que cada Xᵢ é uma variável aleatória independente das demais e n é o número fixo de apólices.Resolução comentada
Análise das alternativas
Certa seguradora tem uma reserva inicial de $ 1.000 para pagamento de indenizações por sinistros. Após t meses, a reserva de risco da seguradora, segundo o modelo de ruína de Cramér-Lundberg, é dada por R(t) = 1.000 + c ∙ t − S(t), em que c é o prêmio recolhido mensalmente pela seguradora (considerado constante no modelo), e S(t) é o total de indenizações pagas pela seguradora no intervalo [0, t], sendo 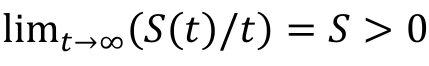 .
Considerando a situação precedente, julgue os itens a seguir.
Se a seguradora cobrar um prêmio mensal de $ 80, e, nos primeiros seis meses, for acumulado um total de indenizações por sinistros de $ 1.200, então a seguradora poderá suportar pagar indenizações de $ 150 por mês nos próximos seis meses sem entrar em ruína eventual.
Certa seguradora tem uma reserva inicial de $ 1.000 para pagamento de indenizações por sinistros. Após t meses, a reserva de risco da seguradora, segundo o modelo de ruína de Cramér-Lundberg, é dada por R(t) = 1.000 + c ∙ t − S(t), em que c é o prêmio recolhido mensalmente pela seguradora (considerado constante no modelo), e S(t) é o total de indenizações pagas pela seguradora no intervalo [0, t], sendo .
Considerando a situação precedente, julgue os itens a seguir.
Para que não ocorra ruína, é necessário que, quando t → ∞, o prêmio recolhido mensalmente seja pelo menos igual à média das indenizações pagas por mês, ou seja, c ≥ S.
Uma seguradora cobra um prêmio anual único de seus segurados, que, no ano passado, foi de $ 1.200. Para calcular o prêmio deste ano, o atuário sugeriu um modelo segundo a teoria da credibilidade e, para tanto, coletou dados dos últimos 10 anos a respeito dos sinistros indenizados. A despesa média da seguradora com essas sinistralidades foi de $ 800 por ano, por segurado. Ao todo, foram reportados n = 625 sinistros. A fórmula para o fator de credibilidade sugerido pelo atuário corresponde ao da credibilidade clássica, 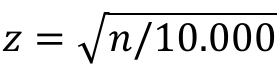 .
Com base nos dados apresentados nessa situação hipotética, julgue o item a seguir.
Conforme o modelo sugerido pelo atuário, o prêmio calculado para este ano é maior que $ 1.000.
A respeito das elasticidades envolvidas na análise da demanda do bem X, considerado essencial para o consumo por certo agente, julgue o item a seguir.
Por ser essencial, o bem tem demanda inelástica, ou seja, a elasticidade-renda de sua demanda é negativa.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, considerando que a João tenham sido apresentadas as seguintes duas opções: (i) receber, com certeza, R$ 1.000; ou (ii) jogar na loteria, com a probabilidade 2/5 de receber R$ 2.500 ou a probabilidade 3/5 de receber R$ 0,00.
Caso João opte pela opção (i), sua escolha pode ser considerada racional se a função utilidade da riqueza implicar suficiente aversão ao risco.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, considerando que a João tenham sido apresentadas as seguintes duas opções: (i) receber, com certeza, R$ 1.000; ou (ii) jogar na loteria, com a probabilidade 2/5 de receber R$ 2.500 ou a probabilidade 3/5 de receber R$ 0,00.
O ganho monetário esperado com a opção (ii) é menor que o ganho monetário esperado com a opção (i).Resolução comentada
Análise das alternativas
Em determinada cidade localizada em um país de clima frio, todos os prédios habitacionais possuem sistema de aquecimento central que mantém constante a temperatura dos apartamentos. Esse sistema resulta no compartilhamento do ar aquecido por todos os apartamentos. O morador de um dos apartamentos fuma charutos diariamente, tendo seus vizinhos apresentado à administração do condomínio uma reclamação segundo a qual o mau cheiro da fumaça causa um grande incômodo e a exposição dos vizinhos ao fumo passivo pode-lhes prejudicar a saúde a longo prazo. Na legislação do país e do município em questão, não há determinações a respeito do direito de fumar, mas é garantida a validade dos contratos particulares.
Com base na situação precedente, ignorando outras fontes de poluição exteriores ao prédio, julgue o item seguinte.
De acordo com o teorema de Coase, a inclusão, na convenção do condomínio, da ordem de proibição de fumar no interior do prédio, com a correspondente punição da pessoa que a descumpra, resolve o problema apresentado da externalidade negativa.Resolução comentada
Análise das alternativas
Quando as receitas de tributos não bastam para determinado governo cobrir suas despesas, o recurso mais usado é a emissão de títulos públicos, que se transformam em dívida pública, em troca de valores monetários. Após sua emissão, os títulos passam a ser negociados, podendo ser adquiridos por particulares ou pelo Banco Central.
Em relação à situação hipotética apresentada, julgue o item seguinte.
A venda de títulos públicos pelo Banco Central constitui política fiscal expansionista, pois resulta em mais recursos monetários a ser gastos em políticas públicas.Resolução comentada
Análise das alternativas
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: