← Voltar para a lista de provas Tribunal de Contas do Estado de Minas Gerais (TCE/MG) · Analista de Controle Externo – Especialidade: Ciências Atuariais 50 questões nesta prova · página 2 de 3 · 47 com gabarito Gabarito disponível ARL é o recurso garantidor do plano menos os passivos exigíveis não previdenciários. O ativo real líquido do plano corresponde ao patrimônio de cobertura, isto é, aos recursos garantidores deduzidos dos passivos exigíveis não previdenciários vinculados ao plano. Ele é o montante efetivamente disponível para cobrir as provisões técnicas daquele plano. A) Errada: o ARL é apurado por plano, não pelo patrimônio consolidado da entidade. B) Errada: não inclui ativos de uso da entidade e há dedução de passivos. C) Errada: o ARL não se iguala por definição às provisões, e a diferença é o resultado técnico, que tem efeito na avaliação. E) Errada: não há restrição a títulos públicos federais como únicos ativos garantidores. Referência: Normas do CNPC sobre planos de benefícios e resultado técnico das EFPC. Resolução comentada do VaiConcursos. Gabarito disponível Itens I e II corretos; o III erra no período do comparativo. O plano de custeio vigente traz alíquotas normais do ente, dos ativos, dos aposentados e pensionistas (I), e a estatística da população cobre os dados descritos (II). No item III, o comparativo das últimas avaliações não abrange os quatro exercícios anteriores como afirmado, o que o torna errado. A) Errada: o item II também está certo. B) e D) Erradas: o item III é falso. E) Errada: o item III é falso. Referência: Portaria MTP nº 1.467/2022, normas sobre o DRAA. Resolução comentada do VaiConcursos. Gabarito disponível A NTA descreve as condições de elegibilidade e as regras de concessão. A NTA deve descrever as condições de elegibilidade, com justificativa dos critérios, apresentando as formulações das regras permanentes, das de transição e do comportamento para aposentadoria. É a alternativa B. A) Errada: a NTA deve observar integralmente a modelagem do plano, não 'pelo menos parcialmente'. C) Errada: a redação restringe a metodologia à média ponderada ou à última remuneração, o que não reflete a norma. D) Errada: também as avaliações por fato relevante exigem NTA. E) Errada: o detalhamento dos métodos de financiamento é exigido, não dispensado. Referência: Portaria MTP nº 1.467/2022, normas sobre a NTA dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível Somente o item III está correto. A avaliação deve apresentar informações atualizadas e consistentes sobre todos os segurados e beneficiários, de todos os Poderes, órgãos e entidades (III correto). O item I está errado quanto ao posicionamento da base: ela deve estar entre julho e dezembro, não entre junho e dezembro, e a data focal é 31 de dezembro. O item II também está errado, pois a norma não prevê esse envio anual da base cadastral como descrito. A, B, D e E: Erradas, por considerar certo o item I e/ou o item II, ou por negar o item III. Referência: Portaria MTP nº 1.467/2022, normas sobre a base de dados cadastrais dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível A análise de convergência da mortalidade exige histórico mínimo de cinco exercícios. Segundo o gabarito, a análise de convergência entre os eventos de morte previstos pela tábua e os observados na massa deve ter histórico de, no mínimo, cinco exercícios. A) Errada: o estudo de aderência não se limita a morte ou invalidez, e a redação não corresponde à norma. B) Errada: o relatório é elaborado por profissional habilitado, não é responsabilidade da unidade gestora. C) Errada: a redação atribui ao relatório da avaliação atuarial o conteúdo do relatório de análise de hipóteses. E) Errada: a redação não corresponde ao que a norma atribui ao atuário no relatório de análise de hipóteses. Referência: Portaria MTP nº 1.467/2022, normas sobre estudo de aderência de hipóteses dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível Os fluxos atuariais são a base matemática do valor presente das obrigações e direitos. Os fluxos atuariais servem de base matemática para calcular o valor presente atuarial das obrigações e dos direitos do plano. A alternativa A reproduz essa definição. B) Errada: o fluxo é discriminado por benefício. C) Errada: as receitas de bens, direitos e ativos vinculados ao RPPS devem ser incluídas nos fluxos. D) Errada: a convergência ocorre com a taxa de juros parâmetro da avaliação, não com a taxa dos títulos públicos IPCA. E) Errada: o fluxo permite acompanhar o nível de constituição das reservas. Referência: Portaria MTP nº 1.467/2022, normas sobre fluxos atuariais dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível Os três itens descrevem corretamente o conteúdo e as exigências da NTA. A NTA deve demonstrar a formulação da dinâmica populacional de reposição, quando adotada a hipótese de reposição (I). Deve seguir a estrutura mínima do modelo da SPREV (II). Em caso de substituição, exige justificativa técnica com as alterações e seus impactos (III). Os três itens estão certos. A, B, C e D: Erradas, pois cada uma considera algum dos itens como falso, e todos são verdadeiros. Referência: Portaria MTP nº 1.467/2022, normas sobre a NTA dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível O DRAA deve ser enviado até 31 de março. Pela norma dos RPPS, o DRAA da avaliação atuarial anual deve ser enviado ao Ministério da Previdência Social até 31 de março de cada exercício. A, B, C e D: Erradas. 31 de maio, 30 de abril, 30 de junho e o último dia de fevereiro não correspondem ao prazo normativo, que é 31 de março. Referência: Portaria MTP nº 1.467/2022, normas sobre o DRAA. Resolução comentada do VaiConcursos. Gabarito disponível Só o item II está correto: a base pode ser ajustada para a data focal. A base cadastral pode ser ajustada para ficar posicionada na data focal da avaliação, e isso torna o item II correto. A responsabilidade pela adequação da base não é exclusiva da unidade gestora, o que torna o item I errado. O item III também está errado, porque ajustar a base exige adequar o passivo atuarial, e demonstrar os critérios no DRAA não dispensa essa adequação. A) e C) Erradas: o item I diz 'exclusiva', e a responsabilidade é compartilhada, inclusive com o ente. D) e E) Erradas: o item III é falso, pois o ajuste da base impõe adequar o passivo. Só o item II está certo, o que leva à alternativa B. Referência: Portaria MTP nº 1.467/2022, normas sobre a base de dados dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível As hipóteses são eleitas em conjunto por ente, unidade gestora e atuário. A norma dos RPPS prevê que as hipóteses adequadas e aderentes à massa de beneficiários sejam eleitas em conjunto pelo ente federativo, pela unidade gestora e pelo atuário responsável pela avaliação. A escolha é compartilhada. B) Errada: não é exclusiva da unidade gestora. C) Errada: exclui o ente federativo. D) Errada: exclui o atuário. E) Errada: o atuário não escolhe sozinho. Referência: Portaria MTP nº 1.467/2022, normas sobre hipóteses atuariais dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível A unidade gestora elabora o sumário executivo e o disponibiliza com o relatório. Na norma dos RPPS, o sumário executivo com os resultados e recomendações do relatório de análise das hipóteses é elaborado pela unidade gestora do RPPS. Ela o disponibiliza juntamente com o relatório aos beneficiários e aos órgãos de controle interno e externo. A) Errada: quem elabora é a unidade gestora, e a disponibilização é junto do relatório, não apartada. B) Errada: o ente federativo não é o responsável e não há vedação de acesso aos beneficiários. C) Errada: os beneficiários também têm acesso, e a disponibilização é junto do relatório. E) Errada: o responsável é a unidade gestora, e os beneficiários também recebem. Referência: Portaria MTP nº 1.467/2022, normas sobre hipóteses atuariais dos RPPS. Resolução comentada do VaiConcursos. Gabarito disponível VACF é o valor presente atuarial do fluxo de contribuições futuras. O VACF é o valor presente atuarial do fluxo das futuras contribuições do plano, calculado com as bases técnicas da NTA e os preceitos da ciência atuarial. É a alternativa D. A) Errada: descreve a reserva matemática a constituir (benefício líquido de contribuições). B) Errada: descreve a margem de segurança ou reserva para desvios das hipóteses. C) Errada: define o valor atual dos benefícios futuros (VABF). E) Errada: descreve o custo (necessidades de custeio) por regime financeiro, não o VACF. Referência: Portaria MTP nº 1.467/2022 (Anexo de definições do RPPS). Resolução comentada do VaiConcursos. Gabarito disponível Saldamento interrompe aportes e preserva os direitos acumulados. No saldamento, cessam as contribuições e a acumulação de novos benefícios do plano. Os direitos acumulados até a data são preservados, com benefício proporcional calculado sobre o tempo de serviço já cumprido. A) Errada: o saldamento não transforma o plano em contribuição definida. B) Errada: as reservas individuais são preservadas, não canceladas. C) Errada: o vínculo entre patrocinador e entidade não se extingue. D) Errada: isso descreve a extinção do plano, não o saldamento. Referência: Regulamentação do CNPC sobre saldamento de planos de benefícios das EFPC. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Migração entre planos exige estudos de cenários para avaliar solvência e continuidade. Nas boas práticas da Previc para migração entre planos, a EFPC deve realizar estudos sobre os cenários possíveis, avaliando a solvência e a continuidade dos planos de origem e destino. Isso protege os participantes que permanecem e os que migram. A) Errada: o resultado do grupo optante, após a segregação patrimonial, é, em regra, tratado e destinado ao plano de destino. B) Errada: a segregação patrimonial é necessária, não facultativa. C) Errada: a reserva de migração individual é apurada com base em valores e hipóteses atuais, não em projeção de rentabilidade futura do novo plano. D) Errada: a apuração da reserva de migração individual no plano de origem é necessária. Referência: Normas do CNPC e orientações da Previc sobre migração entre planos de benefícios das EFPC. Resolução comentada do VaiConcursos. Gabarito disponível O Plano Instituído de Preservação da Proteção Previdenciária protege participantes afetados pela retirada de patrocínio. A Resolução CNPC nº 59/2023 criou o Plano Instituído de Preservação da Proteção Previdenciária para assegurar a continuidade da proteção previdenciária de participantes e assistidos atingidos pela retirada de patrocínio. É a alternativa que descreve corretamente a finalidade da norma. A) Errada: a norma não extinguiu a retirada vazia. C) Errada: não revogou a retirada parcial. D) Errada: o Fundo Previdencial de Proteção à Longevidade não é custeado integralmente pelo patrocinador. E) Errada: não foi ampliado o direito de resgate integral. B) Correta. Referência: Resolução CNPC nº 59/2023. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível A reserva de contingência absorve flutuações desfavoráveis e é limitada a 25% das provisões matemáticas. A reserva de contingência é constituída com parte do superávit para garantir benefícios contra oscilações desfavoráveis de resultado. É limitada a 25% das provisões matemáticas (LC 109/2001, art. 21, e regulamentação do CNPC), e o excedente forma a reserva especial. A) Errada: não pode ser usada livremente. C) Errada: não é revertida a cada exercício. D) Errada: o limite não pode ser ultrapassado com autorização da PREVIC. E) Errada: não há conversão automática com base em dois exercícios; o prazo é de três exercícios. B) Correta. Referência: LC 109/2001, art. 21; Resolução CNPC nº 30/2018. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A utilização da reserva especial é voluntária no início e se torna obrigatória após três exercícios consecutivos de superávit. Segundo a Resolução CNPC nº 30/2018, constituída a reserva especial, sua destinação pode ser feita voluntariamente. Se o superávit persistir por três exercícios consecutivos, a destinação passa a ser obrigatória, por meio da revisão do plano. A) Errada: não deve ser mantida indefinidamente. B) Errada: não é revertida integralmente ao patrocinador. C) Errada: a destinação não é obrigatoriamente só melhoria de benefícios. E) Errada: não pode ser incorporada ao patrimônio da EFPC. D) Correta. Referência: Resolução CNPC nº 30/2018. Resolução comentada do VaiConcursos.TCE/MG — Concurso 2025 — Analista de Controle Externo – Especialidade: Ciências Atuariais (Cargo 2) — Conhecimentos Específicos
Resolução comentada
Análise das alternativas
I O plano de custeio vigente especifica alíquotas de contribuições normais para o ente federativo, os segurados ativos, os aposentados e os pensionistas.
II A estatística da população coberta inclui informações sobre o órgão ou a entidade aos quais os servidores estão vinculados, a quantidade de servidores segregada por sexo, a idade média da massa coberta segregada por sexo, além da média da base de cálculo ou a média do valor do benefício.
III No comparativo de informações das últimas avaliações atuariais constam informações sobre o plano de custeio vigente, a estatística da população coberta, os regimes financeiros e métodos de financiamento, os resultados atuariais e os custos normais relativos ao ano da avaliação atuarial e aos quatro exercícios anteriores.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I A base de dados cadastrais, funcionais e remuneratórios deverá estar posicionada entre junho e dezembro do exercício relativo à avaliação atuarial anual, com data focal em 31 de dezembro.
II A base cadastral deve ser enviada ao Ministério da Previdência Social anualmente, para fins de supervisão.
III A avaliação atuarial deve apresentar informações atualizadas e consistentes que contemplem todos os segurados e beneficiários do RPPS, de quaisquer dos Poderes, órgãos e entidades do ente federativo.
Estão certos apenas os itensResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I A NTA deve conter a demonstração da formulação do cálculo da dinâmica populacional de reposição, das provisões matemáticas e dos custos correspondentes relativos à hipótese de alteração do perfil da massa de segurados por reposição de segurados em decorrência de falecimento, rotatividade, invalidez e entrada em aposentadoria.
II A NTA deve observar a estrutura e o conteúdo mínimo do modelo disponibilizado pela SPREV na página da Previdência Social na Internet.
III Nos casos de substituição da NTA, deve ser elaborada justificativa técnica com a descrição das alterações promovidas e de seus impactos, considerando-se os custos, compromissos, resultados atuariais, nível de capitalização das reservas e o plano de custeio suficiente para o equilíbrio do RPPS.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I é de responsabilidade exclusiva da unidade gestora do RPPS a adoção de providências para a adequação da base de dados disponibilizada para a avaliação atuarial.
II a base de dados cadastrais poderá ser ajustada para estar posicionada na data focal da avaliação atuarial.
III a adoção de critérios de ajuste da base de dados cadastrais dispensa a respectiva adequação do passivo atuarial, desde que tais critérios sejam demonstrados no DRAA.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
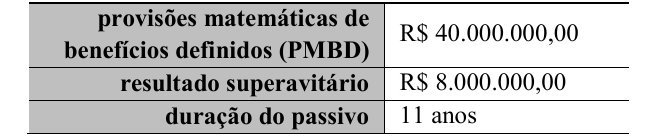
Considerando a situação hipotética precedente e as normas vigentes, assinale a opção que corresponde ao limite máximo da reserva de contingência no caso em apreço.Resolução comentada
Análise das alternativas
No contexto de um plano de benefício definido administrado por uma entidade fechada de previdência complementar (EFPC), o ativo real líquido (ARL) é, em termos técnico-atuariais, o montante que
Em relação às seções e informações constantes do demonstrativo de resultados da avaliação atuarial (DRAA), julgue os itens a seguir.
A nota técnica atuarial (NTA) é um documento técnico exclusivo de cada regime próprio de previdência social (RPPS) e deve ser elaborada por atuário. Em relação às informações constantes da NTA e a suas características, assinale a opção correta.
A base cadastral com informações individuais da massa coberta pelo plano de benefícios representa um conjunto de informações fundamentais para a realização de estudos atuariais. No que diz respeito à base de dados cadastral utilizada nas avaliações atuariais, julgue os próximos itens.
No que diz respeito aos parâmetros de aderência das premissas e hipóteses atuariais, assinale a opção correta.
A respeito do fluxo de caixa atuarial, assinale a opção correta.
Em relação à NTA, julgue os itens a seguir.
O DRAA relativo à avaliação atuarial anual deve ser enviado ao Ministério da Previdência Social até
Em relação à base de dados utilizada na avaliação atuarial, é correto afirmar que
As hipóteses biométricas, demográficas, econômicas e financeiras adequadas à situação do plano de benefícios e aderentes às características da massa de beneficiários do RPPS deverão ser eleitas
Sumário executivo com os resultados e recomendações do relatório de análise das hipóteses deverá ser elaborado
Por definição, o valor atual das contribuições futuras (VACF) é o
O saldamento de um plano de benefícios implica
No saldamento de planos, o cálculo do benefício proporcional diferido considera
De acordo com as boas práticas orientadas pela PREVIC e com as normas aplicáveis à migração entre planos de benefícios, é correto afirmar que
A retirada de patrocínio é o instrumento formal que encerra a relação contratual entre patrocinador e EFPC. A edição da Resolução CNPC n.º 59/2023 atualizou as regras desse processo, reforçando as garantias conferidas aos participantes e assistidos. Em relação às disposições da Resolução CNPC n.º 59/2023 acerca da retirada de patrocínio, assinale a opção correta.
De acordo com a Resolução CNPC n.º 59/2023, assinale a opção correta acerca da avaliação atuarial e da apuração da reserva matemática de retirada de patrocínio.
Em relação à reserva de contingência em planos de benefícios administrados por EFPC, assinale a opção correta.
Uma entidade fechada de previdência complementar administra um plano de benefícios estruturado na modalidade benefício definido (BD). Na avaliação atuarial do exercício, foram apurados os resultados apresentados na tabela a seguir.
De acordo com a Resolução CNPC n.º 30/2018, a reserva especial para revisão do plano