← Voltar para a lista de provas Tribunal de Contas do Estado de Minas Gerais (TCE/MG) · Analista de Controle Externo – Especialidade: Ciências Contábeis 50 questões nesta prova · página 1 de 3 · 49 com gabarito Gabarito disponível Resposta ao risco de fraude: testar controles, ampliar substantivos, circularizar e usar amostragem dirigida por risco e analytics. Com alto crescimento orçamentário, muitas dispensas e indícios de favorecimento, a resposta deve ser focada no risco. Isso inclui testar o workflow e a segregação de funções, ampliar testes substantivos nas dispensas e no cadastro e circularizar fornecedores. Também inclui amostragem dirigida por risco e analytics para fracionamento e pagamentos atípicos. A) Errada: apenas analíticos e exclusão das dispensas ignoram o risco. C) Errada: confiar no three-way match e reduzir substantivos é inadequado diante de indícios de fraude. D) Errada: foge da área de risco. E) Errada: adiar testes, confiar em declarações e elevar a materialidade são inadequados. B) Correta. Referência: NBC TA 240 e NBC TA 330 – Respostas do auditor aos riscos avaliados. Resolução comentada do VaiConcursos. Gabarito disponível Materialidade global e de desempenho, com limiares menores para áreas de maior risco. No planejamento, o auditor define a materialidade global e a de desempenho, e pode definir níveis menores para classes de transações de maior risco. Contratos de alto risco recebem limiares menores e o custeio de baixo risco, maiores. A materialidade é reavaliada ao longo do trabalho. A) Errada: materialidade zero/máxima e a falta de recalibração são inadequadas. B) Errada: base única ignora a materialidade de desempenho e o risco. D) Errada: a materialidade não é exclusivamente qualitativa e exige documentação. E) Errada: não ajustar por risco e usar amostras iguais é inadequado. C) Correta. Referência: NBC TA 320 – Materialidade no Planejamento e na Execução da Auditoria. Resolução comentada do VaiConcursos. Gabarito disponível Diante de indício de conluio, ampliar procedimentos imprevisíveis, confirmar com terceiros, comunicar a governança e avaliar efeitos. Havendo indícios de fraude com conluio, o auditor deve ampliar a desconfiança profissional e usar procedimentos imprevisíveis. Deve obter confirmações externas, entrevistar os envolvidos e comunicar a governança. Também deve avaliar os efeitos legais e no relatório. B) Errada: transfere o caso e mantém o escopo, ignorando a resposta ao risco. C) Errada: dispensar a comunicação interna é inadequado. D) Errada: manter testes e não comunicar a governança contraria as normas. E) Errada: carta de representação e redução dos testes são insuficientes. A) Correta. Referência: NBC TA 240 – Responsabilidades do auditor em relação a fraude. Resolução comentada do VaiConcursos. Gabarito disponível Papel de trabalho sem a confirmação externa e só com nota de rodapé não suporta a conclusão. Os papéis de trabalho devem conter evidências suficientes para que outro auditor entenda os procedimentos e a conclusão. Uma nota de rodapé genérica, sem anexar as confirmações bancárias (evidência externa, mais confiável), deixa a documentação incompleta. Assim, a conclusão não fica suportada e a confiabilidade da evidência é comprometida. A) Errada: a asserção do auditor não substitui a evidência. B) Errada: a assinatura do gestor não supre a ausência da fonte externa. C) Errada: a circularização não se limita à auditoria independente; a evidência externa é relevante em qualquer auditoria. D) Errada: não é falha meramente formal, pois falta evidência. E) Correta. Referência: NBC TA 230 – Documentação de Auditoria; NBC TA 505 – Confirmações Externas. Resolução comentada do VaiConcursos. Gabarito disponível Para manter o risco de auditoria baixo, com RI e RC altos, o risco de detecção deve ser baixo, exigindo mais testes substantivos. O risco de auditoria é função do risco de distorção relevante (inerente e de controle) e do risco de detecção. Para manter o RA aceitavelmente baixo, o auditor busca um risco de detecção baixo, o que implica testes substantivos mais extensos, mais numerosos e mais custosos. A) Errada: risco de controle alto não facilita a detecção. B) Errada: RI alto e RC médio exigem RD baixo, não alto. C) Errada: RD zero é inatingível e não exige 100% de testes. D) Errada: RD não é obrigatoriamente médio nem resulta de multiplicação desse tipo. E) Correta. Referência: NBC TA 200 e NBC TA 315 – Risco de auditoria. Resolução comentada do VaiConcursos. Gabarito disponível Variação não explicada entre receita e indicador operacional exige investigação com testes de detalhes. Um aumento de 40% na receita contra 5% no número de contratos é divergência significativa em relação à expectativa. Isso indica possível distorção, por fraude ou erro, e exige investigação com indagações e testes de detalhes. Procedimentos analíticos que identificam flutuações inconsistentes demandam apuração adicional. A) Errada: a diferença não é explicada pelos 5% e não se reduzem testes. B) Errada: desconsidera a relevância do desvio. D) Errada: aumento de receita não dispensa investigação; pode indicar superavaliação da receita. E) Errada: o auditor deve investigar, não apenas documentar. C) Correta. Referência: NBC TA 520 – Procedimentos Analíticos. Resolução comentada do VaiConcursos. Gabarito disponível Documentação incompleta não suporta a conclusão; o procedimento deve ser reexecutado e documentado. Os papéis de trabalho devem registrar os procedimentos executados e as evidências obtidas, de modo que a conclusão seja suportada. A mera afirmação do júnior de que a conclusão está correta não substitui a documentação. O controle de qualidade exige que os testes sejam reexecutados e documentados adequadamente. A) Errada: a responsabilidade pela documentação é do auditor, não do auditado. B) Errada: aceitar a conclusão sem suporte compromete a qualidade. D) Errada: teste substantivo não substitui a documentação de TO nem é 'mais eficaz que qualquer TO'. E) Errada: aceitar TO incompleto contraria o controle de qualidade. C) Correta. Referência: NBC TA 230 – Documentação de Auditoria; NBC TA 220 – Controle de Qualidade. Resolução comentada do VaiConcursos. Gabarito disponível Desvios/distorções inesperados na amostra exigem reavaliação do risco ou evidência adicional, não invalidação automática. Conforme a NBC TA 530, uma taxa de desvio inesperadamente alta em testes de controle pode elevar o risco avaliado de distorção relevante, salvo evidência adicional em contrário (item I). Em testes de detalhes, distorção inesperadamente alta pode levar à conclusão de que a classe ou saldo está distorcido de modo relevante, se não houver evidência adicional (item II). O item III é exagerado: não há invalidação necessária da amostra nem descarte das demais evidências. A) Errada: o item I também está certo. B) Errada: o item III está errado. D) Errada: inclui o item III, que está errado. E) Errada: o item III está errado. C) Correta: apenas I e II. Referência: NBC TA 530 – Amostragem em Auditoria (avaliação dos resultados da amostra). Resolução comentada do VaiConcursos. Gabarito disponível Os itens II e III estão certos; o I está errado. II está certo: a consistência do processamento por TI permite esperar que um controle automatizado funcione de modo estável, desde que o aplicativo não seja alterado. III está certo: sem documentação das transações além da gerada pelo sistema, os procedimentos substantivos isolados podem ser insuficientes e exigem testes de controles. I está errado, pois a ausência de documentação torna os testes de controles necessários, e não dispensáveis. A) e C) Consideram o item I certo, e ele está errado. B) Considera só o item II certo, mas o III também está certo. E) Inclui o item I, que está errado. Referência: NBC TA 315 e NBC TA 330 – Riscos de distorção relevante e respostas do auditor, ambiente de TI. Resolução comentada do VaiConcursos. Gabarito disponível Os itens I e III estão certos; o II está errado. I está certo: estimativa contábil é valor monetário sujeito à incerteza de mensuração. III está certo: a revisão de estimativas anteriores ajuda a identificar riscos de distorção relevante no período corrente. II está errado, porque a revisão dos resultados anteriores é procedimento obrigatório de avaliação de risco, e não só em caso de suspeita de erro ou fraude. A) e B) Cada uma considera apenas um item certo, quando I e III estão certos. D) e E) Consideram o item II certo, o que está errado. Referência: NBC TA 540 – Auditoria de Estimativas Contábeis e Divulgações Relacionadas. Resolução comentada do VaiConcursos. Gabarito disponível O auditor deve reconsiderar o risco de outras partes relacionadas não identificadas e ampliar os procedimentos. Se o auditor identifica partes relacionadas não informadas pela administração, deve reavaliar o risco de existirem outras e executar procedimentos adicionais. Deve ainda avaliar as implicações para a auditoria, inclusive a possível intenção de omitir. A) Não há presunção automática de intenção nem ressalva sem avaliar o contexto. B) O auditor não pode requisitar a substituição de controles por procedimentos simplificados. C) Pedir justificativas por escrito não dispensa os procedimentos adicionais. E) Presumir baixo risco nas demais transações contraria a norma. Referência: NBC TA 550 – Partes Relacionadas. Resolução comentada do VaiConcursos. Gabarito disponível A data do relatório deve ser posterior à obtenção de evidência apropriada e suficiente. A NBC TA 700 exige que a data do relatório do auditor independente não seja anterior à data em que o auditor obteve evidência de auditoria apropriada e suficiente para suportar a opinião. Isso inclui a evidência de que a administração assumiu responsabilidade pelas demonstrações. A) Não existe a restrição de eventos subsequentes descrita. B) A data não é definida antes de haver evidências. D) Não se pode datar o relatório antes de concluídos os procedimentos. E) A data não precisa coincidir com a aprovação pela administração, apenas não pode ser anterior a ela. Referência: NBC TA 700 (R1) – Formação da Opinião e Emissão do Relatório; NBC TA 560. Resolução comentada do VaiConcursos. Gabarito disponível O custo histórico pode ser alocado como despesa por depreciação ou amortização. No custo histórico, o valor do ativo é o de aquisição ou construção, e ele é consumido ao longo do tempo por depreciação, amortização ou exaustão. A base é o custo da transação, sem reavaliação a preços de mercado. B) Descreve o valor realizável líquido, ou valor de mercado. C) Descreve o custo de reposição. D) Descreve o valor em uso. E) O custo histórico não é ajustado por mudanças de preços de mercado. Referência: NBC TSP Estrutura Conceitual – bases de mensuração de ativos. Resolução comentada do VaiConcursos. Gabarito disponível Certificação é o ato que atesta a veracidade das informações do laudo, conferindo fé pública. Na perícia contábil, a certificação é o ato pelo qual o perito-contador atesta a veracidade e a autenticidade das informações do laudo, dando-lhes fé pública. A) Avaliação é apuração do valor de bens, direitos ou obrigações. B) Vistoria é a diligência para verificação de situação e estado de coisas. D) Arbitramento é a determinação de valores por estimativa técnica. E) Mensuração é a determinação quantitativa de valores. Referência: NBC TP 01 – Perícia Contábil. Resolução comentada do VaiConcursos. Gabarito disponível Os três itens descrevem corretamente o plano de contas. O nível de detalhamento desejado define o número de contas (I). A descrição e a finalidade de cada conta são indispensáveis para o uso uniforme (II). O plano é um conjunto de contas hierarquizadas em níveis, que permite classificar e registrar as operações (III). A), B), C) e D) Cada uma considera errado ao menos um item que está certo. Todos os três estão corretos, por isso a resposta é a E. Referência: Teoria geral da contabilidade – plano de contas; ITG 2000 (Escrituração Contábil). Resolução comentada do VaiConcursos. Gabarito disponível Venda de imobilizado acima do valor contábil é fato misto. Fato misto combina uma permuta de ativos com um aumento ou diminuição do patrimônio líquido. Vender imobilizado por valor maior que o contábil troca o bem por caixa ou créditos e gera ganho, que altera o PL. A) A compra financiada deve ser registrada, pois gera ativo e passivo. C) A venda a prazo de mercadoria é fato modificativo, pois gera receita. D) Contratar funcionário que ainda não iniciou atividades não gera fato contábil. E) A compra à vista de equipamento é fato permutativo. Referência: Teoria geral da contabilidade – fatos contábeis permutativos, modificativos e mistos. Resolução comentada do VaiConcursos. Gabarito disponível Participação em coligadas é investimento; crédito tributário de prejuízo fiscal é realizável a longo prazo. Participações societárias em coligadas ficam no grupo Investimentos, do ativo não circulante. O crédito tributário decorrente de prejuízo fiscal depende de lucros futuros tributáveis, por isso fica no realizável a longo prazo. A) Nenhuma das duas contas é circulante, por isso a opção está errada. C) O crédito tributário não é intangível. D) e E) Participação em coligada não é ativo circulante. Referência: Lei 6.404/1976, art. 179; CPC 32 (tributos sobre o lucro). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Lançamento de 3ª fórmula tem vários débitos e um crédito. Na classificação tradicional, a 1ª fórmula tem um débito e um crédito. A 2ª tem um débito e vários créditos. A 3ª tem vários débitos e um crédito. A 4ª tem vários débitos e vários créditos. A alternativa C tem dois débitos (caixa e juros a transcorrer) e um crédito (empréstimos), ou seja, 3ª fórmula. A) É de 1ª fórmula (um débito e um crédito). B) Também é de 1ª fórmula. D) Tem um débito e dois créditos, portanto 2ª fórmula. E) Tem dois débitos e dois créditos, portanto 4ª fórmula. Referência: Teoria da contabilidade – fórmulas de lançamento contábil. Resolução comentada do VaiConcursos.TCE/MG — Concurso 2025 — Analista de Controle Externo – Especialidade: Ciências Contábeis (Cargo 3) — Conhecimentos Específicos
Considerando a situação hipotética precedente, assinale a opção que corresponde à resposta apropriada para mitigar risco de fraude nas aquisições do órgão em apreço.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Considerando a situação hipotética apresentada, assinale a opção que corresponde à resposta apropriada do auditor nesse caso.Resolução comentada
Análise das alternativas
Considerando a situação hipotética apresentada e as normas de auditoria, assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Considerando a situação hipotética apresentada e as Normas de Execução dos Trabalhos de Auditoria, assinale a opção correta.Resolução comentada
Análise das alternativas
Na situação hipotética precedente, para promover controle de qualidade, a equipe sênior deveResolução comentada
Análise das alternativas
I Uma taxa de desvio da amostra inesperadamente alta em testes de controles pode levar a um aumento no risco identificado de distorção relevante, a menos que sejam obtidas evidências adicionais que sustentem a avaliação inicial.
II Um valor de distorção inesperadamente alto em testes de detalhes pode levar o auditor a concluir que a classe de operações ou o saldo da conta está distorcido de modo relevante, caso não sejam obtidas evidências adicionais que indiquem o contrário.
III Se os resultados da amostra indicarem desvios ou distorções inesperadas, o auditor deve, necessariamente, invalidar a amostra e reiniciar os testes, desconsiderando as demais evidências obtidas.
Assinale a opção correta.Resolução comentada
Análise das alternativas
I A ausência de documentação em ambiente de TI dispensa a necessidade de testes de controles, bastando a aplicação de procedimentos substantivos adicionais para obter segurança razoável.
II Devido à consistência inerente do processamento da TI, pode-se esperar que um controle automatizado funcione de forma estável, sendo desnecessário ampliar a extensão dos testes se não houver alteração no aplicativo de TI.
III Os procedimentos substantivos isoladamente podem não fornecer evidência de auditoria apropriada e suficiente quando não há documentação das transações, além da gerada pelo próprio sistema de TI, sendo necessário realizar testes de controle.
Assinale a opção correta.Resolução comentada
Análise das alternativas
I A estimativa contábil é um valor monetário sujeito à incerteza inerente de mensuração.
II O auditor deve revisar os resultados das estimativas contábeis anteriores apenas quando houver suspeita de erro ou fraude.
III A revisão de estimativas anteriores identifica os riscos de distorção relevante no período corrente.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I Quanto maior o detalhamento desejado pela administração, maior será o número de contas que comporá o plano de contas.
II A descrição e a finalidade de cada conta são indispensáveis ao plano de contas.
III O plano de contas é formado por um conjunto de contas organizadas em níveis e hierarquias, o que permite a classificação e o registro das operações financeiras e patrimoniais de uma entidade.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Texto 3A3
Determinada empresa, antes do encerramento do exercício, apresentava saldo nas contas, conforme tabela a seguir.
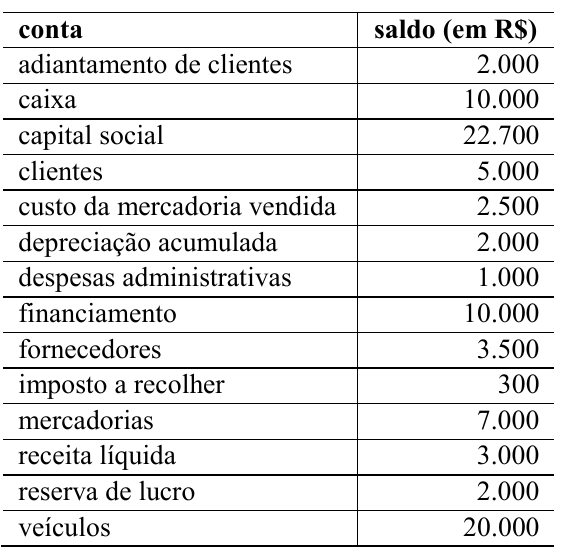
Com base nas informações apresentadas no texto 3A3, é correto afirmar que
Texto 3A3
Determinada empresa, antes do encerramento do exercício, apresentava saldo nas contas, conforme tabela a seguir.
Ao analisar as contas apresentadas no texto 3A3, é correto afirmar que a empresa apresentava, antes do encerramento do exercício,Resolução comentada
Análise das alternativas
Em uma auditoria de conformidade e financeira no setor de compras de um órgão estadual, o orçamento da área de infraestrutura aumentou 120% no exercício, com elevado volume de dispensas de licitação por emergência. O ambiente de TI é fortemente automatizado (workflow de aprovações, segregação de funções no ERP (enterprise resource planning) e three-way match entre pedido, recebimento e fatura). Há verificações de fraquezas em cadastros de fornecedores e indícios de favorecimento.
Considere que, na definição da materialidade para auditoria das contas anuais de um órgão, haja alto risco em contratos e baixo risco em custeio. Nesse caso hipotético, a abordagem correta sobre materialidade a ser aditada no planejamento contempla
Em determinado órgão público, há indícios de conluio entre gestor e fornecedor em dispensas de licitação, com documentos conflitantes e resistência a entregar originais.
Um auditor do TCE está revisando os papéis de trabalho de uma auditoria de conformidade realizada em um ente público. Ele observa que o papel de trabalho relativo aos testes de conciliação bancária possui apenas o resumo da conciliação final, sem anexação das confirmações bancárias diretas (circularização), obtidas junto às instituições financeiras. No papel de trabalho, há apenas uma nota de rodapé indicando que “as confirmações foram realizadas e estavam em ordem”.
Considere que um auditor de certo tribunal de contas tenha optado por manter o risco de auditoria (RA) em um nível aceitavelmente baixo. Nesse caso, para que isso ocorra, o auditor deve
Um auditor de determinado tribunal de contas está aplicando procedimento analítico (PA) no final de uma auditoria. O PA revelou que o saldo da conta denominada receita de serviços de terceiros apresentou um aumento de 40% em relação ao ano anterior, enquanto o indicador de número de contratos de serviços aumentou apenas 5%.
Em uma auditoria de grande porte em determinado tribunal de contas estadual, a equipe sênior verificou que os papéis de trabalho de um auditor júnior não continham a documentação completa dos testes de observância (TO) para o ciclo de compras. O auditor júnior argumentou que a conclusão sobre a eficácia dos controles está correta e que apenas o registro formal está incompleto.
Acerca da amostragem em auditoria, julgue os itens a seguir.
No contexto dos ambientes em que as transações são integralmente processadas de forma eletrônica para fins de auditoria, julgue os próximos itens.
Acerca das estimativas contábeis, julgue os itens a seguir.
Um auditor identificou partes relacionadas ou transações significativas com partes relacionadas que a administração não identificou anteriormente ou não divulgou a ele. Nesse caso, o auditor deve
Assinale a opção que corresponde à exigência da norma brasileira de auditoria quanto à data do relatório do auditor independente.
De acordo com as bases de mensuração para os ativos, o custo histórico
O ato pelo qual o perito-contador atesta a veracidade e autenticidade das informações apresentadas no laudo pericial contábil, conferindo-lhes fé pública, corresponde
O plano de contas é parte integrante da escrituração contábil da entidade. Acerca desse tema, julgue os itens a seguir.
A respeito dos atos e fatos administrativos que acontecem em uma entidade, é correto afirmar que
Cada empresa deve elaborar seu plano de contas de acordo com seu porte, volume e tipo de atividades operacionais, sempre respeitando a legislação vigente. Acerca desse tema, assinale a opção que apresenta a correta classificação das contas contábeis participação em coligadas e crédito tributário decorrente de prejuízo fiscal.
Texto-base:
Texto-base:
Constituem lançamentos de terceira fórmula