← Voltar para a lista de provas Tribunal de Contas do Estado de Minas Gerais (TCE/MG) · Analista de Controle Externo – Especialidade: Ciências Contábeis 50 questões nesta prova · página 2 de 3 · 49 com gabarito Gabarito disponível O incremento no passivo é a despesa bruta menos o adiantamento: R$ 1.500. No provisionamento, debita-se a despesa de salário em R$ 3.000. O adiantamento de R$ 1.500 já pago baixa um ativo e não gera passivo. Os R$ 1.500 restantes ficam no passivo: salários a pagar R$ 1.080, INSS R$ 250, IR R$ 70 e contribuição sindical R$ 100. A soma é R$ 1.500. A) 420 soma apenas os descontos de sindicato, INSS e IR. B) 1.080 é só o líquido a pagar ao empregado. C) 1.420 e E) 1.920 resultam de somas e subtrações incorretas. Referência: Contabilização da folha de pagamento (provisão de salários e encargos). Resolução comentada do VaiConcursos. Gabarito disponível O balancete não detecta a omissão completa de um lançamento. O balancete confere a igualdade entre débitos e créditos. Se um lançamento foi omitido por inteiro, tanto o débito quanto o crédito ficam de fora, e o balancete continua equilibrado. B), C) e D) Diferença de valor entre débito e crédito, omissão de apenas uma partida e erro de soma desequilibram o balancete e são detectados. E) A troca de natureza de uma conta costuma deixar o balancete desequilibrado quando muda o lado do lançamento, e o gabarito considera a omissão completa como o erro indetectável. Referência: Teoria geral da contabilidade – método das partidas dobradas e balancete de verificação. Resolução comentada do VaiConcursos. Gabarito disponível A matéria-prima é o único item patrimonial; os demais são contas de resultado. O balanço patrimonial traz ativos, passivos e patrimônio líquido. A matéria-prima, ligada a estoques, é o único item da lista de natureza patrimonial, segundo o gabarito oficial. Ganhos de capital, custo dos produtos vendidos, receitas e perdas são contas de resultado e aparecem na DRE, não no balanço. Referência: Lei 6.404/1976, arts. 178 a 182. Resolução comentada do VaiConcursos. Gabarito disponível Equivalência patrimonial no país compõe o resultado na DRE. Ganhos e perdas com equivalência patrimonial sobre investimentos em coligadas e controladas no país são reconhecidos no resultado do período, na DRE. A) e D) Ajustes de avaliação patrimonial e variação cambial não realizada de investimento no exterior vão para o patrimônio líquido (outros resultados abrangentes), não para a DRE. B) O custo de produção é acumulado no estoque, e só o CPV chega à DRE. E) As remensurações de benefícios pós-emprego vão para outros resultados abrangentes. Referência: Lei 6.404/1976, art. 187; CPC 18; CPC 26. Resolução comentada do VaiConcursos. Gabarito disponível A VPA é reconhecida no lançamento (fevereiro) e a receita orçamentária, na arrecadação (março). No regime de competência, a VPA tributária é reconhecida quando ocorre o fato gerador, o que na prática ocorre com o lançamento, em fevereiro. No regime orçamentário, a receita é contabilizada quando arrecadada, em março. A previsão de janeiro não gera VPA nem receita realizada. As demais alternativas usam janeiro (mês da previsão) ou invertem os regimes. A previsão apenas autoriza a estimativa, sem reconhecer receita. Março não é a data da VPA, e fevereiro não é a data da receita orçamentária. Referência: MCASP – Regimes contábil e orçamentário; Lei 4.320/1964, art. 35, I. Resolução comentada do VaiConcursos. Gabarito disponível A provisão foi reconhecida em 2024, quando a perda ficou provável e mensurável. A provisão exige obrigação presente, saída de recursos provável e estimativa confiável. Em 2023 a perda era apenas possível e não mensurável, o que caracteriza passivo contingente, apenas divulgado. Em 2024 a perda ficou provável e estimada em R$ 1,8 milhão, e a provisão foi reconhecida. Em 2025 a diferença para R$ 2 milhões é só ajuste da provisão. B) A obrigação presente e o critério de reconhecimento já existiam em 2024. C) Em 2023 não havia provisão, e a sequência de status apresentada está errada. D) Os critérios foram atendidos em 2024. E) Em 2023 a perda era apenas possível, e o valor não era mensurável. Referência: NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes. Resolução comentada do VaiConcursos. Gabarito disponível I custo indireto; II perda; III custo direto; IV investimento. Combustível e manutenção que não podem ser apropriados com precisão ao objeto de custo são custos indiretos. O roubo de pneus é perda, pois não contribuiu para a geração do serviço. Lubrificante identificado por veículo é custo direto. A compra de caminhões é investimento, pois vai para o ativo. A) Chama a perda de custo variável. C) Inverte direto e indireto e chama o investimento de gasto. D) e E) Usam classificações incompatíveis com os eventos, como desembolso, custo fixo e custo finalístico. Referência: NBC TSP / MCASP – Informação de custos no setor público (terminologia de custos). Resolução comentada do VaiConcursos. Gabarito disponível Contratos de gestão são NIC; empenho é NIO; depreciação é NIP. Responsabilidades por contratos e termos de parceria são atos potenciais registrados nas contas de controle (NIC). O empenho da despesa é informação orçamentária (NIO). A depreciação é variação patrimonial (NIP). As demais alternativas atribuem a natureza de informação errada a pelo menos uma das transações. O empenho nunca é NIP nem NIC, e a depreciação nunca é NIO nem NIC. Referência: MCASP – PCASP, naturezas da informação contábil. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Programa novo sem dotação é crédito especial; reforço de dotação é suplementar; calamidade é extraordinário. I: despesa com programa novo, sem dotação orçamentária específica, exige crédito especial. II: a dotação existe, mas é insuficiente, o que se resolve com crédito suplementar. III: despesa urgente e imprevisível, como a decorrente de calamidade pública, exige crédito extraordinário. As demais alternativas trocam os tipos. Suplementar reforça dotação existente, e por isso não serve para o item I. Extraordinário atende apenas a despesas urgentes e imprevisíveis, como guerra, comoção interna ou calamidade, e por isso não serve para o item II. Referência: Lei 4.320/1964, arts. 40 a 46; CF/1988, art. 167, §3º. Resolução comentada do VaiConcursos. Gabarito disponível A fonte/destinação de recursos agrupa receitas com as mesmas regras de aplicação na despesa. A classificação por fonte ou destinação de recursos (FR) agrupa as receitas que têm as mesmas normas de aplicação na despesa. Isso permite identificar se o recurso é vinculado ou não e controlar a sua correta utilização, inclusive o saldo por fonte. A) A FR não mede eficiência na aplicação de transferências. C) A DFC tem estrutura própria e não é o objetivo da FR. D) A FR faz o oposto: segrega as disponibilidades por vinculação, e não as unifica. E) A classificação de ativo e passivo no balanço segue o PCASP, não a FR. Referência: Manual de Contabilidade Aplicada ao Setor Público (MCASP) – Fonte ou Destinação de Recursos. Resolução comentada do VaiConcursos. Gabarito disponível Os encargos sociais recolhidos às entidades de previdência entram no cômputo. Na apuração dos limites de despesa de pessoal, computam-se os encargos sociais patronais recolhidos às entidades de previdência, como parte da despesa total com pessoal. Outras parcelas, como indenizações e incentivos à demissão voluntária, são excluídas do cômputo. A está errada porque decisões judiciais de período anterior ao da apuração são excluídas. B está errada porque os incentivos à demissão voluntária são excluídos. C está errada porque indenizações por demissão são excluídas. D está errada porque a terceirização que não substitui servidores não entra no cômputo. Referência: Lei Complementar 101/2000 (LRF), arts. 18 e 19. Resolução comentada do VaiConcursos. Gabarito disponível Itens I e II certos; III errado. I: o adiantamento é despesa orçamentária, mas permutativo no enfoque patrimonial, sem redução do patrimônio líquido. II: exige-se prévio empenho em dotação própria. III é falso: o suprimento de fundos pode atender a despesas de caráter sigiloso, classificadas como tal em regulamento. A, B e D estão erradas porque consideram o item III certo ou deixam de reconhecer o item I ou o II como certo. E está errada porque o item III é falso. Só a C acerta ao marcar I e II. Referência: Lei 4.320/1964, art. 68; Decreto-Lei 200/1967; Decreto 93.872/1986. Resolução comentada do VaiConcursos. Gabarito disponível Impede o reconhecimento a mensuração que não satisfaça as características qualitativas. Pela Estrutura Conceitual, um recurso só é reconhecido se puder ser mensurado de modo que satisfaça as características qualitativas e respeite as restrições da informação. Se a mensuração não permite isso, o item não deve ser reconhecido como ativo. B está errada porque a propriedade legal não é exigida, basta o controle. C está errada porque evento passado é requisito do ativo, não impedimento. D está errada porque incerteza de valor, por si, não impede o reconhecimento. E está errada porque o ativo pode gerar potencial de serviço, e não só entrada de caixa. Referência: NBC TSP Estrutura Conceitual, capítulos sobre elementos e reconhecimento. Resolução comentada do VaiConcursos. Gabarito disponível Ativo contingente não é reconhecido, mas é divulgado quando a entrada é provável. Pela NBC TSP 03, o ativo contingente não é reconhecido, pois isso poderia gerar receita que talvez nunca seja realizada. Quando a entrada de benefícios econômicos ou potencial de serviço é provável, a entidade divulga em nota uma breve descrição da natureza do ativo e, se praticável, a estimativa do efeito financeiro. A está errada porque trata de provisão passiva, o que não se aplica a direito a receber. B e C estão erradas porque reconhecem o ativo, o que só ocorre quando a realização é praticamente certa. E está errada porque não dispensa a divulgação. Referência: NBC TSP 03. Resolução comentada do VaiConcursos. Gabarito disponível Estoque obtido sem contraprestação é reconhecido pelo valor justo. Quando o estoque é adquirido em transação sem contraprestação (doação, por exemplo), o custo é mensurado pelo valor justo na data de aquisição. Não há preço pago que sirva de custo de aquisição. A (valor em uso) é conceito de redução ao valor recuperável. B está errada porque não há custo de aquisição pago. C (custo corrente de reposição) é base de mensuração diferente. D (valor realizável líquido) serve para a mensuração posterior, comparado ao custo, e não ao reconhecimento inicial. Referência: NBC TSP 04. Resolução comentada do VaiConcursos. Gabarito disponível A depreciação é feita por componentes, conforme a vida útil de cada um. A NBC TSP 07 manda depreciar separadamente cada parte de um item do imobilizado cujo custo seja significativo em relação ao total. Motor, carroceria e ar-condicionado têm vidas úteis e padrões de consumo distintos, com custos separáveis. Cada componente é depreciado pela sua própria vida útil. B está errada porque não há método obrigatório para bens móveis. C está errada porque a destinação à educação não afasta a depreciação. D e E estão erradas porque a vida útil global contraria a regra dos componentes, e o limite de 50% do motor não existe na norma. Referência: NBC TSP 07. Resolução comentada do VaiConcursos. Gabarito disponível Equivalente de caixa é aplicação de curto prazo, alta liquidez e risco insignificante. Equivalentes de caixa são investimentos de curto prazo (em regra, até três meses da data de aquisição), de alta liquidez, prontamente conversíveis em valor conhecido e com risco insignificante de mudança de valor. A e D têm prazo de bloqueio ou resgate superior a três meses. B é depósito judicial vinculado a processo, sem disponibilidade. C são títulos permanentes de longo prazo mantidos para política pública. Nenhum atende às condições da norma. Referência: NBC TSP 12. Resolução comentada do VaiConcursos. Gabarito disponível Para ativos não geradores de caixa, usa-se o custo de reposição depreciado. Em entidade que presta serviços gratuitos, o equipamento não gera caixa, e seu valor em uso se baseia no potencial de serviço. A norma prevê abordagens como custo de reposição depreciado, custo de restauração e unidades de serviço. A mais usual para obsolescência é o custo de reposição depreciado. A está errada porque múltiplos de mercado não são abordagem prevista. B e E partem de fluxos de caixa ou receitas tarifárias, próprios de ativos geradores de caixa. D está errada porque o preço líquido de venda é o valor justo menos custos de venda, e não o valor em uso. Referência: NBC TSP 21 (redução ao valor recuperável de ativo não gerador de caixa). Resolução comentada do VaiConcursos. Gabarito disponível Exige-se comparar orçamento original, final e realizado, com explicações das variações. A NBC TSP 13 exige a apresentação de informação orçamentária que compare o orçamento original, o final (ajustado) e os valores realizados, com explicação das variações relevantes. A comparação segue a mesma base de classificação do orçamento. A está errada porque a informação não fica só em notas, havendo demonstração específica. B está errada porque o orçamento final também é exigido e as explicações são obrigatórias. D está errada porque o regime de caixa não é imposto a todas as demonstrações. E está errada porque a compensação de receitas e despesas é vedada em regra. Referência: NBC TSP 11; NBC TSP 13. Resolução comentada do VaiConcursos.TCE/MG — Concurso 2025 — Analista de Controle Externo – Especialidade: Ciências Contábeis (Cargo 3) — Conhecimentos Específicos
A partir da situação hipotética precedente, é correto afirmar que o provisionamento dessa folha de pagamento gerará um incremento no passivo do empregador no montante deResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Nessa situação, no que se refere ao regime contábil de competência e ao regime orçamentário no setor público, uma variação patrimonial aumentativa deve ser lançada e uma receita orçamentária deve ser realizada, respectivamente, nos meses deResolução comentada
Análise das alternativas
No exercício financeiro de 2024, após uma nova tramitação do processo, a procuradoria jurídica revisou o parecer e concluiu que a perda passou a ser provável, com uma perda de valor estimado com confiabilidade em R$ 1,8 milhão.
No exercício financeiro de 2025, o tribunal emitiu uma sentença definitiva, condenando o ente federado em R$ 2 milhões (valor atualizado).
Com base na situação hipotética apresentada, tendo como base os critérios de mensuração de passivos, é correto afirmar que uma provisãoResolução comentada
Análise das alternativas
I gastos com combustível e manutenção, não sendo possível medir com precisão o quanto foi consumido por cada rota de veículo (objeto de custo)
II pneus roubados em um depósito, o que não contribuiu para a geração do serviço de transporte
III gastos com lubrificantes, sendo que é possível identificar a quantidade exata aplicada em cada veículo em cada ordem de serviço de manutenção
IV aquisição de dois novos caminhões para a frota
Tendo como base a terminologia de custos no setor público, assinale a opção correta.Resolução comentada
Análise das alternativas
I registro de responsabilidades por contratos de gestão ou termos de parceria
II registro do empenho da despesa ao contratar serviço ou adquirir bem
III registro da depreciação anual dos bens móveis e imóveis
Considerando que o PCASP está estruturado em três naturezas da informação contábil, sendo elas natureza de informação orçamentária (NIO), natureza de informação patrimonial (NIP) e natureza de informação de controle (NIC), assinale a opção correta.Resolução comentada
Análise das alternativas
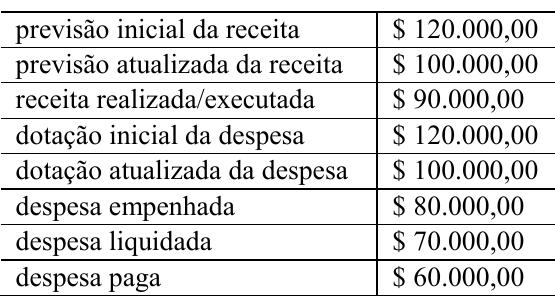
Com base nessas informações, é correto afirmar que o resultado orçamentário desse exercício (ROE) é
I A prefeitura decidiu criar um novo programa de apoio a pequenos agricultores, que não estava previsto no orçamento, e precisou incluir uma nova verba específica para esse fim.
II O valor previsto para a manutenção das escolas não era suficiente e a prefeitura decidiu aumentar a verba destinada a essa área para cobrir as novas necessidades.
III Após uma enchente que causou danos à cidade, a prefeitura precisou liberar recursos urgentes para socorro e reconstrução, criando uma verba emergencial não prevista no orçamento.
Considerando que os créditos adicionais são autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária, assinale a opção que classifica o tipo de crédito adicional para cada situação hipotética apresentada.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I O suprimento de fundos constitui uma despesa orçamentária, mas não representa uma despesa pelo enfoque patrimonial, pois não provoca redução no valor do patrimônio líquido da entidade quando esta efetua o adiantamento do numerário ao servidor.
II O prévio empenho da despesa em dotação própria é um requisito para a concessão de suprimentos de fundos pelas entidades do setor público.
III O suprimento de fundos não pode ser utilizado para atender a despesas que sejam classificadas em regulamento como despesas de caráter sigiloso.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Diante dessa situação hipotética, e considerando os procedimentos contábeis previstos na NBC TSP 03 – provisões, passivos contingentes e ativos contingentes, a entidade em questão deveResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Nesse caso, segundo a NBC TSP 07 – ativo imobilizado, a depreciação deve serResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Nesse caso, a mensuração do valor em uso deve seguir, prioritariamente, a abordagemResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Considere que, na folha de pagamento de um empregado de determinada empresa, no fechamento de um mês para pagamento no mês seguinte, conste as seguintes informações: salário bruto de R$ 3.000; adiantamento realizado de R$ 1.500; contribuição sindical de R$ 100; INSS do empregado no valor de R$ 250; imposto de renda na fonte de R$ 70.
O balancete de verificação, apesar de ser uma importante ferramenta prévia ao levantamento das demonstrações contábeis, é incapaz de detectar
O rol de itens do balanço patrimonial é composto
Na demonstração de resultado de exercício, contribui(em) para a formação do resultado final do período
Em determinado exercício financeiro encerrado, foi registrada em uma entidade governamental a previsão da receita de tributos no mês de janeiro, seu lançamento no mês de fevereiro e sua arrecadação/recolhimento no mês de março.
No exercício financeiro de 2023, um ente federado foi acionado judicialmente por uma empresa de construção civil, alegando inadimplência contratual, referente à execução de obras públicas. Na ocasião, a procuradoria jurídica avaliou que as chances de perda eram possíveis, mas não prováveis, o processo ainda estava em fase inicial e o valor ainda não era totalmente mensurável.
A secretaria estadual de logística de um ente federado está aprimorando seu modelo de gerenciamento de custos para medir o desempenho de sua frota de veículos. A equipe de contabilidade está revisando a classificação dos seguintes eventos no período de referência.
Durante a elaboração das demonstrações contábeis de um órgão público, a contadora de determinado ente federado percebe que as seguintes transações precisam ser registradas, de acordo com as naturezas da informação contábil do Plano de Contas Aplicado ao Setor Público (PCASP).
Considere que as seguintes informações tenham sido publicadas no balanço orçamentário de uma entidade pública, em determinado exercício financeiro já encerrado.
Em determinado exercício financeiro de uma prefeitura, ocorreram as seguintes situações hipotéticas.
O objetivo da classificação por fontes ou destinações de recursos (FR) nas entidades do setor público é
Na verificação do atendimento dos limites estabelecidos em relação às despesas de pessoal das entidades do setor público, devem ser contempladas as
Julgue os itens seguintes, que versam sobre o suprimento de fundos no setor público.
Assinale a opção que, de acordo com a NBC TSP Estrutura Conceitual, descreve uma condição suficiente para impedir o reconhecimento contábil de um recurso como ativo, por entidades do setor público.
Uma entidade do setor público reivindica um direito na justiça e acredita ser provável que o desfecho do processo judicial lhe venha a ser favorável.
Os estoques sujeitos ao tratamento contábil da NBC TSP 04 – estoques, que tenham sido adquiridos por meio de uma transação sem contraprestação devem ser reconhecidos contabilmente pelo seu
Uma entidade pública adquiriu um ônibus escolar com três componentes relevantes, motor, carroceria e sistema de ar-condicionado, com vidas úteis distintas e custos separáveis.
Assinale a opção que apresenta um equivalente de caixa, de acordo com a NBC TSP 12 – demonstração dos fluxos de caixa.
Em um hospital público, que presta serviços essencialmente gratuitos, com eventuais taxas irrelevantes, foi identificada perda de potencial de serviço por obsolescência de um equipamento de imagem.
Conforme a NBC TSP 11 – apresentação das demonstrações contábeis e a NBC TSP 13 – apresentação de informação orçamentária nas demonstrações contábeis, no conjunto das demonstrações é obrigatório