← Voltar para a lista de provas Telecomunicações Brasileiras S.A. (TELEBRAS) · Especialista em Gestão de Telecomunicações – Analista Superior – Subatividade: Auditoria 70 questões nesta prova · página 3 de 4 · 69 com gabarito Gabarito disponível O monitoramento pode ter custos elevados. Monitoramento contínuo e avaliações frequentes podem exigir investimentos em tecnologia e custos com auditorias, o que é uma limitação reconhecida. O gabarito oficial considera o item correto. Certo: reconhece o custo do monitoramento. Errado: negaria essa limitação, e contraria o gabarito. Referência: COSO ICIF 2013 (monitoramento). Resolução comentada do VaiConcursos. Gabarito disponível O monitoramento mais recomendável combina atividades contínuas e avaliações independentes, não só verificações esporádicas. As boas práticas recomendam o monitoramento contínuo, incorporado à gestão, combinado com avaliações independentes pontuais. Restringir o monitoramento a verificações práticas e a auditorias esporádicas é insuficiente, por isso o item está errado. Certo: reduz o monitoramento a práticas pontuais. Errado: correto, pois o monitoramento deve ser contínuo e combinado. Referência: COSO ICIF 2013 (monitoramento); modelo de controles internos aplicável ao setor público. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível A probabilidade de seleção é 0,1 em todos os estratos, logo iguais. Local: 80/800 = 0,1. Nacional: 50/500 = 0,1. As probabilidades de inclusão são iguais, e não maior para o local. O item está errado. Certo: afirma que a probabilidade local é superior, o que é falso. Errado: correto, pois as probabilidades são iguais (0,1). Referência: Teoria de amostragem: probabilidade de inclusão. Resolução comentada do VaiConcursos. Gabarito disponível O plano é estratificado, não por conglomerados. Foram retiradas amostras de contratos dentro de cada um dos três grupos, o que caracteriza estratos. Na amostragem por conglomerados sorteiam-se grupos inteiros e, em geral, observam-se todos os seus elementos ou uma subamostra deles, o que não ocorre aqui. Certo: confunde estrato com conglomerado. Errado: correto, pois o plano é de amostragem estratificada. Referência: Teoria de amostragem: estratos x conglomerados. Resolução comentada do VaiConcursos. Gabarito disponível A alocação é proporcional, pois a fração é de 10% em todos os estratos. Fração por estrato: local 80/800 = 0,1; regional 70/700 = 0,1; nacional 50/500 = 0,1. Como a fração é a mesma em todos os estratos, a alocação é proporcional ao tamanho deles. Certo: as frações são iguais. Errado: não se sustenta, pois não há desproporção entre os estratos. Referência: Teoria de amostragem: alocação proporcional em amostragem estratificada. Resolução comentada do VaiConcursos. Gabarito disponível A unidade amostral é o contrato, não o tipo de abrangência. Os elementos selecionados e examinados são os contratos. A abrangência (local, regional ou nacional) é o critério de estratificação, e cada tipo é um estrato, não a unidade amostral. Certo: confunde estrato com unidade amostral. Errado: correto, pois a unidade amostral é o contrato. Referência: Teoria de amostragem: amostragem estratificada. Resolução comentada do VaiConcursos. Gabarito disponível Fração amostral global = 200/2.000 = 0,1. A fração amostral é n/N. Com n = 200 e N = 2.000, f = 200/2.000 = 0,1. Certo: o cálculo confere. Errado: contrariaria a conta feita. Referência: Teoria de amostragem: amostragem estratificada. Resolução comentada do VaiConcursos. Gabarito disponível A adaptação do plano não fica condicionada à avaliação do primeiro semestre. O item cria uma regra rígida (apresentação semestral e adaptação obrigatória do plano após o primeiro semestre) que não consta da norma. O plano pode ser revisado sempre que necessário, por mudanças de riscos ou de prioridades, e a prestação de contas ocorre no relatório anual das atividades de auditoria. Por isso o item está errado. Certo: impõe periodicidade e condição inexistentes. Errado: correto, pois as alterações ocorrem quando necessárias. Referência: IN SFC/CGU nº 5/2021. Resolução comentada do VaiConcursos. Gabarito disponível O PAINT define os trabalhos prioritários considerando riscos, governança, gerenciamento de riscos e controles. O plano anual de auditoria interna é elaborado para definir os trabalhos prioritários do período e deve considerar, entre outros aspectos, os riscos significativos aos quais a unidade está exposta e seus processos de governança, de gerenciamento de riscos e de controles internos. O item está correto. Certo: corresponde à lógica de planejamento baseado em riscos. Errado: negaria a abordagem baseada em riscos. Referência: IN SFC/CGU nº 5/2021. Resolução comentada do VaiConcursos. Gabarito disponível O parecer da auditoria interna traz opinião geral sobre governança, riscos e controles, com base nos trabalhos do PAINT. O gabarito oficial considera correto o item, que descreve o parecer como opinião geral, baseada nos trabalhos de auditoria executados no âmbito do plano anual, sobre a adequação dos processos de governança, gestão de riscos e controles internos. O enfoque dado é o processo de elaboração das informações contábeis e financeiras. Certo: coerente com a descrição da norma. Errado: contrariaria o gabarito oficial. Referência: IN SFC/CGU nº 5/2021 (Plano Anual de Auditoria Interna). Resolução comentada do VaiConcursos. Gabarito disponível O planejamento pode ser revisado durante a execução; as etapas não são rigidamente sequenciais. A avaliação tem as etapas de planejamento, execução, comunicação dos resultados e monitoramento. O planejamento é flexível e pode ser ajustado após o início da execução, em razão de fatos novos, ou seja, a mudança não é impossível. A afirmação de que não há possibilidade de alteração torna o item errado. Certo: erra ao afirmar a rigidez do planejamento. Errado: correto, pois o escopo e os procedimentos podem ser revistos durante a execução. Referência: IN SFC/CGU nº 8/2017 (Manual de Orientações Técnicas). Resolução comentada do VaiConcursos. Gabarito disponível A UAIG deve instituir e manter formalmente um PGMQ. A UAIG deve estabelecer e manter um programa de gestão e melhoria da qualidade, que abranja toda a atividade de auditoria interna. Seu objetivo é promover a avaliação e a melhoria contínua dos processos, dos produtos, da eficácia e da eficiência. Certo: descreve corretamente o PGMQ. Errado: negaria a obrigatoriedade e a finalidade do programa. Referência: IN SFC/CGU nº 8/2017 (Manual de Orientações Técnicas); IN SFC/CGU nº 3/2017. Resolução comentada do VaiConcursos. Gabarito disponível Independência e objetividade são pressupostos fundamentais da auditoria interna. O Manual trata independência e objetividade como pressupostos fundamentais do exercício da auditoria interna, aplicáveis à condução dos trabalhos e à emissão de opinião pela UAIG. O item está de acordo com isso. Certo: reproduz o entendimento do Manual. Errado: negaria um princípio central da atividade. Referência: IN SFC/CGU nº 8/2017 (Manual de Orientações Técnicas). Resolução comentada do VaiConcursos. Gabarito disponível Consultoria é permitida, desde que preservadas a independência e a objetividade. A auditoria interna governamental compreende serviços de avaliação e de consultoria. A consultoria, o assessoramento e o aconselhamento são permitidos, desde que não haja assunção de responsabilidades de gestão nem comprometimento da independência e da objetividade. Por isso a vedação absoluta é incorreta. Certo: afirma uma vedação que a norma não impõe. Errado: correto, pois a consultoria é admitida com salvaguardas. Referência: IN SFC/CGU nº 8/2017 (Manual de Orientações Técnicas da Atividade de Auditoria Interna Governamental). Resolução comentada do VaiConcursos. Gabarito disponível A supervisão dos trabalhos pode ser delegada, embora a responsabilidade geral permaneça com o responsável pela UAIG. O responsável pela UAIG tem a responsabilidade geral pela supervisão, mas pode delegá-la a auditores com qualificação adequada, mantendo a responsabilidade final. Dizer que a delegação é vedada torna o item errado. Certo: erra ao afirmar a vedação de delegação. Errado: correto, pois a delegação é admitida, sem afastar a responsabilidade geral. Referência: IN SFC/CGU nº 3/2017 (Referencial Técnico), normas sobre supervisão dos trabalhos de auditoria. Resolução comentada do VaiConcursos.TELEBRAS 2025 — Especialista em Gestão de Telecomunicações — Cargo 4: Analista Superior — Subatividade: Auditoria — Conhecimentos Específicos
O monitoramento dos controles internos pode envolver altos custos, especialmente com auditorias externas frequentes, e grandes investimentos em tecnologia, dada a necessidade de avaliações contínuas.Resolução comentada
Análise das alternativas
As verificações práticas dos processos-chave para a confirmação da execução dos controles e a realização esporádica de auditorias internas são as práticas de monitoramento dos controles internos mais recomendáveis nas organizações públicas.Resolução comentada
Análise das alternativas
Em uma auditoria operacional, foi avaliado o custo mensal de operação (em R$ mil) de um mesmo serviço crítico de telecomunicações em três unidades administrativas (A, B e C). Foram coletadas seis observações mensais por unidade, no mesmo período e com o mesmo critério de custeio. Para verificar se havia diferença entre os custos médios populacionais dessas unidades ( ,
 e
 ), foi aplicada análise de variância (ANOVA) ao nível de significância de 5%, com a hipótese nula
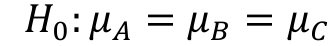 .
A tabela a seguir apresenta o resultado resumido.
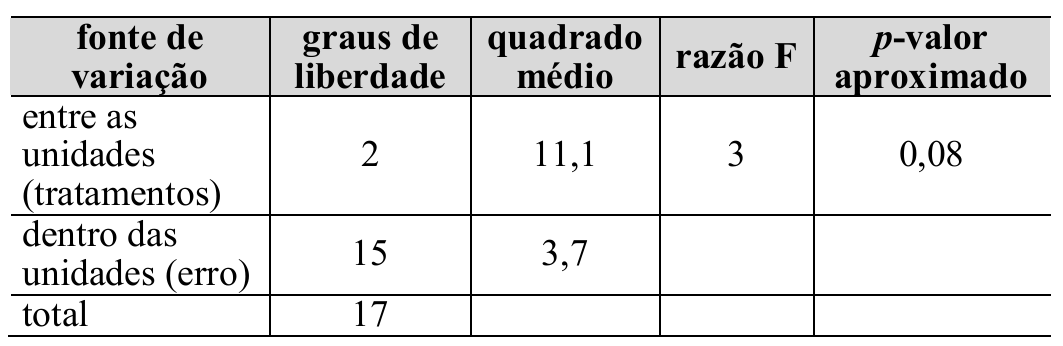
A partir das informações fornecidas pela situação hipotética precedente, julgue os itens a seguir.
A hipótese alternativa referente ao teste F da ANOVA é 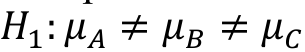 .
Em uma auditoria operacional, foi avaliado o custo mensal de operação (em R$ mil) de um mesmo serviço crítico de telecomunicações em três unidades administrativas (A, B e C). Foram coletadas seis observações mensais por unidade, no mesmo período e com o mesmo critério de custeio. Para verificar se havia diferença entre os custos médios populacionais dessas unidades (, e ), foi aplicada análise de variância (ANOVA) ao nível de significância de 5%, com a hipótese nula .
A tabela a seguir apresenta o resultado resumido.
A partir das informações fornecidas pela situação hipotética precedente, julgue os itens a seguir.
A análise de variância em questão possui três fatores.
Em uma auditoria operacional, foi avaliado o custo mensal de operação (em R$ mil) de um mesmo serviço crítico de telecomunicações em três unidades administrativas (A, B e C). Foram coletadas seis observações mensais por unidade, no mesmo período e com o mesmo critério de custeio. Para verificar se havia diferença entre os custos médios populacionais dessas unidades (, e ), foi aplicada análise de variância (ANOVA) ao nível de significância de 5%, com a hipótese nula .
A tabela a seguir apresenta o resultado resumido.
A partir das informações fornecidas pela situação hipotética precedente, julgue os itens a seguir.
Nessa situação, não há evidências estatísticas que rejeitem a hipótese H₀ ao nível de significância de 5%.
Em uma auditoria operacional, foi avaliado o custo mensal de operação (em R$ mil) de um mesmo serviço crítico de telecomunicações em três unidades administrativas (A, B e C). Foram coletadas seis observações mensais por unidade, no mesmo período e com o mesmo critério de custeio. Para verificar se havia diferença entre os custos médios populacionais dessas unidades (, e ), foi aplicada análise de variância (ANOVA) ao nível de significância de 5%, com a hipótese nula .
A tabela a seguir apresenta o resultado resumido.
A partir das informações fornecidas pela situação hipotética precedente, julgue os itens a seguir.
O teste F para médias, apresentado na tabela da ANOVA, é do tipo unilateral.
Em uma auditoria operacional, foi avaliado o custo mensal de operação (em R$ mil) de um mesmo serviço crítico de telecomunicações em três unidades administrativas (A, B e C). Foram coletadas seis observações mensais por unidade, no mesmo período e com o mesmo critério de custeio. Para verificar se havia diferença entre os custos médios populacionais dessas unidades (, e ), foi aplicada análise de variância (ANOVA) ao nível de significância de 5%, com a hipótese nula .
A tabela a seguir apresenta o resultado resumido.
A partir das informações fornecidas pela situação hipotética precedente, julgue os itens a seguir.
No caso apresentado, a soma dos quadrados total é igual a 77,7.
Uma auditoria de conformidade será realizada para avaliar o percentual de contratos que apresentam alguma inconformidade. A população de interesse é composta por 2.000 contratos ativos, classificados de acordo com a abrangência do fornecedor, conforme apresentado na tabela a seguir.
abrangência | quantidade de contratos
local | 800
regional | 700
nacional | 500
total | 2.000
O tamanho da amostra foi fixado em 200 contratos, sendo adotada uma amostragem aleatória sem reposição com os quantitativos a seguir.
abrangência | quantidade de contratos amostrados
local | 80
regional | 70
nacional | 50
total | 200
A partir das informações apresentadas na situação hipotética precedente, julgue os itens a seguir.
A probabilidade de seleção de um contrato de abrangência local, na situação hipotética apresentada, é superior à de um contrato de abrangência nacional.Resolução comentada
Análise das alternativas
Uma auditoria de conformidade será realizada para avaliar o percentual de contratos que apresentam alguma inconformidade. A população de interesse é composta por 2.000 contratos ativos, classificados de acordo com a abrangência do fornecedor, conforme apresentado na tabela a seguir.
abrangência | quantidade de contratos
local | 800
regional | 700
nacional | 500
total | 2.000
O tamanho da amostra foi fixado em 200 contratos, sendo adotada uma amostragem aleatória sem reposição com os quantitativos a seguir.
abrangência | quantidade de contratos amostrados
local | 80
regional | 70
nacional | 50
total | 200
A partir das informações apresentadas na situação hipotética precedente, julgue os itens a seguir.
O plano amostral apresentado é composto por três conglomerados.Resolução comentada
Análise das alternativas
Uma auditoria de conformidade será realizada para avaliar o percentual de contratos que apresentam alguma inconformidade. A população de interesse é composta por 2.000 contratos ativos, classificados de acordo com a abrangência do fornecedor, conforme apresentado na tabela a seguir.
abrangência | quantidade de contratos
local | 800
regional | 700
nacional | 500
total | 2.000
O tamanho da amostra foi fixado em 200 contratos, sendo adotada uma amostragem aleatória sem reposição com os quantitativos a seguir.
abrangência | quantidade de contratos amostrados
local | 80
regional | 70
nacional | 50
total | 200
A partir das informações apresentadas na situação hipotética precedente, julgue os itens a seguir.
A alocação amostral nesse caso é proporcional ao tamanho dos estratos.Resolução comentada
Análise das alternativas
Uma auditoria de conformidade será realizada para avaliar o percentual de contratos que apresentam alguma inconformidade. A população de interesse é composta por 2.000 contratos ativos, classificados de acordo com a abrangência do fornecedor, conforme apresentado na tabela a seguir.
abrangência | quantidade de contratos
local | 800
regional | 700
nacional | 500
total | 2.000
O tamanho da amostra foi fixado em 200 contratos, sendo adotada uma amostragem aleatória sem reposição com os quantitativos a seguir.
abrangência | quantidade de contratos amostrados
local | 80
regional | 70
nacional | 50
total | 200
A partir das informações apresentadas na situação hipotética precedente, julgue os itens a seguir.
Nesse plano amostral, a unidade amostral corresponde a cada tipo de abrangência do fornecedor (local, regional ou nacional).Resolução comentada
Análise das alternativas
Uma auditoria de conformidade será realizada para avaliar o percentual de contratos que apresentam alguma inconformidade. A população de interesse é composta por 2.000 contratos ativos, classificados de acordo com a abrangência do fornecedor, conforme apresentado na tabela a seguir.
abrangência | quantidade de contratos
local | 800
regional | 700
nacional | 500
total | 2.000
O tamanho da amostra foi fixado em 200 contratos, sendo adotada uma amostragem aleatória sem reposição com os quantitativos a seguir.
abrangência | quantidade de contratos amostrados
local | 80
regional | 70
nacional | 50
total | 200
A partir das informações apresentadas na situação hipotética precedente, julgue os itens a seguir.
A fração amostral global é igual a 0,1 nessa situação.Resolução comentada
Análise das alternativas
As informações sobre a execução do plano anual de auditoria interna e a análise dos resultados decorrentes dos trabalhos de auditoria devem ser apresentadas a cada semestre no relatório das atividades de auditoria, devendo o plano ser adaptado após a avaliação do primeiro semestre.Resolução comentada
Análise das alternativas
O plano anual de auditoria interna deve ser elaborado com a finalidade de definir os trabalhos prioritários a serem realizados no período objeto do plano, devendo considerar, entre outros aspectos, os riscos significativos a que a unidade auditada está exposta e os seus processos de governança, de gerenciamento de riscos e de controles internos.Resolução comentada
Análise das alternativas
O parecer da auditoria interna deve expressar opinião geral, com base nos trabalhos de auditorias individuais previstos e executados no âmbito do plano anual de auditoria interna, sobre a adequação dos processos de governança, gestão de riscos e controles internos instituídos pela entidade para fornecer segurança razoável quanto ao processo de elaboração das informações contábeis e financeiras.Resolução comentada
Análise das alternativas
Parte das atividades de auditoria interna, a avaliação é composta basicamente das etapas de planejamento, execução, comunicação dos resultados e monitoramento, que devem ser observadas de forma sequencial, não havendo possibilidade de alteração do planejamento após o início da execução.Resolução comentada
Análise das alternativas
A unidade de auditoria interna governamental deve formalmente instituir e manter um programa de gestão e melhoria da qualidade (PGMQ) com o objetivo de promover a avaliação e a melhoria contínua dos processos de trabalho, dos produtos emitidos, da eficácia e da eficiência da atividade de auditoria interna governamental.Resolução comentada
Análise das alternativas
A independência e a objetividade são dois pressupostos fundamentais para o exercício da auditoria interna, tanto na condução dos trabalhos quanto na emissão de opinião pela unidade de auditoria interna governamental (UAIG).Resolução comentada
Análise das alternativas
Em razão da independência da atividade de autoria interna governamental, é vedado aos auditores internos realizar atividade de consultoria, assessoramento, aconselhamento e outros serviços relacionados, ainda que fornecidos à alta administração com a finalidade de respaldar as operações de determinada unidade.Resolução comentada
Análise das alternativas
O responsável pela unidade de auditoria interna governamental tem a responsabilidade geral pela supervisão dos trabalhos, sendo vedada sua delegação.Resolução comentada
Análise das alternativas
Julgue os próximos itens, relativos ao monitoramento dos controles internos das organizações públicas.
Julgue os próximos itens, relativos ao monitoramento dos controles internos das organizações públicas.
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Com base nas disposições da Instrução Normativa SFC/CGU n.º 5/2021, julgue os seguintes itens, relativos à auditoria interna governamental.
Com base nas disposições da Instrução Normativa SFC/CGU n.º 5/2021, julgue os seguintes itens, relativos à auditoria interna governamental.
Com base nas disposições da Instrução Normativa SFC/CGU n.º 5/2021, julgue os seguintes itens, relativos à auditoria interna governamental.
De acordo com a Instrução Normativa SFC/CGU n.º 8/2017, que aprova o Manual de Orientações Técnicas da Atividade de Auditoria Interna Governamental, julgue os itens a seguir.
De acordo com a Instrução Normativa SFC/CGU n.º 8/2017, que aprova o Manual de Orientações Técnicas da Atividade de Auditoria Interna Governamental, julgue os itens a seguir.
De acordo com a Instrução Normativa SFC/CGU n.º 8/2017, que aprova o Manual de Orientações Técnicas da Atividade de Auditoria Interna Governamental, julgue os itens a seguir.
De acordo com a Instrução Normativa SFC/CGU n.º 8/2017, que aprova o Manual de Orientações Técnicas da Atividade de Auditoria Interna Governamental, julgue os itens a seguir.
Julgue os itens subsequentes, de acordo com as previsões da Instrução Normativa SFC/CGU n.º 3/2017, que aprova o Referencial Técnico da Atividade de Auditoria Interna Governamental do Poder Executivo Federal.