← Voltar para a lista de provas Telecomunicações Brasileiras S.A. (TELEBRAS) · Especialista em Gestão de Telecomunicações – Analista Superior – Subatividade: Estatística 70 questões nesta prova · página 2 de 4 · 68 com gabarito Gabarito disponível C está contido em B, mas P(C|B) = P(C)/P(B) < 1, pois A tem probabilidade positiva. Como C ⊂ B, P(C|B) = P(C)/P(B). B é a união disjunta de A e C, então P(B) = P(A)+P(C). Como P(A) > 0, P(C) < P(B) e a probabilidade condicional é menor que 1. Item errado.
A) Certo: incorreta, o valor 1 exigiria P(A)=0. B) Errado: correta, P(C|B) < 1.
Referência: Probabilidade condicional e eventos mutuamente exclusivos. Resolução comentada do VaiConcursos. Gabarito disponível S − X = Y + Z, soma de Poissons independentes, logo Poisson(5). S − X = Y + Z. Como Y e Z são Poissons independentes, a soma segue uma Poisson com média 2+3 = 5. O item está certo. A) Certo: correta, pela propriedade aditiva da Poisson. B) Errado: incorreta, pois Y+Z é Poisson(5). Referência: Aditividade da distribuição de Poisson para variáveis independentes. Resolução comentada do VaiConcursos. Gabarito disponível S ~ Poisson(6), então Var(S)=6 e o desvio padrão é √6, não 6. A soma de Poissons independentes é Poisson com média 1+2+3 = 6. Na Poisson a variância é igual à média, então Var(S)=6 e o desvio padrão é √6 ≈ 2,45. Afirmar que o desvio padrão é 6 confunde variância com desvio padrão. A) Certo: incorreta, 6 é a variância. B) Errado: correta, o desvio padrão é √6. Referência: Propriedades da Poisson: E = Var = λ. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A soma de Poissons independentes vale 0 apenas se todas forem 0, e a independência faz a probabilidade se fatorar. S = X+Y+Z é igual a zero somente quando X=0, Y=0 e Z=0, já que as variáveis são não negativas. Como são independentes, P(S=0) = P(X=0)·P(Y=0)·P(Z=0) = e^-1·e^-2·e^-3 = e^-6, que coincide com a Poisson de média 6 em zero. Item certo. A) Certo: correta, pela equivalência de eventos e pela independência. B) Errado: incorreta, pois a igualdade é válida. Referência: Distribuição de Poisson: soma de Poissons independentes e independência de eventos. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Pelo TCL, Sn é assintoticamente normal. As variáveis são i.i.d. com média e variância finitas. Pelo Teorema Central do Limite, Sn é aproximadamente N(2n, 4n) para n grande. Errado contrariaria o TCL. Referência: Teorema Central do Limite. Resolução comentada do VaiConcursos. Gabarito disponível Sn ~ Gama, equivalente a qui-quadrado com 2n g.l. (na forma apropriada). A exponencial com média 2 é um qui-quadrado com 2 graus de liberdade. A soma de n qui-quadrados independentes é um qui-quadrado com 2n graus de liberdade. Errado ignoraria que a exponencial de média 2 coincide com χ²(2). Referência: Exponencial, gama e qui-quadrado. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A lei fraca dá convergência a uma constante; a normal vem do TCL. A lei fraca dos grandes números diz que Sn/n converge em probabilidade para a média (2). A aproximação normal é resultado do Teorema Central do Limite, que trata de convergência em distribuição. Certo atribui à lei fraca um resultado do TCL. Referência: Lei fraca dos grandes números x TCL. Resolução comentada do VaiConcursos. Gabarito disponível Var(Sn) = 4n, não 2n. Na exponencial com média 2, a variância é 2²=4. Para a soma de n variáveis independentes, Var(Sn)=4n. Certo confunde a variância com a média (2n é a esperança de Sn). Referência: Distribuição exponencial – variância. Resolução comentada do VaiConcursos. Gabarito disponível A máxima verossimilhança escolhe o valor que torna os dados mais plausíveis. O EMV é o valor de ϕ que maximiza a função de verossimilhança, ou seja, torna os dados observados mais prováveis ou plausíveis. Errado negaria o princípio da máxima verossimilhança. Referência: Estimação por máxima verossimilhança. Resolução comentada do VaiConcursos. Gabarito disponível Estimador é função da amostra aleatória; a função da amostra observada é a estimativa. Um estimador é uma estatística, ou seja, função da amostra aleatória (X1,...,Xn). Quando se aplica a função aos dados observados, obtém-se a estimativa. O item troca estimador por estimativa. Certo aceita a definição como correta, mas ela mistura estimador com estimativa. Referência: Estimador x estimativa. Resolução comentada do VaiConcursos. Gabarito disponível O método dos momentos iguala momentos, e não minimiza erros quadráticos. O estimador dos momentos resulta de igualar momentos teóricos aos amostrais. A minimização da soma dos quadrados dos erros caracteriza o método dos mínimos quadrados. Certo confunde os dois métodos. Referência: Método dos momentos. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponívelTELEBRAS 2025 — Especialista em Gestão de Telecomunicações — Analista Superior — Subatividade: Estatística (Cargo 6) — Conhecimentos Específicos
Em estudo estatístico conduzido para apoiar decisões técnicas em telecomunicações, analisou-se o tempo (em minutos) até a ocorrência de uma falha em determinado equipamento de rede, tendo sido definidos os seguintes eventos aleatórios:
A = "o equipamento falha antes de 30 minutos".
B = "o equipamento falha antes de 60 minutos".
C = "o equipamento falha entre 30 e 60 minutos".
D = "o equipamento falha após 60 minutos".
Sabendo que, nessa situação hipotética, o tempo de falha segue uma variável aleatória contínua e que as probabilidades referentes a esses eventos são positivas, julgue os itens seguintes.
P(C|B) = 1.Resolução comentada
Análise das alternativas
Supondo que X, Y e Z sejam variáveis aleatórias independentes que seguem distribuições de Poisson, respectivamente, com médias 1, 2 e 3, julgue os próximos itens, em relação à soma S = X + Y + Z.
S − X segue uma distribuição de Poisson.Resolução comentada
Análise das alternativas
Supondo que X, Y e Z sejam variáveis aleatórias independentes que seguem distribuições de Poisson, respectivamente, com médias 1, 2 e 3, julgue os próximos itens, em relação à soma S = X + Y + Z.
O desvio padrão de S é igual a 6.Resolução comentada
Análise das alternativas
Supondo que X, Y e Z sejam variáveis aleatórias independentes que seguem distribuições de Poisson, respectivamente, com médias 1, 2 e 3, julgue os próximos itens, em relação à soma S = X + Y + Z.
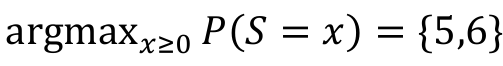 .
Supondo que X, Y e Z sejam variáveis aleatórias independentes que seguem distribuições de Poisson, respectivamente, com médias 1, 2 e 3, julgue os próximos itens, em relação à soma S = X + Y + Z.
P(S = 0) = P(X = 0) ⋅ P(Y = 0) ⋅ P(Z = 0).Resolução comentada
Análise das alternativas
Considerando que a função de densidade de probabilidade de uma variável aleatória contínua X seja dada por
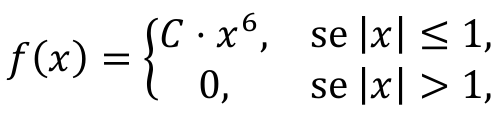
em que C é a constante normalizadora, julgue os itens a seguir.
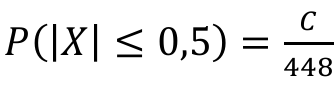 .
Considerando que a função de densidade de probabilidade de uma variável aleatória contínua X seja dada por
em que C é a constante normalizadora, julgue os itens a seguir.
X possui assimetria nula.
Considerando que a função de densidade de probabilidade de uma variável aleatória contínua X seja dada por
em que C é a constante normalizadora, julgue os itens a seguir.
A função de densidade de Y = X² é
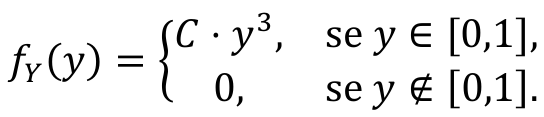
Considerando que a função de densidade de probabilidade de uma variável aleatória contínua X seja dada por
em que C é a constante normalizadora, julgue os itens a seguir.
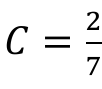 .
Considerando que a função de densidade de probabilidade de uma variável aleatória contínua X seja dada por
em que C é a constante normalizadora, julgue os itens a seguir.
A variância de X é igual a  .
Considerando uma amostra aleatória simples X₁, …, Xₙ retirada de uma distribuição exponencial com média igual a 2, julgue os seguintes itens, a respeito da soma Sₙ = X₁ + ⋯ + Xₙ.
Assintoticamente, Sₙ segue uma distribuição normal.Resolução comentada
Análise das alternativas
Considerando uma amostra aleatória simples X₁, …, Xₙ retirada de uma distribuição exponencial com média igual a 2, julgue os seguintes itens, a respeito da soma Sₙ = X₁ + ⋯ + Xₙ.
Sₙ segue uma distribuição quiquadrado com 2n graus de liberdade.Resolução comentada
Análise das alternativas
Considerando uma amostra aleatória simples X₁, …, Xₙ retirada de uma distribuição exponencial com média igual a 2, julgue os seguintes itens, a respeito da soma Sₙ = X₁ + ⋯ + Xₙ.
O teorema central do limite estabelece que  converge em distribuição para a distribuição normal padrão, à medida que n tende para o infinito.
Considerando uma amostra aleatória simples X₁, …, Xₙ retirada de uma distribuição exponencial com média igual a 2, julgue os seguintes itens, a respeito da soma Sₙ = X₁ + ⋯ + Xₙ.
De acordo com a lei fraca dos grandes números, à medida que o tamanho da amostra aumenta, Sₙ converge em probabilidade para uma distribuição normal.Resolução comentada
Análise das alternativas
Considerando uma amostra aleatória simples X₁, …, Xₙ retirada de uma distribuição exponencial com média igual a 2, julgue os seguintes itens, a respeito da soma Sₙ = X₁ + ⋯ + Xₙ.
A variância de Sₙ é igual a 2n.Resolução comentada
Análise das alternativas
Considerando que X₁, X₂, ..., Xₙ sejam cópias independentes e identicamente distribuídas de uma variável aleatória X com função de densidade de probabilidade f(x,ϕ), julgue os próximos itens.
O estimador de máxima verossimilhança para o parâmetro ϕ é a quantidade ϕ̂ que faz que os dados observados sejam mais prováveis (ou plausíveis) de ocorrerem.Resolução comentada
Análise das alternativas
Considerando que X₁, X₂, ..., Xₙ sejam cópias independentes e identicamente distribuídas de uma variável aleatória X com função de densidade de probabilidade f(x,ϕ), julgue os próximos itens.
Por definição, um estimador para o parâmetro ϕ é qualquer função da amostra observada que assume valores no espaço paramétrico e que não depende do parâmetro que está sendo estimado.Resolução comentada
Análise das alternativas
Considerando que X₁, X₂, ..., Xₙ sejam cópias independentes e identicamente distribuídas de uma variável aleatória X com função de densidade de probabilidade f(x,ϕ), julgue os próximos itens.
O estimador dos momentos para o parâmetro ϕ é a quantidade que minimiza a soma dos quadrados dos erros.Resolução comentada
Análise das alternativas
X₁, X₂ e X₃ denotam cópias independentes e identicamente distribuídas de uma variável aleatória X, com média µ ∈ (−∞,+∞) e variância σ² > 0. A seguir, apresentam-se alguns estimadores para o parâmetro µ.
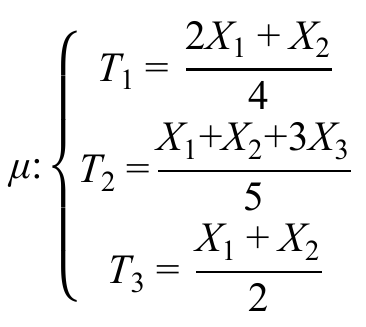
Com base nas informações precedentes, julgue os itens seguintes.
Apenas os estimadores T₂ e T₃ são consistentes para µ.
X₁, X₂ e X₃ denotam cópias independentes e identicamente distribuídas de uma variável aleatória X, com média µ ∈ (−∞,+∞) e variância σ² > 0. A seguir, apresentam-se alguns estimadores para o parâmetro µ.
Com base nas informações precedentes, julgue os itens seguintes.
T₁ e T₂ são estimadores não viesados (ou centrados) para µ.
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: