← Voltar para a lista de provas Tribunal de Justiça do Estado do Pará (TJPA) · Analista Judiciário – Especialidade: Estatística 70 questões nesta prova · página 3 de 4 · 70 com gabarito Gabarito disponível O nível de significância baseia-se no erro tipo I, não no tipo II. O nível de significância α é a probabilidade máxima de cometer o erro do tipo I (rejeitar H0 verdadeira). O erro tipo II (β) relaciona-se à potência. A) Errada: troca os tipos de erro. B) Certa: α está ligado ao erro tipo I. Referência: Testes de hipóteses; erros tipo I e II. Resolução comentada do VaiConcursos. Gabarito disponível O nível de significância influencia diretamente a potência. Aumentar o nível de significância α amplia a região de rejeição, o que reduz a probabilidade do erro tipo II e aumenta a potência (mantidos os demais fatores). Reduzir α diminui a potência. Há, portanto, relação direta entre os dois. A) Certa: α e potência variam no mesmo sentido. B) Errada: nega essa relação. Referência: Testes de hipóteses; poder do teste. Resolução comentada do VaiConcursos. Gabarito disponível A potência baseia-se no erro tipo II (1 − β), não no tipo I. A potência de um teste é a probabilidade de rejeitar H0 quando ela é falsa, ou seja, 1 − P(erro tipo II). O erro do tipo I define o nível de significância, não a potência. A) Errada: confunde o erro tipo I com o II. B) Certa: a potência decorre do erro tipo II. Referência: Testes de hipóteses; erros tipo I e II e poder. Resolução comentada do VaiConcursos. Gabarito disponível O teste t de Student compara médias de duas amostras. O teste t pode comparar a média de uma amostra com um valor de referência ou as médias de duas amostras (independentes ou pareadas). O item afirma o uso de comparação de médias de duas amostras, que é uma aplicação típica e correta, conforme o gabarito. A) Certa: é uma aplicação clássica do teste t. B) Errada: negaria uma aplicação básica do teste. Referência: Testes de hipóteses para médias; teste t. Resolução comentada do VaiConcursos. Gabarito disponível O qui-quadrado analisa associação entre variáveis categóricas, não numéricas. O teste qui-quadrado de independência avalia associação entre variáveis qualitativas (categóricas), usando tabelas de contingência e comparando frequências observadas e esperadas. Para variáveis numéricas usam-se, por exemplo, correlação e regressão. A) Errada: atribui o teste a variáveis numéricas. B) Certa: o teste é para variáveis categóricas. Referência: Testes de hipóteses; teste qui-quadrado de independência. Resolução comentada do VaiConcursos. Gabarito disponível Com erros normais homocedásticos, EMQ = EMV para β. Com ε ~ N(0, σ²I), a log-verossimilhança é, a menos de constantes, proporcional a −(1/2σ²)·Σ(yᵢ − xᵢβ)². Maximizá-la em β equivale a minimizar a soma dos quadrados dos resíduos. Logo o EMV de β coincide com o EMQ, β̂ = (X'X)⁻¹X'y (já o EMV de σ² difere do estimador não viesado usual). A) Certa: a equivalência ocorre sob normalidade e variância constante. B) Errada: contraria o resultado clássico. Referência: Modelo linear normal clássico. Resolução comentada do VaiConcursos. Gabarito disponível O EMQ minimiza a soma dos quadrados dos resíduos sem exigir distribuição específica. O estimador de mínimos quadrados é definido como o vetor β que minimiza a soma dos quadrados dos resíduos, Σ(yᵢ − xᵢβ)². Trata-se de um critério puramente geométrico/algébrico, que não pressupõe nenhuma distribuição para os erros. A normalidade só é necessária para inferência exata (testes t e F) e para a equivalência com o EMV. A) Certa: o critério de minimização vale para quaisquer dados. B) Errada: a distribuição não é necessária para definir ou calcular o EMQ. Referência: Teoria de regressão linear (Gauss-Markov); modelo linear clássico. Resolução comentada do VaiConcursos. Gabarito disponível O EMV pode ser definido com outras distribuições; a normalidade não é condição de existência. O EMV exige que se especifique alguma distribuição para os erros (ou para a resposta), mas não necessariamente a normal. Pode-se usar, por exemplo, erros t de Student ou Laplace. Logo, a normalidade não é necessária para a existência do EMV. O item está errado. A) Errada: trata a normalidade como condição necessária. B) Correta: o EMV existe para outras distribuições especificadas. Referência: Máxima verossimilhança aplicada à regressão linear Resolução comentada do VaiConcursos. Gabarito disponível Com erros normais e homoscedásticos, EMQ=EMV para β, é não viesado e eficiente. Com erros normais e homoscedásticos, o EMV de β coincide com o EMQ, é não viesado e atinge o limite inferior de Cramér-Rao, sendo o estimador de variância mínima entre os não viesados. O item está certo quanto aos estimadores de β. A) Correta: sob normalidade, o EMQ é eficiente e atinge o limite de Cramér-Rao. B) Errada: nega propriedades válidas nessas condições. Referência: Inferência estatística: limite de Cramér-Rao e regressão normal Resolução comentada do VaiConcursos. Gabarito disponível O EMQ é consistente sem exigir normalidade, enquanto o EMV exige especificar a distribuição. O EMQ é consistente com apenas condições de momentos, como erros com média zero, não correlacionados com os regressores e matriz X'X adequada. Já o EMV exige especificar a distribuição completa dos erros para ser definido e consistente. Logo, o EMQ requer menos suposições distribucionais. O item está certo. A) Correta: o EMQ depende só de suposições de momentos. B) Errada: inverte a relação entre as suposições exigidas. Referência: Econometria e regressão linear: propriedades assintóticas do EMQ e do EMV Resolução comentada do VaiConcursos. Gabarito disponível A estatística t do coeficiente tem n−k−1 graus de liberdade. Sob as suposições clássicas, t = β̂ⱼ/EP(β̂ⱼ) segue t de Student com n−k−1 graus de liberdade, pois são estimados k+1 parâmetros. O item cita n−1, que valeria apenas para a média amostral simples. Está errado. A) Errada: graus de liberdade incorretos. B) Correta: o correto é n−k−1. Referência: Regressão linear múltipla: inferência sobre coeficientes Resolução comentada do VaiConcursos. Gabarito disponível IC de 95% que inclui o zero implica não rejeitar H0 a 5%. Se o intervalo de 95% contém zero, o valor βⱼ = 0 é plausível e, no teste bilateral a 5%, não se rejeita H0. O item afirma a rejeição, o que inverte a conclusão. Está errado. A) Errada: inclui zero significa não rejeição. B) Correta: não se rejeita H0. Referência: Dualidade entre intervalos de confiança e testes de hipóteses Resolução comentada do VaiConcursos. Gabarito disponível A estatística F do teste global tem (k, n−k−1) graus de liberdade. F = (SQM/k)/(SQR/(n−k−1)), com k graus de liberdade no numerador e n−k−1 no denominador. O item informa n−1, que corresponde aos graus de liberdade da SQT. Por isso está errado. A) Errada: o denominador está incorreto. B) Correta: o correto é F(k, n−k−1). Referência: Regressão linear múltipla: teste F global Resolução comentada do VaiConcursos. Gabarito disponível Aumentar o erro padrão aumenta o comprimento do intervalo de confiança. O intervalo é β̂ⱼ ± t·EP(β̂ⱼ), com comprimento 2·t·EP. Mantido o restante constante, maior erro padrão gera intervalo maior, não menor. O item está errado. A) Errada: a relação é diretamente proporcional, não inversa. B) Correta: o comprimento aumenta. Referência: Regressão linear múltipla: intervalos de confiança para coeficientes Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível O p-valor não é a probabilidade de H0 ser verdadeira. O p-valor é a probabilidade de se obter uma estatística de teste tão ou mais extrema que a observada, supondo H0 verdadeira. Não é P(H0 | dados), que exigiria abordagem bayesiana. O item está errado. A) Errada: confunde P(dados | H0) com P(H0 | dados). B) Correta: é uma interpretação equivocada clássica. Referência: Inferência estatística: testes de hipóteses Resolução comentada do VaiConcursos. Gabarito disponível Incluir regressor nunca diminui o R², que no máximo cresce ou se mantém. Embora R² = SQM/SQT, adicionar um regressor não reduz a SQR (no máximo a mantém), portanto o R² não diminui, mesmo que o regressor seja insignificante. Por isso se usa o R² ajustado. O item está errado. A) Errada: a segunda parte do item é falsa. B) Correta: o R² é não decrescente com novos regressores. Referência: Regressão linear múltipla: R² e R² ajustado Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível O QME = SQR/(n−k−1) é estimador não viesado de σ². Sob as suposições clássicas, E[SQR/(n−k−1)] = σ², sendo n−k−1 os graus de liberdade do resíduo. Essa propriedade vale independentemente de os regressores serem significantes, pois depende apenas de o modelo estar corretamente especificado. O item está certo. A) Correta: o QME é não viesado para σ². B) Errada: a não viesedade não depende da significância dos regressores. Referência: Regressão linear múltipla: tabela ANOVA Resolução comentada do VaiConcursos. Gabarito disponívelTJPA 2025 — Analista Judiciário — Especialidade: Estatística (Cargo 15) — Prova Objetiva — Conhecimentos Específicos
Julgue os próximos itens, relativos a testes de hipóteses.
A definição do nível de significância de um teste é baseada na probabilidade do erro do tipo II.Resolução comentada
Análise das alternativas
Julgue os próximos itens, relativos a testes de hipóteses.
A escolha do nível de significância tem influência direta na potência de um teste.Resolução comentada
Análise das alternativas
Julgue os próximos itens, relativos a testes de hipóteses.
A definição da potência de um teste é baseada na probabilidade do erro do tipo I.Resolução comentada
Análise das alternativas
Julgue os próximos itens, relativos a testes de hipóteses.
O teste t de Student é um procedimento que compara as médias de duas amostras.Resolução comentada
Análise das alternativas
Julgue os próximos itens, relativos a testes de hipóteses.
O teste qui-quadrado é um procedimento que permite analisar a associação entre variáveis numéricas.Resolução comentada
Análise das alternativas
Considerando que um modelo de regressão linear apresenta a forma y = X · β + ε, em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue os próximos itens acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
Sob a suposição de erros com distribuição normal e variância constante, o EMQ e o EMV para β são idênticos.Resolução comentada
Análise das alternativas
Considerando que um modelo de regressão linear apresenta a forma y = X · β + ε, em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue os próximos itens acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
O EMQ minimiza a soma do quadrado dos resíduos, independentemente da distribuição dos dados.Resolução comentada
Análise das alternativas
Considerando que um modelo de regressão linear apresenta a forma y = X · β + ε, em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue os próximos itens acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
Para o EMV existir para uma regressão linear, a variável resposta deve seguir uma distribuição normal.Resolução comentada
Análise das alternativas
Considerando que um modelo de regressão linear apresenta a forma y = X · β + ε, em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue os próximos itens acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
Quando os erros são homoscedásticos e normalmente distribuídos, os estimadores EMQ e EMV são não viesados e atingem o limite inferior de Cramér-Rao.Resolução comentada
Análise das alternativas
Considerando que um modelo de regressão linear apresenta a forma y = X · β + ε, em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue os próximos itens acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
O EMQ requer menos suposições sobre distribuições que o EMV para ser consistente.Resolução comentada
Análise das alternativas
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
A estatística t para testar H₀: βⱼ = 0 segue uma distribuição t de Student com n – 1 graus de liberdade.Resolução comentada
Análise das alternativas
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
Um intervalo de 95% de confiança para βⱼ que inclui o zero significa que se rejeita a hipótese H₀: βⱼ = 0 ao nível de 5% de significância.Resolução comentada
Análise das alternativas
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
A estatística F para testar H₀: β₁ = β₂ = ⋯ = βₖ = 0 segue uma distribuição F com (k, n – 1) graus de liberdade.Resolução comentada
Análise das alternativas
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
Se o erro padrão de βⱼ aumenta, mantendo as demais características constantes, o comprimento do intervalo de confiança para βⱼ diminui.Resolução comentada
Análise das alternativas
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
Para testar H₀: β₁ + β₂ = 1 usando um teste t, a estatística do teste é 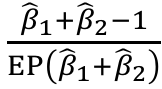 , em que EP é o erro padrão, determinado por
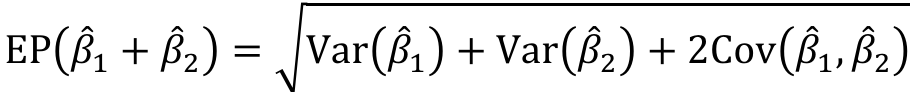 .
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
O p-valor representa a probabilidade de que a hipótese nula seja verdadeira condicional aos dados observados.Resolução comentada
Análise das alternativas
Para um modelo de regressão linear múltipla na forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, em que são válidas as suposições clássicas usuais, a tabela de ANOVA decompõe a variação total na resposta (y) conforme a seguir.
• SQT (soma de quadrados totais) = ∑(yᵢ − ȳ)²
• SQM (soma de quadrados do modelo) = ∑(ŷᵢ − ȳ)²
• SQR (soma de quadrados do resíduo) = ∑(yᵢ − ŷᵢ)²
A partir dessas informações, e considerando que n denota o tamanho da amostra, julgue os itens seguintes acerca do uso da ANOVA para avaliar regressões lineares.
O coeficiente de determinação R² é igual à SQM/SQT, e incluir qualquer novo regressor (mesmo que estatisticamente insignificante) diminuirá o R².Resolução comentada
Análise das alternativas
Para um modelo de regressão linear múltipla na forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, em que são válidas as suposições clássicas usuais, a tabela de ANOVA decompõe a variação total na resposta (y) conforme a seguir.
• SQT (soma de quadrados totais) = ∑(yᵢ − ȳ)²
• SQM (soma de quadrados do modelo) = ∑(ŷᵢ − ȳ)²
• SQR (soma de quadrados do resíduo) = ∑(yᵢ − ŷᵢ)²
A partir dessas informações, e considerando que n denota o tamanho da amostra, julgue os itens seguintes acerca do uso da ANOVA para avaliar regressões lineares.
A estatística F para testar H₀: β₁ = β₂ = ⋯ = βₖ = 0 é dada por 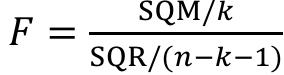 .
Para um modelo de regressão linear múltipla na forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, em que são válidas as suposições clássicas usuais, a tabela de ANOVA decompõe a variação total na resposta (y) conforme a seguir.
• SQT (soma de quadrados totais) = ∑(yᵢ − ȳ)²
• SQM (soma de quadrados do modelo) = ∑(ŷᵢ − ȳ)²
• SQR (soma de quadrados do resíduo) = ∑(yᵢ − ŷᵢ)²
A partir dessas informações, e considerando que n denota o tamanho da amostra, julgue os itens seguintes acerca do uso da ANOVA para avaliar regressões lineares.
O erro quadrático médio é igual à SQR/(n − k − 1) e provê um estimador não viesado da variância do erro, independentemente dos regressores terem efeitos significantes.Resolução comentada
Análise das alternativas
Para um modelo de regressão linear múltipla na forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, em que são válidas as suposições clássicas usuais, a tabela de ANOVA decompõe a variação total na resposta (y) conforme a seguir.
• SQT (soma de quadrados totais) = ∑(yᵢ − ȳ)²
• SQM (soma de quadrados do modelo) = ∑(ŷᵢ − ȳ)²
• SQR (soma de quadrados do resíduo) = ∑(yᵢ − ŷᵢ)²
A partir dessas informações, e considerando que n denota o tamanho da amostra, julgue os itens seguintes acerca do uso da ANOVA para avaliar regressões lineares.
Quando comparados os modelos alinhados usando ANOVA, a estatística F para testar a significância de q regressores adicionais é 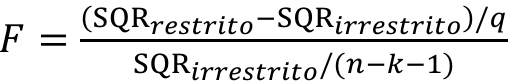 , o qual segue uma distribuição F(q, n – k – 1) sob a hipótese nula.
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: