← Voltar para a lista de provas Marinha do Brasil · Corpo Auxiliar de Praças (CP-CAP) — Contabilidade 50 questões nesta prova · página 1 de 3 · 48 com gabarito Gabarito disponível Fornecimento de bens e serviços nacionais de alta complexidade tecnológica e defesa nacional é hipótese de dispensa de licitação. A Lei 8.666/93, art. 24, XXVIII, prevê dispensa para bens e serviços produzidos ou prestados no país que envolvam, cumulativamente, alta complexidade tecnológica e defesa nacional, mediante parecer de comissão designada pela autoridade máxima do órgão. É portanto licitação dispensável. A) Não há obrigatoriedade de concorrência, pois a licitação é dispensável. B) Não é inexigibilidade, que exige inviabilidade de competição. D) Pregão não se aplica, pois não há licitação. E) Tomada de preços também não se aplica, pois a licitação é dispensável. Referência: Lei 8.666/1993, art. 24, XXVIII. Resolução comentada do VaiConcursos. Gabarito disponível Prudência é o espírito de precaução do contador na avaliação de gastos. O princípio da prudência orienta o contador a adotar precaução ao avaliar fatos incertos. Entre alternativas igualmente válidas, escolhe-se a que não superestime ativos e receitas nem subestime passivos e despesas. A) Materialidade (relevância) trata da importância das informações. B) Consistência exige uniformidade de critérios ao longo do tempo. C) Realização da receita define quando a receita é reconhecida. D) Competência trata de reconhecer receitas e despesas no período a que pertencem. Referência: Princípios de Contabilidade; Estrutura Conceitual. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Débito em Banco de R$ 10.800; crédito em Títulos a Receber (10.000) e Receita Financeira (800). Os encargos de 8% (R$ 800) cobrados do cliente são receita financeira. O recebimento por cheque de banco comercial debita Banco conta movimento por 10.800 e baixa os Títulos a Receber em 10.000, creditando a receita financeira de 800. B) Debita Títulos a Receber e credita Caixa, o que inverte a operação. C) Lança despesa financeira e inverte os valores. D) Lança despesa e inverte o sentido do lançamento. E) Debita Caixa, mas o cheque é de banco comercial (conta Banco) e credita despesa financeira, quando o correto é receita. Referência: Contabilidade Geral: operações com duplicatas e títulos a receber. Resolução comentada do VaiConcursos. Gabarito disponível Serviços de utilidade pública são convenientes, não essenciais, e prestados por conta e risco do prestador, com remuneração dos usuários. Para Meirelles, serviços de utilidade pública são aqueles que a Administração presta ou permite que terceiros prestem por reconhecer sua conveniência para a coletividade, e não sua essencialidade. O prestador assume o risco e é remunerado pelos usuários. A) Serviços individuais (uti singuli) são os de usuários determináveis; é outra classificação. B) Serviços gerais (uti universi) são prestados à coletividade sem destinatário determinado. D) Serviços próprios do Estado são os de segurança, polícia e outros típicos, prestados diretamente e remunerados por impostos. E) Serviços impróprios são os de interesse comum prestados por entidades descentralizadas, sem conceito de conveniência. Referência: Meirelles, Direito Administrativo Brasileiro: classificação dos serviços públicos. Resolução comentada do VaiConcursos. Gabarito disponível Ativo circulante = R$ 450.000, excluindo o empréstimo a coligadas, que vai ao realizável a longo prazo. Circulante: caixa 110.000 + duplicatas a receber 200.000 − perdas estimadas 45.000 + estoques 130.000 + despesas antecipadas 55.000 = R$ 450.000. Empréstimos a coligadas, mesmo de curto prazo, ficam no realizável a longo prazo pela Lei 6.404/76, art. 179, II. Imóveis, móveis, intangível e as depreciações e amortizações são não circulantes. B) 475.000 não corresponde a nenhuma composição coerente. C) 535.000 não corresponde a nenhuma composição coerente. D) 615.000 não corresponde a nenhuma composição coerente. E) 640.000 não corresponde a nenhuma composição coerente. O erro comum é incluir os 125.000 de empréstimos a coligadas (575.000) ou ignorar as perdas estimadas. Referência: Lei 6.404/1976, art. 178 e 179; CPC 26. Resolução comentada do VaiConcursos. Gabarito disponível Processados: liquidados e não pagos (R$ 3.000). Não processados: empenhados e não liquidados (R$ 2.000). Restos a pagar são as despesas empenhadas e não pagas até 31/12. Os processados são os já liquidados: R$ 3.000. Os não processados são os empenhados e ainda não liquidados: 5.000 − 3.000 = R$ 2.000. As receitas recebidas não entram no cálculo. A, B, C e D usam valores de receitas, ou o total empenhado, ou invertem os conceitos. Apenas R$ 3.000 e R$ 2.000 correspondem à definição do art. 36 da Lei 4.320/64. Referência: Lei 4.320/1964, art. 36. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível O SENAI, integrante do Sistema S, é entidade paraestatal. As entidades paraestatais são pessoas privadas, sem fins lucrativos, que colaboram com o Estado, como os serviços sociais autônomos do Sistema S (SENAI, SESI, SENAC, SESC). O SENAI tem patrimônio próprio e é vinculado ao setor industrial. A) A ANAC é autarquia em regime especial (administração indireta). B) O BNDES é empresa pública. D) A Caixa Econômica Federal é empresa pública. E) O Banco do Brasil é sociedade de economia mista. Todas integram a administração indireta, não são paraestatais no sentido do enunciado. Referência: Meirelles, Direito Administrativo Brasileiro: entidades paraestatais. Resolução comentada do VaiConcursos. Gabarito disponível A alternativa C reproduz a definição legal de investimentos. A alternativa C reproduz a definição de investimentos do art. 12, §4º da Lei 4.320/64: obras, aquisição de imóveis para essas obras, programas especiais, equipamentos, material permanente e constituição ou aumento de capital de empresas que não sejam de caráter comercial ou financeiro. A) Descreve despesas de custeio, não transferências correntes. B) Descreve transferências correntes (sem contraprestação direta), não custeio. D) Esse texto define subvenções sociais, não econômicas. E) Esse texto define subvenções econômicas, não sociais. D e E estão com os conceitos trocados. Referência: Lei 4.320/1964, art. 12. Resolução comentada do VaiConcursos. Gabarito disponível Centro de custos é a unidade mínima de acumulação de custos indiretos. Centro de custos é a unidade mínima de acumulação de custos indiretos. Nem sempre é uma unidade administrativa, pois só coincide com o departamento quando há correspondência entre eles. Um departamento pode ter vários centros de custos. A) Despesas fixas é uma classificação de comportamento, não uma unidade de acumulação. B) 'Custos variados' não é conceito técnico. C) Margem de contribuição é preço de venda menos custos e despesas variáveis. D) Ponto de equilíbrio contábil é o volume em que o lucro é zero. Referência: Martins, Contabilidade de Custos: departamentalização. Resolução comentada do VaiConcursos. Gabarito disponível Perda é o item que vai direto ao resultado, mas não é sacrifício normal ou voluntário da atividade. Na terminologia de custos, perda é o bem ou serviço consumido de forma anormal e involuntária, que vai direto ao resultado. Difere da despesa, que é sacrifício normal e voluntário para obter receita. A) Desembolso é o pagamento, a saída financeira. B) Investimento é o gasto ativado, que beneficia períodos futuros. D) Gasto é o conceito genérico de sacrifício para obter um bem ou serviço. E) Despesa é sacrifício normal e voluntário para gerar receita. Referência: Martins, Contabilidade de Custos: terminologia. Resolução comentada do VaiConcursos. Gabarito disponível Valor justo é o preço de troca de um ativo ou liquidação de um passivo entre partes independentes e informadas. O valor justo é o montante pelo qual um ativo pode ser trocado, ou um passivo liquidado, entre partes conhecedoras e dispostas, em transação sem favorecimento. Essa é a definição clássica de valor justo (CPC 46). A) Custo corrente é o que seria pago para adquirir o ativo hoje. B) Valor realizável é o que se obteria com a venda ou liquidação ordenada. C) Valor presente é o fluxo futuro descontado. E) Atualização monetária é apenas correção do valor pela inflação. Referência: CPC 46 (Mensuração do Valor Justo); Estrutura Conceitual. Resolução comentada do VaiConcursos. Gabarito disponível O período de execução do orçamento é o exercício financeiro. Exercício financeiro é o período em que se executa o orçamento. No Brasil coincide com o ano civil, conforme o art. 34 da Lei 4.320/64. Nele se realizam as atividades administrativas e financeiras de execução orçamentária. A, B, D e E não são termos técnicos usados para esse conceito na legislação orçamentária. 'Ano econômico' e 'espaço amostral' não têm esse sentido. Só 'exercício financeiro' corresponde à definição. Referência: Lei 4.320/1964, art. 34. Resolução comentada do VaiConcursos. Gabarito disponível Apenas contas de resultado (despesas e receitas) são encerradas ao fim do exercício. Ao final do exercício encerram-se as contas de resultado, que são transferidas para a apuração do resultado (ARE). Aluguéis Passivos (despesa), Receitas de Serviços (receita) e Despesas de Seguros (despesa) são todas de resultado. A) Aluguéis a Pagar é passivo (conta patrimonial). B) Seguros a Vencer é ativo. C) Salários Antecipados é ativo. E) Aluguéis a Vencer é ativo e Salários a Pagar é passivo. Todas misturam contas patrimoniais, que não se encerram. Referência: Contabilidade Geral: apuração do resultado do exercício. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Regime contábil misto: receita pelo caixa e despesa pela competência (empenho), no enfoque orçamentário. Pelo art. 35 da Lei 4.320/64, pertencem ao exercício as receitas nele arrecadadas (regime de caixa) e as despesas nele legalmente empenhadas (regime de competência). Por combinar os dois regimes, o regime contábil do enfoque orçamentário é o misto. A) 'Simples' não é regime contábil. B) Caixa vale só para a receita; a despesa é pelo empenho. C) Competência vale só para a despesa; a receita é pelo caixa. D) 'Externo' não é regime contábil. E) Correta: regime misto. Referência: Lei 4.320/1964, art. 35; Kohama, Contabilidade Pública. Resolução comentada do VaiConcursos. Gabarito disponível A ordem decrescente de liquidez começa pelo caixa e termina no imobilizado. No balanço, os ativos seguem a ordem de liquidez: disponibilidades, depois títulos a receber, estoques, realizável a longo prazo e, por fim, imobilizado. A alternativa D respeita essa sequência. A) Coloca o intangível antes de títulos a receber e estoques. B) Começa pelo imobilizado, o menos líquido. C) Começa pelo realizável a longo prazo e termina no imobilizado, invertendo a ordem. E) Começa por estoque e põe o caixa depois do realizável a longo prazo. Referência: Lei 6.404/76, art. 178; CPC 26. Resolução comentada do VaiConcursos. Gabarito disponívelMarinha do Brasil — CP-CAP/2021 — Contabilidade — Prova AMARELA
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I - os recursos provenientes de excesso de arrecadação.
II - o superávit financeiro apurado em Balanço Patrimonial do exercício corrente.
III - os recursos resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
IV - o produto de operações de crédito autorizadas, em forma que possibilite ao Poder Executivo realizá-las.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Caixa e equivalentes de caixa: R$ 110.000,00
Perdas estimadas em recebíveis no curto prazo: R$ 45.000,00
Estoques: R$ 130.000,00
Móveis e Utensílios: R$ 70.000,00
Despesas Antecipadas: R$ 55.000,00
Imóveis: R$ 240.000,00
Ativos Intangíveis: R$ 80.000,00
Amortização Acumulada: R$ 40.000,00
Empréstimos de curto prazo a empresas coligadas: R$ 125.000,00
Depreciação Acumulada: R$ 60.000,00
Duplicatas a Receber (curto prazo): R$ 200.000,00
O total do ativo circulante da referida entidade nesse exercício social correspondia, em R$, a:Resolução comentada
Análise das alternativas
- Recebimento de receitas de aluguéis de imóveis: R$ 15.000,00
- Recebimento de receitas tributárias: R$ 10.000,00
- Empenho de despesas: R$ 5.000,00
- Liquidação de despesas: R$ 3.000,00
- Pagamento de despesas: R$ 0,00
Face ao exposto e considerando que não houve anulação de empenho, os valores correspondentes aos Restos a pagar processados e não processados para o próximo ano, respectivamente, são:Resolução comentada
Análise das alternativas
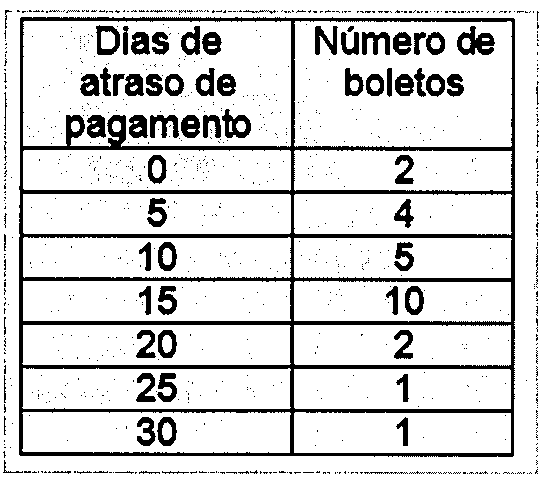
Sendo assim, conforme a tabela acima, 2 boletos foram pagos sem atraso; 4 boletos foram pagos com 5 dias de atraso e assim por diante. Face ao exposto, calcule o tempo médio de atraso de pagamento de boletos dessa empresa (em dias), considerando que não há perda de informação, e assinale a opção correta.
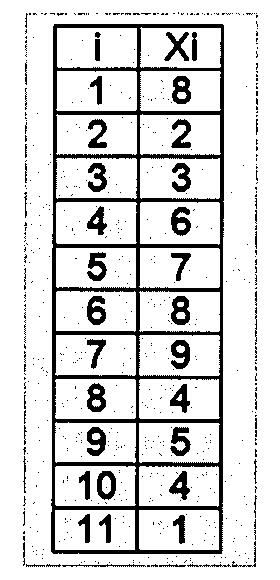
Utilizando os dados apresentados, calcule os itens abaixo e assinale a opção correta.
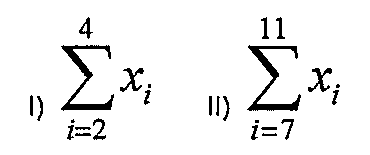
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
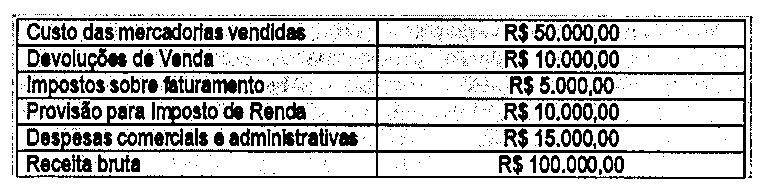
Conforme os dados apresentados acima, o lucro líquido da entidade é igual a:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
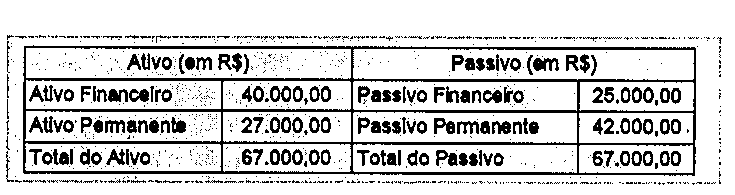
Dado: as contas de compensação não possuem saldo.
Face ao exposto, calcule o valor do superávit financeiro, em R$, e assinale a opção correta.
No caso de fornecimento de bens e serviços, produzidos ou prestados no país, que envolvam, cumulativamente, alta complexidade tecnológica e defesa nacional, mediante parecer de comissão especialmente designada pela autoridade do órgão, é correto afirmar que:
O princípio que prega a adoção de um espírito de precaução por parte do contador, quando da avaliação de um determinado gasto, é chamado de:
De acordo com o §1º do Artigo 43 da Lei 4.320/64, consideram-se fontes de recursos para abertura de créditos adicionais:
Uma determinada entidade recebeu um título de R$ 10.000,00 fora da data de vencimento e, por isso, cobrou encargos financeiros de 8%. O recebimento do valor principal acrescido dos encargos ocorreu mediante a emissão de cheque de um banco comercial. Assim, considerando somente os dados apresentados, assinale a opção que apresenta o lançamento que deverá ser feito pela referida companhia, ao contabilizar o evento:
De acordo com Meirelles (2020), como são denominados os serviços que a Administração, reconhecendo sua conveniência (não essencialidade, nem necessidade) para os membros da coletividade, presta diretamente ou aquiesce em que sejam prestados por terceiros (concessionários, permissionários ou autorizatários), nas condições regulamentadas e sob seu controle, mas por conta e risco dos prestadores, mediante remuneração dos usuários?
Em uma determinada entidade, o valor dos saldos das contas patrimoniais, após o encerramento das contas de resultado, era, em R$, de:
Considere a seguinte situação na contabilidade de um determinado ente público no final do ano X0:
Um auditor, ao realizar a conferência dos dias de atraso de pagamentos de boletos em certa empresa, confeccionou a seguinte tabela:
Observe a seguinte distribuição de dados:
As entidades paraestatais são autônomas, administrativamente e financeiramente, têm patrimônio próprio e operam em regime da iniciativa particular, na forma de estatutos, ficando sujeitas apenas à supervisão do órgão da entidade estatal a que se encontrem vinculadas, para o controle de desempenho estatutário. Assim, assinale a opção que apresenta um exemplo de entidade paraestatal.
A respeito da classificação da despesa pública assinale a opção correta.
Assinale a opção que apresenta a unidade mínima de acumulação de Custos Indiretos, mas não é necessariamente uma unidade administrativa, só ocorrendo quando coincide com o próprio departamento.
São itens que vão diretamente à conta de Resultado, assim como as despesas, mas não representam sacrifícios normais ou derivados de forma voluntária das atividades destinadas à obtenção da receita. Assinale a opção que apresenta o termo o qual corresponde à definição acima.
Com relação às bases de mensuração da Avaliação de Ativos e Passivos, qual a variação do custo histórico que representa o valor pelo qual um ativo pode ser trocado ou um passivo liquidado entre as partes conhecedoras em uma transação sem favorecimentos?
O período de tempo durante o qual se exercem todas as atividades administrativas e financeiras relativas à execução do orçamento é o:
Assinale a opção que apresenta apenas contas cujos saldos devem ser encerrados ao final do exercício.
Considere os dados abaixo, referentes à demonstração do resultado do exercício de uma entidade:
Segundo Kohama (2019), no Brasil, a contabilidade aplicada ao setor público obedece aos princípios fundamentais de contabilidade. Nesse sentido, é correto afirmar que o regime contábil de reconhecimento da receita e despesa orçamentária na contabilidade pública, sob o enfoque orçamentário, é:
A respeito do balanço patrimonial, assinale a opção que apresenta os ativos na ordem decrescente de liquidez.
O balanço patrimonial de um ente público no final do ano X0 apresentava a seguinte configuração, de acordo com a Lei Federal nº 4.320/64: