← Voltar para a lista de provas Marinha do Brasil · Corpo Auxiliar de Praças (CP-CAP) — Contabilidade 50 questões nesta prova · página 2 de 3 · 48 com gabarito Gabarito disponível O princípio que exige uma única política orçamentária uniforme é o da unidade. Segundo Kohama, o princípio da unidade determina que os orçamentos de todos os órgãos autônomos devem fundamentar-se em uma única política orçamentária, estruturada uniformemente e ajustada a um método único. A) A programação refere-se ao planejamento de ações e metas. B) A universalidade exige que todas as receitas e despesas constem da lei orçamentária. C) A anualidade determina vigência de um exercício. D) A exclusividade veda matéria estranha à previsão da receita e fixação da despesa. Referência: KOHAMA, Heilio. Contabilidade Pública (2019); Lei 4.320/64, art. 2º. Resolução comentada do VaiConcursos. Gabarito disponível A baixa pelo recebimento debita Caixa e credita Créditos a Receber – Dívida Ativa. Quando o crédito inscrito em dívida ativa é recebido, o patrimônio recebe o valor em disponibilidades (D Caixa e Equivalentes de Caixa) e baixa o direito (C Créditos a Receber – Dívida Ativa). B) Esse lançamento corresponde à inscrição do crédito em dívida ativa. C) Transferências concedidas não têm relação com o recebimento. D) Trata de reclassificação de longo para curto prazo. E) Imobilizado não participa desse fato. Referência: MCASP – Dívida Ativa; PCASP. Resolução comentada do VaiConcursos. Gabarito disponível Instalações elétricas e hidráulicas são bens tangíveis, não intangíveis. Bens incorpóreos ou intangíveis são ativos sem substância física, como programas de computador, patentes, concessões e marcas. Instalações elétricas e hidráulicas têm existência física e fazem parte do imobilizado. A, B, C e D) Programa de computador, patentes, concessões para exploração de serviços públicos e marcas são exemplos clássicos de intangíveis. Referência: CPC 04 (Ativo Intangível); Lei 6.404/76, art. 179, VI. Resolução comentada do VaiConcursos. Gabarito disponível Serviço centralizado é o prestado pelo Poder Público por seus próprios órgãos, em seu nome e sob sua exclusiva responsabilidade. Para Hely Lopes Meirelles, serviço centralizado é o que o Poder Público presta por seus próprios órgãos, em seu nome e sob sua exclusiva responsabilidade. A alternativa B reproduz esse conceito. A) Descreve o serviço desconcentrado. C) Descreve o serviço descentralizado. D) Descreve a execução indireta. E) Descreve a execução direta. Referência: MEIRELLES, Hely Lopes. Direito Administrativo Brasileiro. Resolução comentada do VaiConcursos. Gabarito disponível O Executivo publica o relatório resumido até 30 dias após o encerramento de cada bimestre. O art. 165, §3º, da CF dispõe que o Poder Executivo publicará, até trinta dias após o encerramento de cada bimestre, relatório resumido da execução orçamentária. A, B, C e E trazem prazos ou periodicidades diferentes dos constitucionais. O quadrimestre é o período do Relatório de Gestão Fiscal, não do RREO. Referência: CF/1988, art. 165, §3º. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A variância amostral é calculada dividindo a soma dos quadrados dos desvios por n−1. A variância de uma amostra é a média dos quadrados dos desvios em relação à média, mas usando n−1 no denominador em lugar de n. Isso corrige o viés da estimativa. A) A mediana é medida de tendência central, não de dispersão. B) A descrição, que ignora o sinal, corresponde ao desvio médio, e o desvio padrão usa quadrados. C) O intervalo é a diferença entre o maior e o menor valor, não entre o maior e a média. D) A variância é medida de dispersão, não de tendência central. Referência: STEVENSON, W. J. Estatística aplicada à administração (2001). Resolução comentada do VaiConcursos. Gabarito disponível Na teoria materialística, contas diferenciais são as de receitas e despesas. Essa teoria divide as contas em integrais (ativo, passivo e retificadoras, que representam os elementos patrimoniais) e diferenciais (receitas e despesas, que alteram o patrimônio líquido). Despesas Financeiras e Receita de Serviços são ambas contas diferenciais. A) Depreciação Acumulada e Direitos a Receber são integrais. B) Banco e Estoques são integrais. C) Receita de Vendas é diferencial, mas Duplicata a Pagar é integral. D) Despesas Administrativas é diferencial, mas Amortização Acumulada é integral. Referência: Teoria das Contas – Teoria Materialística (Iudícibus; Marion). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível O desvio padrão amostral é aproximadamente 7,91. A média é (20+5+10+15+25)/5 = 15. Os quadrados dos desvios são 25, 100, 25, 0 e 100, somando 250. Dividindo por n−1 = 4, a variância amostral é 62,5, e a raiz quadrada é cerca de 7,91. A, B, D e E não correspondem ao cálculo. Dividir por n = 5 daria variância de 50 e desvio de cerca de 7,07, e nenhuma das outras alternativas resulta de operação correta. Referência: Estatística descritiva – medidas de dispersão. Resolução comentada do VaiConcursos. Gabarito disponível A compra tem mais de uma conta debitada e mais de uma creditada, e é permutativa (4ª fórmula). A compra gera D Estoque (R$ 400) e D Imobilizado (R$ 600), com C Caixa (R$ 300) e C Duplicatas a Pagar (R$ 700). Só há trocas de elementos patrimoniais, sem alterar o patrimônio líquido, então o fato é permutativo. Como há vários débitos e vários créditos, o lançamento é de quarta fórmula. A e E) Não há variação do patrimônio líquido, então o fato não é modificativo. B) A segunda fórmula tem um débito e vários créditos, mas aqui há vários débitos e vários créditos. C) O fato misto envolve variação do PL, o que não ocorre aqui, e a terceira fórmula tem vários débitos e um crédito. Referência: Teoria geral da Contabilidade – fatos contábeis e fórmulas de lançamento. Resolução comentada do VaiConcursos. Gabarito disponível O subsistema que trata do planejamento e da execução orçamentária é o Subsistema de Informações Orçamentárias. O PCASP organiza a contabilidade em subsistemas. O orçamentário registra, processa e evidencia os atos e fatos ligados ao planejamento e à execução do orçamento, como previsão e fixação da receita e da despesa. A) O patrimonial trata de variações e do patrimônio. C) Esse termo não designa um dos subsistemas do PCASP. D) Não existe com esse nome. E) O de controle trata de atos potenciais, como a compensação e o controle. Referência: MCASP – PCASP, subsistemas de informação contábil. Resolução comentada do VaiConcursos. Gabarito disponível Sequência V, V, V, F, F. O preço médio é o critério mais usado, em suas formas móvel e fixo. O fisco não aceita o preço médio fixo calculado com base em período superior ao prazo de rotação do estoque. No PEPS o resultado é o mesmo, seja a apuração feita ao longo do período ou só no final. Já o UEPS apropria custos mais recentes, o que em geral reduz o lucro (e não o aumenta) em época de preços crescentes. Para o imposto de renda, o UEPS não é aceito. A, C, D e E trazem alguma marcação incompatível com a sequência V, V, V, F, F. Em especial, afirmar que o UEPS aumenta o lucro ou que ele é aceito pelo imposto de renda está errado. Referência: MARTINS, Eliseu. Contabilidade de Custos; legislação do IR (RIR). Resolução comentada do VaiConcursos. Gabarito disponível Eficácia não está entre os princípios expressos do caput do art. 37; a eficiência está. O art. 37 da CF enumera os princípios de legalidade, impessoalidade, moralidade, publicidade e eficiência (LIMPE). Eficácia não consta do rol, e é a alternativa que se pede como exceção. A, B, C e D) Legalidade, impessoalidade, moralidade e publicidade são princípios expressos no caput do art. 37. Referência: CF/1988, art. 37, caput. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Na concorrência com empreitada integral ou melhor técnica e preço, o prazo mínimo era de 45 dias. Pela regra da Lei 8.666/93, o prazo mínimo da concorrência é de 45 dias quando o contrato tiver regime de empreitada integral ou a licitação for do tipo melhor técnica ou técnica e preço. Nos demais casos da concorrência, o prazo é de 30 dias. B) 30 dias é o prazo geral da concorrência. C) 20 dias não se aplica à concorrência. D) 15 dias é o prazo da tomada de preços para melhor técnica ou técnica e preço. E) 8 dias não se aplica à concorrência. Referência: Lei 8.666/1993, art. 21, §2º, I, b. Atenção: a Lei 14.133/2021 traz prazos distintos, mas o gabarito segue a Lei 8.666/93. Resolução comentada do VaiConcursos. Gabarito disponível Verdadeiras: 1ª, 3ª e 5ª; falsas: 2ª e 4ª. As funções administrativa e econômica estão trocadas. O objeto da Contabilidade é o patrimônio das entidades. Sua finalidade é fornecer informações úteis ao planejamento, ao controle e à tomada de decisão. Seu campo de aplicação são as entidades econômico-administrativas, com ou sem fins lucrativos. A função administrativa é controlar o patrimônio, e a função econômica é apurar o resultado, de modo que a 2ª e a 4ª afirmativas inverteram os conceitos. A, B, C e E divergem da sequência V, F, V, F, V, pois marcam como falsa alguma afirmativa verdadeira ou como verdadeira alguma das duas afirmativas que trocaram as funções. Referência: Teoria geral da Contabilidade (Iudícibus; Marion). Resolução comentada do VaiConcursos. Gabarito disponível Materiais diretos variam com o volume produzido, logo são custos variáveis. Custos variáveis são aqueles cujo valor total muda conforme o volume de produção. O consumo de materiais diretos cresce com a quantidade produzida, o que o caracteriza como custo variável. Por serem facilmente apropriáveis ao produto, são também custos diretos. B) Custos fixos não mudam com o volume. C) Custo de oportunidade é o valor da melhor alternativa abandonada. D) 'Custos indisponíveis' não é classificação usual. E) Materiais diretos são custos diretos, não indiretos. Referência: MARTINS, Eliseu. Contabilidade de Custos. Resolução comentada do VaiConcursos. Gabarito disponível No empenho, debita-se Crédito Disponível e credita-se Crédito Empenhado a Liquidar. No subsistema orçamentário, o empenho consome o crédito disponível. O MCASP registra D Crédito Disponível (7.2.1.1.1) e C Crédito Empenhado a Liquidar (8.2.1.1.1). B) Esse lançamento trata do controle da disponibilidade de recursos, que é um registro à parte e não é o lançamento principal do empenho. C) Registra um pagamento de restos a pagar, não o empenho. D) Inverte débito e crédito. E) É o registro patrimonial da VPD, que ocorre na liquidação, não no empenho. Referência: MCASP 8ª ed. (2018), Parte V – Demonstrações; PCASP. Resolução comentada do VaiConcursos. Gabarito disponível A depreciação começa quando o bem está disponível para uso. Segundo o CPC 27 e as NBC TSP, a depreciação inicia quando o ativo está disponível para uso, ou seja, quando está no local e nas condições necessárias para operar como pretendido pela administração. Não depende da data da compra nem do início da produção. B) A compra, por si só, não coloca o bem em condição de uso. C) O fim do mês da compra não é critério técnico. D) A manutenção não é marco inicial. E) A depreciação independe de o bem já ter produzido. Referência: CPC 27 (Ativo Imobilizado); NBC TSP 07. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-CAP/2021 — Contabilidade — Prova AMARELA
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
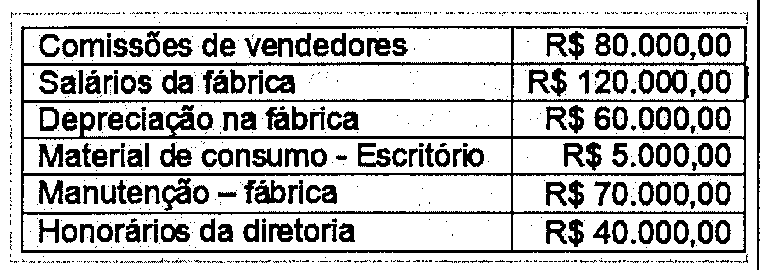
Com base nos dados acima, o somatório dos custos de produção totaliza, em reais, o valor de:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Os números relativos ao volume físico da produção foram (em unidades):
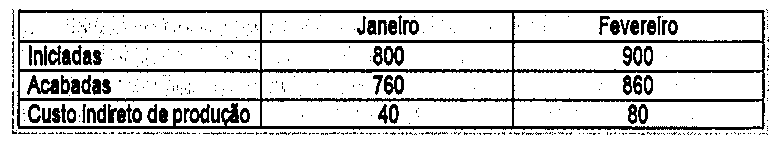
Dados: considere que as unidades não acabadas receberam metade (50%) de todo o processamento necessário.
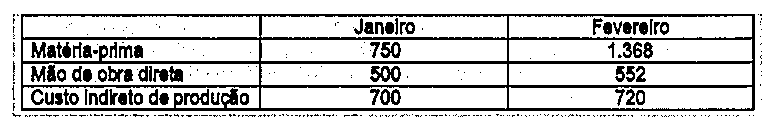
Com base no método PEPS (Primeiro que Entra, Primeiro que Sai), assinale a opção que apresenta o custo unitário do produto, no mês de janeiro, e o valor de custo da produção acabada em janeiro, respectivamente.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
( ) O critério mais utilizado no Brasil é o Preço Médio para avaliação dos estoques (consequentemente para a do custo dos materiais utilizados). Podemos, no entanto, fixar pelo menos dois tipos diferentes de Preço Médio: Móvel e Fixo.
( ) A legislação fiscal brasileira não está mais aceitando o preço médio ponderado fixo se for calculado com base nas compras de um período maior que o prazo de rotação do estoque.
( ) Com o uso do PEPS (Primeiro que Entra, Primeiro que Sai), não há diferença alguma entre a empresa que avalia o custo do material aplicado durante o período ou somente em seu final.
( ) Com a adoção do UEPS (Último que Entra, Primeiro que Sai), há tendência de se apropriar custos mais recentes aos produtos feitos, o que provoca normalmente aumento do lucro contábil.
( ) Para o efeito do imposto de renda, só são aceitos o UEPS e o Preço Médio Ponderado Móvel.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I- Para obras e serviços de engenharia até R$ 150.000,00.
II- Para compras e serviços não considerados serviços de engenharia até R$ 650.000,00.
III- Para obras e serviços de engenharia acima de R$ 1.500.000,00.
IV- Para compras e serviços não considerados serviços de engenharia acima de R$ 650.000,00.Resolução comentada
Análise das alternativas
( ) O objeto da Contabilidade é o patrimônio das entidades.
( ) A função administrativa da contabilidade consiste em apurar o lucro ou o prejuízo, ou seja, calcular o resultado econômico.
( ) A finalidade da contabilidade é fornecer a seus usuários informações úteis para o planejamento, controle e tomada de decisão.
( ) A função econômica da contabilidade é controlar o patrimônio.
( ) O principal campo de aplicação da contabilidade é a entidade econômico-administrativa (com ou sem finalidade lucrativa).Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Segundo Kohama (2019), o princípio orçamentário no qual consta que os orçamentos de todos os órgãos autônomos que constituem o setor público devem-se fundamentar em uma única política orçamentária estruturada uniformemente e que se ajuste a um método único, é chamado de princípio da:
Qual é o lançamento contábil que reflete o registro da baixa do crédito a receber inscrito em dívida ativa pelo recebimento, no subsistema de informações patrimoniais?
São exemplos de bens incorpóreos, também denominados bens imateriais ou intangíveis, EXCETO:
Com base no entendimento de Meirelles (2020) acerca das formas e meios de prestação de serviço público, assinale a opção correta.
De acordo com o Art. 165, § 3º, da CF 88, assinale a opção que completa corretamente as lacunas da sentença a seguir. O poder executivo publicará, ____________ após o encerramento de cada ____________, o relatório resumido da execução orçamentária.
Suponhamos que a Empresa X tenha os gastos abaixo num determinado período:
Em relação às medidas de dispersão e medidas de tendência central, segundo Stevenson (2001), é correto afirmar que:
A respeito da Teoria das Contas, assinale a opção que apresenta apenas contas diferenciais, de acordo com a Teoria Materialística.
A Empresa Pluft iniciou suas atividades no dia 02/01/X1. Ela produz embalagens para 100g de talco infantil. Nos dois primeiros meses do ano, incorreu nos seguintes custos (em R$):
Com relação às medidas de dispersão, calcule o valor aproximado do Desvio Padrão da amostra: 20, 5, 10, 15, 25, e assinale a opção correta.
Analise o seguinte fato contábil: compra de móveis por R$ 1.000,00, sendo 40% para vender e 60% para usar, pagando R$ 300,00 à vista e aceitando duplicatas quanto ao valor restante. Assinale a opção que apresenta a correta classificação contábil desse fato.
O susbsistema que registra, processa e evidencia os atos e fatos relacionados ao planejamento e à execução orçamentária é chamado de:
Acerca dos critérios de avaliação dos materiais, coloque V (verdadeiro) ou F (falso) nas afirmativas abaixo e as sinale a opção correta.
De acordo com o artigo 37 da Constituição Federal de 1988, a administração pública direta e indireta de qualquer um dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios obedecerá aos princípios básicos abaixo, EXCETO:
De acordo com a Lei n° 8.666/93, as modalidades de licitação serão determinadas em função de limites de valor, tendo em vista o valor estimado da contratação. Assinale a opção que apresenta, respectivamente, a correta classificação de acordo com as afirmativas abaixo:
No que se refere à modalidade de licitação concorrência, o prazo mínimo até o recebimento das propostas ou da realização do evento, quando o contrato a ser celebrado contemplar o regime de empreitada integral ou quando a licitação for do tipo “melhor técnica e preço”, será de:
Com relação aos conceitos fundamentais de contabilidade, coloque V (verdadeiro) ou F (falso) nas afirmativas abaixo e, posteriormente, assinale a opção correta.
O valor global de consumo dos materiais diretos por mês depende diretamente do volume de produção. Quanto maior a quantidade produzida, maior seu consumo. Dentro, portanto, de uma unidade de tempo (mês, nesse exemplo), o valor total do custo com tais materiais varia de acordo com o volume de produção; logo, materiais diretos são considerados:
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), 8ª Edição, 2018, assinale a opção que apresenta o lançamento indicativo do registro contábil no momento do empenho da despesa orçamentária, no subsistema de informação orçamentário.
Em qual momento a depreciação de uma máquina, pertencente ao ativo imobilizado de uma determinada entidade, deve ser iniciada?