← Voltar para a lista de provas Marinha do Brasil · Corpo Auxiliar de Praças (CP-CAP) — Contabilidade 50 questões nesta prova · página 3 de 3 · 48 com gabarito Gabarito disponível Gabarito disponível O documento com metas anuais de receitas, despesas, resultados e dívida é o Anexo de Metas Fiscais. A LRF determina que a LDO conterá o Anexo de Metas Fiscais. Nele se estabelecem metas anuais, em valores correntes e constantes, para receitas, despesas, resultados nominal e primário e montante da dívida pública. As metas valem para o exercício a que se referem e para os dois seguintes. A) O PPA trata de diretrizes, objetivos e metas de médio prazo, não deste anexo. B) O Orçamento de Investimentos é parte da LOA. C) A Lei de Licitações não tem relação com o tema. E) O Anexo de Riscos Fiscais avalia passivos contingentes e outros riscos, não fixa as metas. Referência: LC 101/2000 (LRF), art. 4º, §1º e §2º. Resolução comentada do VaiConcursos. Gabarito disponível Impostos = Receita Tributária; contribuições sociais = Receita de Contribuições; concessões e permissões = Receita Patrimonial. Pela classificação por origem da Lei 4.320/64, os impostos compõem a Receita Tributária. As contribuições sociais compõem a Receita de Contribuições. As receitas de concessões e permissões entram na Receita Patrimonial. A sequência correta é, portanto, Tributária, de Contribuições e Patrimonial. A) Contribuições sociais não são receita industrial. C) A ordem está trocada: impostos não são receita de contribuições. D) Impostos não são receita industrial nem contribuições sociais são receita de serviços. E) Contribuições sociais não são patrimoniais e concessões não são receita de serviços. Referência: Lei 4.320/1964, art. 11 e Anexo nº 3; MCASP. Resolução comentada do VaiConcursos. Gabarito disponível Sociedade de economia mista é pessoa jurídica de direito privado, criada por lei, sob a forma de S.A., com maioria das ações com voto da União ou de entidade da Administração Indireta. A alternativa D reproduz o conceito do art. 5º, III, do DL 200/67 para sociedade de economia mista, com o requisito de que as ações com direito a voto pertençam em sua maioria à União ou à entidade da Administração Indireta. A) Errada: a empresa pública tem capital exclusivo da União e finalidade de exploração de atividade econômica, sem ser entidade sem fins lucrativos. B) Errada: o conceito apresentado é o de autarquia, não de fundação. C) Errada: a autarquia tem personalidade jurídica de direito público, e o trecho descreve empresa pública. E) Errada: o consórcio público não está definido como entidade da Administração Indireta no art. 5º do DL 200/67. Referência: Decreto-Lei nº 200/1967, art. 5º. Resolução comentada do VaiConcursos. Gabarito disponível Provisões de férias e 13º salário atendem ao regime de competência. Pelo regime de competência, receitas e despesas são reconhecidas no período em que ocorrem, independentemente do pagamento. As férias e o 13º são direitos adquiridos ao longo dos meses, e por isso as provisões são registradas mensalmente. A) Errada: o regime de caixa reconhece só no momento do pagamento. C, D e E) Erradas: materialidade, relevância e integridade não são regimes contábeis. Materialidade e relevância referem-se à informação contábil, e integridade não é o regime que fundamenta as provisões. Referência: Princípio da competência; CPC 00 e NBC TG 25. Resolução comentada do VaiConcursos. Gabarito disponível A subfunção agrega determinado subconjunto de despesas do setor público. Na classificação funcional, a função é o maior nível de agregação do gasto público por área de atuação. A subfunção é a partição da função e agrega determinado subconjunto de despesas. A) Errada: a função é o maior nível de agregação, não o subconjunto. B) Errada: o programa articula ações para um objetivo. C) Errada: a atividade é uma operação contínua que mantém a ação governamental. E) Errada: o projeto é uma operação limitada no tempo. Referência: Portaria MOG nº 42/1999; Manual Técnico de Orçamento (MTO). Resolução comentada do VaiConcursos. Gabarito disponível Alienação de bens e superávit do orçamento corrente são receitas de capital. Receitas de capital incluem operações de crédito, alienação de bens, amortização de empréstimos, transferências de capital e outras receitas de capital. O superávit do orçamento corrente é classificado entre as receitas de capital. Por isso a alternativa A traz apenas receitas de capital. B) Errada: patrimonial é receita corrente. C) Errada: agropecuária é receita corrente. D) Errada: tributária é receita corrente. E) Errada: industrial é receita corrente. Referência: Lei nº 4.320/1964, art. 11. Resolução comentada do VaiConcursos. Gabarito disponível Os princípios fundamentais do DL 200/67 são planejamento, coordenação, descentralização, delegação de competência e controle. O art. 6º do Decreto-Lei nº 200/1967 estabelece que as atividades da Administração Federal obedecerão aos princípios do planejamento, da coordenação, da descentralização, da delegação de competência e do controle. A, B, D e E) Erradas: incluem termos que não estão no art. 6º, como organização, centralização, tutela, desconcentração, moralidade, direção e legalidade, e deixam de fora algum dos cinco princípios. Referência: Decreto-Lei nº 200/1967, art. 6º. Resolução comentada do VaiConcursos. Gabarito disponível Só a afirmativa III está correta; a LOA compreende os orçamentos fiscal, da seguridade social e de investimento. Pelo art. 165 da CF/88, a LOA compreende o orçamento fiscal, o da seguridade social e o de investimento das empresas estatais. O item I está errado porque o PPA trata de programas de duração continuada, não de curta duração. O item II está errado porque a LDO compreende as metas e prioridades da administração, incluindo as despesas de capital, e não as correntes. A, B, D e E) Erradas: tratam I e/ou II como corretos, mas ambos contêm erros em relação ao texto constitucional. A alternativa C é a única que aceita só o item III. Referência: Constituição Federal de 1988, art. 165, §§ 1º a 5º. Resolução comentada do VaiConcursos. Gabarito disponívelMarinha do Brasil — CP-CAP/2021 — Contabilidade — Prova AMARELA
Os custos e as despesas variáveis estimados por unidade (em R$), são os seguintes:
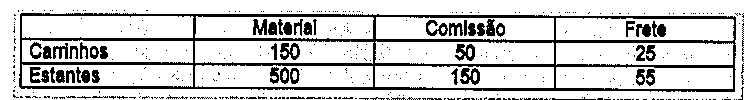
No início de setembro, a empresa recebe duas propostas de clientes: uma é para fabricar 200 carrinhos de chá, ao preço unitário de R$ 550,00, cuja produção demandaria três semanas; a outra é para 110 estantes, a R$ 1.400,00 cada, e quatro semanas de trabalho da fábrica. Consultado, o gerente de produção informa que só tem capacidade para aceitar um pedido, pois a partir de outubro deverá dedicar-se às outras encomendas já programadas para o último trimestre.
Com base nos dados acima, calcule a Margem de Contribuição unitária de carrinhos e estantes, respectivamente, e assinale opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I- A Lei que instituir o Plano Plurianual estabelecerá, de forma regionalizada, as diretrizes, objetivos e metas da Administração Pública Federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de curta duração.
II- A Lei de Diretrizes Orçamentárias compreenderá as metas e prioridades da Administração Pública Federal, incluindo as despesas correntes para o exercício financeiro subsequente, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.
III- A Lei Orçamentária Anual compreenderá o orçamento fiscal, o orçamento de seguridade social e o orçamento de investimento das empresas estatais.Resolução comentada
Análise das alternativas
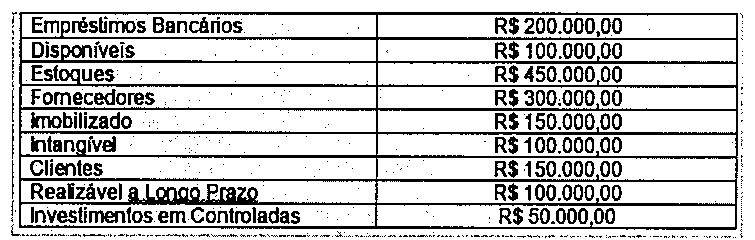
Considerando exclusivamente as informações apresentadas acima, nesse exercício, o capital próprio da entidade, em reais, é igual a:
A empresa Arte em Estilo produz móveis de luxo por encomenda. Seus custos fixos totalizam R$ 9.600,00 por semana e suas despesas fixas de administração e vendas R$ 4.200,00 por semana.
O documento que integrará o projeto de lei de diretrizes orçamentárias, no qual serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes, é chamado de:
As origens das receitas orçamentárias correntes obedecerão às especificações constantes no Anexo nº 3 da Lei Federal nº 4.320/1964. Nesse sentido, “impostos”, “contribuições sociais” e “receitas de concessões e permissões” são, respectivamente, exemplos de receitas correntes:
Com base no Decreto-Lei nº 200/1967, a Administração federal compreende a Administração Direta e Indireta. No que diz respeito às Entidades que compõem a Administração Indireta, assinale a opção correta.
O cálculo e o registro mensal das provisões para o pagamento de férias, do 13º salário e dos encargos respectivos são efetuados para atender o regime de:
Considerando a classificação funcional-programática da Despesa Pública,assinale a opção que apresenta o conceito que visa a agregar determinado subconjunto das despesas do setor público.
A receita pública, quanto à categoria econômica, pode ser classificada em: Receita Corrente e Receita de Capital. Assim, assinale a opção que apresenta apenas Receitas de Capital.
De acordo com o Decreto-Lei n° 200/1967, as atividades da Administração Federal obedecerão aos seguintes princípios fundamentais:
De acordo com a Constituição Federal de 1988, analise as afirmativas abaixo acerca das Leis Orçamentárias Constitucionais e assinale a opção correta.
Em um determinado exercício social, a entidade apresentou, em reais, os seguintes dados: