← Voltar para a lista de provas Marinha do Brasil · Corpo Auxiliar de Praças (CP-CAP) — Contabilidade 51 questões nesta prova · página 1 de 3 · 50 com gabarito Gabarito disponível Gabarito disponível Recursos que reforçam o capital e não passam pelo resultado vão para Reservas de Capital. Reservas de capital registram valores recebidos dos sócios que não constituem receita da entidade, como ágio na emissão de ações. São aportes que reforçam o capital sem transitar pelo resultado. A: reservas de lucros vêm do resultado. B: capital social é o valor formalmente subscrito. D: ajustes de avaliação patrimonial são variações de valor de ativos e passivos. E: reserva de incorporação não é a classificação adequada aqui. Referência: Lei nº 6.404/1976, art. 182; CPC 26. Resolução comentada do VaiConcursos. Gabarito disponível A estimativa da receita corresponde ao estágio de previsão. Os estágios da receita orçamentária são previsão, lançamento, arrecadação e recolhimento. A previsão é a estimativa de receita que consta na lei orçamentária. A: fixação é estágio da despesa. B, C: provisão e estimação não são estágios da receita. E: arrecadação é o pagamento do tributo pelo contribuinte ao agente arrecadador. Referência: Lei nº 4.320/1964; MCASP, estágios da receita orçamentária. Resolução comentada do VaiConcursos. Gabarito disponível Perda remota: não se reconhece provisão nem se divulga. Pelo CPC 25, quando a saída de recursos é provável, reconhece-se provisão. Quando é possível, apenas se divulga passivo contingente. Quando é remota, não há reconhecimento nem divulgação. A e B: a provisão só é reconhecida se a perda for provável. C: a divulgação é exigida para perda possível, não remota. E: sem obrigação provável, não há despesa a reconhecer. Referência: CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes. Resolução comentada do VaiConcursos. Gabarito disponível A perda por redução ao valor recuperável (impairment) vai para Outras despesas. Perdas por redução ao valor recuperável de ativos, no sentido de impairment, são classificadas em outras receitas e despesas operacionais na DRE. Elas não se enquadram como despesas de vendas, administrativas ou financeiras. B: financeiras referem-se a juros, variações monetárias e cambiais. C: vendas são ligadas à comercialização. D e E: gerais e administrativas ligam-se à gestão da entidade, não ao impairment. Referência: CPC 01 (Redução ao Valor Recuperável de Ativos) e CPC 26 (Apresentação das Demonstrações Contábeis). Resolução comentada do VaiConcursos. Gabarito disponível Custo que cresce com a quantidade produzida é variável. Custos variáveis oscilam proporcionalmente ao volume produzido. Se a matéria-prima consumida aumenta com a produção, a característica é de custo variável. A e C: direto e indireto classificam a facilidade de apropriação ao produto, não a relação com o volume. D e E: semifixo e fixo não acompanham integralmente o volume (o fixo não varia). Referência: Contabilidade de Custos: custos fixos e variáveis. Resolução comentada do VaiConcursos. Gabarito disponível Energia elétrica tem parte fixa (demanda contratada) e parte variável (consumo). Custos semivariáveis têm parcela fixa e parcela que varia com a produção. A energia elétrica tem valor mínimo ou demanda contratada, que é a parte fixa, e consumo proporcional ao uso, que é a parte variável. A: publicidade é em regra despesa fixa ou discricionária. B: depreciação é tipicamente fixa. C: juros de financiamento são fixos, definidos contratualmente. D: despesas de entrega variam com as vendas, mas são despesas, não custos semivariáveis típicos. Referência: Contabilidade de Custos: classificação dos custos quanto ao volume de produção. Resolução comentada do VaiConcursos. Gabarito disponível Processos ininterruptos e padronizados caracterizam a produção contínua. Extração e refino de petróleo, cimento e siderurgia são processos que funcionam de forma ininterrupta, produzindo grandes volumes padronizados. Isso caracteriza a produção contínua. Já a produção por ordem é feita sob encomenda, em lotes específicos. A: por ordem é sob encomenda. B: absorção é método de custeio, não sistema de produção. C: departamentalização é divisão da empresa em departamentos para fins de custeio. E: padrão refere-se a custo padrão, não a sistema de produção. Referência: Contabilidade de Custos: sistemas de produção (contínua x por ordem). Resolução comentada do VaiConcursos. Gabarito disponível Crédito extraordinário é aberto por medida provisória, não por lei com decreto. O crédito extraordinário atende despesas imprevisíveis e urgentes (guerra, comoção interna, calamidade pública). Segundo a Constituição, é aberto por medida provisória, e o decreto apenas o formaliza. Portanto, dizer que é autorizado por lei e aberto por decreto está incorreto. A está correta: suplementares e especiais exigem recursos disponíveis e exposição justificada. C está correta: é a definição de créditos adicionais. D está correta: define o crédito especial. E está correta: define o crédito suplementar. Referência: Lei nº 4.320/1964, arts. 40 a 46; Constituição Federal, art. 167, §3º, e art. 62. Resolução comentada do VaiConcursos. Gabarito disponível Correlação entre objeto, objetivo, finalidade e campo de atuação da Contabilidade. Campo de atuação são as entidades que possuem patrimônio, físicas ou jurídicas, com ou sem fins lucrativos. Objeto é o patrimônio. Finalidade é estudar e controlar o patrimônio, fornecendo informações sobre composição, variações e resultado. Objetivo é controlar o patrimônio. A sequência é (IV)(I)(III)(II). B, C, D e E trocam ao menos um dos pares: o objeto não é a finalidade nem o campo de atuação, e o campo de atuação não é o objetivo. Só a A respeita todas as correspondências. Referência: Teoria da Contabilidade: conceitos fundamentais (objeto, objetivo, finalidade e campo de aplicação). Resolução comentada do VaiConcursos. Gabarito disponível Ativo maior que o passivo exigível, com patrimônio líquido positivo: A > P e PL > 0. Se 70% do ativo vêm de recursos próprios (PL) e 30% de terceiros (passivo), então A = P + PL, com PL > 0. Logo, o ativo é maior que o passivo exigível. A seria passivo zero. C indica patrimônio líquido negativo (passivo a descoberto). D indica PL nulo. E não faz sentido contábil, pois o ativo não é zero. Referência: Equação patrimonial: A = P + PL. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Terreno mantido para valorização é propriedade para investimento. Propriedade para investimento é o imóvel mantido para obter renda de aluguel, valorização do capital, ou ambos, e não para uso nas operações nem para venda no curso normal. O terreno comprado pela expectativa de valorização se enquadra nisso. A exige intenção de venda. B é uma classificação de prazo, não de natureza. C não se aplica a bem tangível. D é para bens usados nas operações da entidade. Referência: CPC 28 – Propriedade para Investimento. Resolução comentada do VaiConcursos. Gabarito disponível As emendas à proposta da LOA são apresentadas à Comissão Mista Permanente. O art. 166, § 1º e § 2º, da CF atribui à Comissão mista permanente (de orçamento) a função de examinar os projetos do PPA, da LDO e da LOA. Às emendas ao projeto de LOA são apresentadas na Comissão, que sobre elas emite parecer, e depois o plenário do Congresso as aprecia. Ministro da Fazenda e Presidente da República não recebem emendas parlamentares. As Mesas da Câmara e do Senado não são o órgão previsto para esse fim no processo orçamentário. Referência: CF/1988, art. 166, §§ 1º e 2º. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Adiantamento a fornecedores é conta de natureza devedora (ativo). Adiantamento a fornecedores é um direito da empresa, portanto um ativo com saldo devedor. Todas as outras contas listadas têm natureza credora. A (ICMS a recolher) é passivo. B (PECLD) é conta redutora do ativo, de saldo credor. C (reversão da despesa) é uma conta de natureza credora. D (AVP de clientes) é conta redutora de ativo, também de saldo credor. Referência: Teoria das contas – natureza do saldo (devedor/credor). Resolução comentada do VaiConcursos. Gabarito disponível A CF admite vincular receita de impostos para prestar garantia a operações de crédito por antecipação de receita. O art. 167, IV, da CF veda a vinculação de receita de impostos, ressalvando, entre outras exceções, a prestação de garantias às operações de crédito por antecipação de receita (ARO). É esse o caso da alternativa B. Transferências correntes, operações intraorçamentárias, ingressos extraorçamentários e subvenções não constam como exceção à vedação de vincular receita de impostos. Referência: CF/1988, art. 167, IV, e art. 165, § 8º. Resolução comentada do VaiConcursos. Gabarito disponível A contabilidade é classificada como Ciência Social. Por estudar o patrimônio e suas variações em função da ação humana nas entidades, a contabilidade é considerada uma ciência social (ou social aplicada). Não é uma ciência exata, pois seus resultados dependem de julgamentos e de normas. B está errada, pois não é exata. C e D seriam apenas áreas correlatas, pois a contabilidade não é a ciência da economia nem do direito. E trata a contabilidade como técnica, mas a pergunta pede a classificação como ciência. Referência: Teoria da Contabilidade – natureza científica da contabilidade. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-CAP/2024 — Contabilidade — Prova Amarela
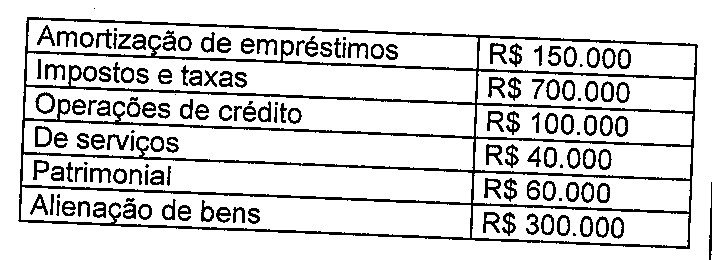
Com base nessas informações, assinale a opção que apresenta o montante das receitas de capital da entidade em 2023.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
CONCEITOS
I- Objeto
II- Objetivo
III- Finalidade
IV- Campo de atuação
DEFINIÇÕES
( ) Entidades que possuam patrimônio, sejam físicas ou jurídicas, de fins lucrativos ou não.
( ) O patrimônio, que a contabilidade estuda e controla, registrando todas as ocorrências nele verificadas.
( ) Estudar e controlar o patrimônio, para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial.
( ) Controlar o patrimônio.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
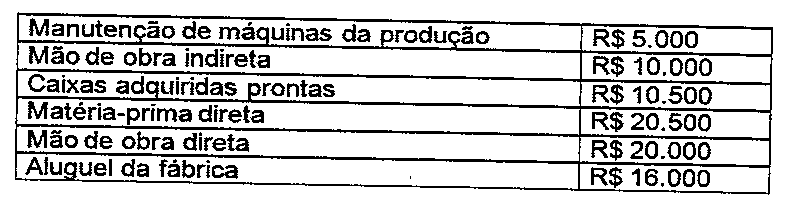
Com base nessas informações, os custos indiretos de fabricação de uniformes da Organização Militar em 2023 são de:
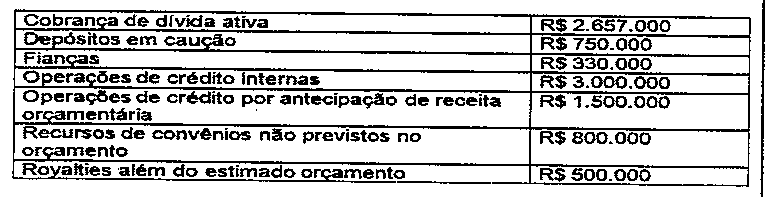
Considerando apenas as informações descritas acima, as receitas extraorçamentárias do ente público somam:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
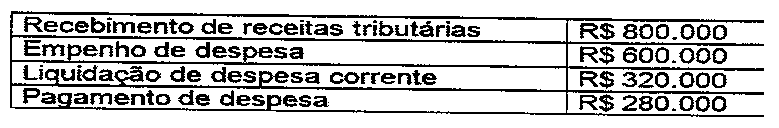
Com base apenas nessas informações, os restos a pagar não processados são de:
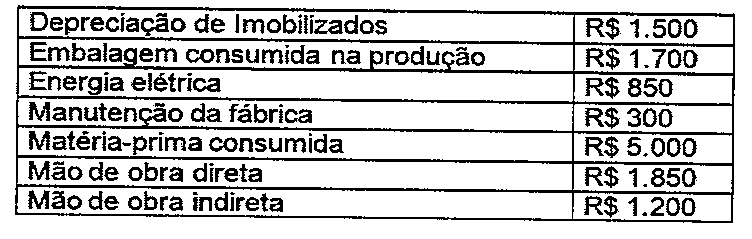
Utilizando as informações apresentadas acima, o valor dos custos diretos no ano de 2024 corresponde a:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Uma empresa do setor público contabilizou as receitas, no ano de 2023, conforme a tabela abaixo.
Os valores recebidos por uma entidade para reforço de capital e que não transitam pelo resultado como receitas são contabilizados no patrimônio líquido como:
Como é denominado o estágio que corresponde à estimativa da receita?
O empregado de uma loja foi demitido e entrou na justiça pedindo uma indenização. Os advogados da loja julgaram que a probabilidade de perda e a consequente saída de recursos seria remota. Assinale a opção que apresenta o posicionamento da contabilidade da loja em relação à causa.
Em qual grupo da demonstração do resultado é classificada a despesa com a perda estimada por redução ao valor recuperável?
Com relação à Contabilidade de Custos, quanto maior a quantidade produzida, maior será o consumo da matéria-prima. Sendo assim, assinale a opção correta que apresenta essa característica quanto à classificação dos custos.
Dentre os custos normalmente incorridos por uma empresa, existem custos semivariáveis ou semifixos, que são aqueles que possuem parte variável e parte fixa. Nesse sentido, quais custos têm como característica serem semivariáveis ou semifixos?
A extração e o refino de petróleo, a fabricação de cimento e a siderurgia são exemplos de produção:
Assinale a opção que apresenta INCORRETAMENTE a definição de um tipo de crédito orçamentário.
Correlacione os conceitos às suas definições e assinale a opção correta.
Os recursos aplicados no Ativo são originários 70% de riqueza própria e 30% de capital de terceiros. Assim, qual equação patrimonial é representada nesta situação?
Suponha que uma Organização Militar, que atua na fabricação de uniformes, tenha incorrido na estrutura de custos no exercício de 2023 apresentada na tabela abaixo.
Os valores apresentados na tabela abaixo foram retirados dos registros de movimentação de um ente público em um dado período do último exercício financeiro.
Uma entidade comprou um terreno ao lado de um shopping, com o intuito de valorização. Assim, assinale a opção que apresenta a correta classificação do terreno no balanço patrimonial da entidade.
A Constituição Federal de 1988 estabelece limitações às emendas dos parlamentares relativamente à Lei Orçamentária Anual - LOA e à Lei de Diretrizes Orçamentárias - LDO. Quanto à LOA, as emendas à proposta orçamentária devem ser apresentadas, especificamente:
No exercício de 2023, uma entidade do setor público registrou em sua contabilidade os fatos apresentados abaixo.
Uma indústria apresentou as informações da tabela abaixo sobre seus custos referentes ao ano de 2024.
Sobre a elaboração das demonstrações contábeis, assinale a opção que apresenta a conta de origem devedora.
De acordo com a Constituição Federal de 1988, em que hipótese é admitida a vinculação de receita de impostos?
Com relação à ciência, a contabilidade é considerada uma: