← Voltar para a lista de provas Marinha do Brasil · Corpo Auxiliar de Praças (CP-CAP) — Contabilidade 51 questões nesta prova · página 2 de 3 · 50 com gabarito Gabarito disponível Investimento é o gasto ativado em função de sua vida útil ou de benefícios futuros. Em custos, investimento é o gasto que se ativa por gerar benefícios em períodos futuros. Isso inclui estoques, imobilizado e intangível. Só depois se transforma em custo ou despesa, quando consumido. A descreve custo. B descreve despesa. D descreve desembolso ou dispêndio (sacrifício financeiro). E descreve o pagamento (desembolso) pela aquisição, um conceito distinto de investimento. Referência: Contabilidade de Custos – gasto, investimento, custo, despesa, desembolso. Resolução comentada do VaiConcursos. Gabarito disponível Correlação: V – II – III – I. Perdas anormais são involuntárias e não fazem parte da expectativa do processo (V). Sucatas têm venda esporádica e a valor imprevisível (II). Subprodutos têm mercado estável, mas representam fração ínfima do faturamento (III). Perdas normais são previsíveis e inerentes ao processo (I). As demais sequências trocam conceitos. Coprodutos têm relevância na receita e não se encaixam em nenhuma das definições listadas, por isso o IV não aparece na sequência correta. Referência: Contabilidade de Custos – terminologia: perdas, sucatas, subprodutos e coprodutos. Resolução comentada do VaiConcursos. Gabarito disponível Pelo regime de competência, a receita só é reconhecida na entrega, em maio: R$ 5.000. A receita é reconhecida quando o controle dos bens é transferido ao cliente, o que ocorreu com a entrega dos uniformes em 02/05/2022. Os recebimentos antecipados (fevereiro e abril) são apenas entradas de caixa, ou adiantamentos de clientes, e não receita. Assim, toda a receita de R$ 5.000 pertence a maio. A, B, C e D reconhecem receita em fevereiro, março ou abril, seja por recebimento (regime de caixa), seja por produção em andamento. Isso contraria o gabarito oficial, que adota a entrega como fato gerador. Referência: Regime de competência; CPC 47 – Receita de Contrato com Cliente. Resolução comentada do VaiConcursos. Gabarito disponível PEPS corresponde ao método FIFO (First-In, First-Out). Primeiro que Entra, Primeiro que Sai tem como sigla em inglês FIFO (First-In, First-Out). As primeiras unidades compradas são as primeiras baixadas, e o estoque final fica avaliado pelos custos mais recentes. A usa custo médio, e C identifica cada item individualmente. B (UEPS) e E (LIFO) tratam do método inverso, em que o último a entrar é o primeiro a sair. Além disso, E traz uma sigla errada, 'Last-Out'. Referência: CPC 16 (R1) – Estoques: fórmulas de custo (PEPS e custo médio ponderado). Resolução comentada do VaiConcursos. Gabarito disponível As VPD somam R$ 150.000: material consumido, perda na alienação, juros e depreciação. Contam como VPD a utilização de material de consumo (R$ 71.000), a perda na alienação (R$ 8.000), os juros (R$ 33.000) e a depreciação (R$ 38.000). O total é R$ 150.000. A aquisição de material, a devolução de caução e a compra do veículo são permutativas e não afetam o resultado. As demais opções incluem indevidamente a aquisição de material (R$ 145.850), a devolução de caução ou a compra do veículo, que são fatos permutativos, sem VPD. Referência: MCASP – Variações Patrimoniais Diminutivas; regime de competência. Resolução comentada do VaiConcursos. Gabarito disponível O princípio da exclusividade veda matéria estranha à previsão da receita e à fixação da despesa. O art. 165, § 8º, da CF dispõe que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Essa é a essência do princípio da exclusividade, que admite apenas as autorizações para abertura de créditos suplementares e para operações de crédito, inclusive por antecipação de receita. Unidade exige um único orçamento por ente. Equilíbrio busca a compatibilidade entre receitas e despesas. Especialização exige detalhamento das despesas. Universalidade exige que todas as receitas e despesas constem da lei. Referência: CF/1988, art. 165, § 8º. Resolução comentada do VaiConcursos. Gabarito disponível A inscrição da dívida ativa é uma variação patrimonial aumentativa (variação ativa). Ao inscrever o crédito em dívida ativa, o ente reconhece um ativo (crédito a receber) com contrapartida em VPA. Por isso, é uma variação ativa na DVP. B está errada, pois a inscrição não diminui o patrimônio. C e D são categorias de despesa orçamentária e não se aplicam à DVP. E é uma classificação de receita orçamentária, e a inscrição é um registro patrimonial. Referência: MCASP – DVP e Dívida Ativa. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Na liquidação do suprimento de fundos há aumento do ativo (adiantamento) e do passivo (obrigação). Na liquidação, reconhece-se um ativo (o adiantamento concedido ao servidor, a ser comprovado) e, em contrapartida, um passivo (a obrigação a pagar). Como é um ativo, não há variação patrimonial diminutiva nesse momento, e o patrimônio líquido não se altera. A, D e E envolvem variação do patrimônio líquido, que não ocorre nesse momento. B indica diminuição de ativo e passivo, o que só ocorreria no pagamento. Referência: MCASP – Procedimentos Contábeis Orçamentários e Patrimoniais; adiantamentos e suprimento de fundos. Resolução comentada do VaiConcursos. Gabarito disponível Prédio usado pela empresa para alojar seus funcionários é imobilizado. O prédio é mantido para apoiar as operações da filial, abrigando funcionários transferidos, e não para obter renda de aluguel ou valorização como atividade de investimento. Por isso, classifica-se no Ativo Imobilizado. A e B não se aplicam, porque o imóvel não é mantido para renda ou valorização de terceiros. D está errada, pois um prédio é um ativo, não uma despesa. E está errada, pois um prédio é bem tangível, não intangível. Referência: CPC 27 – Ativo Imobilizado; CPC 28 – Propriedade para Investimento. Resolução comentada do VaiConcursos. Gabarito disponível Compra a prazo com juros embutidos: o estoque entra pelo valor presente, e os juros ficam em conta redutora do passivo. Pelo ajuste a valor presente, o estoque é registrado por R$ 43.000 (R$ 50.000 − R$ 7.000). O fornecedor é registrado por R$ 50.000, e os R$ 7.000 de encargos ficam em despesas financeiras a apropriar. Essa conta redutora do passivo será apropriada ao resultado ao longo dos 16 meses, pelo regime de competência. A ignora o AVP. B lança os juros como despesa imediata, antecipando-os. D e E fazem lançamentos inconsistentes, com despesa a pagar duplicada ou com o estoque pelo valor nominal. Referência: CPC 12 – Ajuste a Valor Presente; CPC 16 – Estoques. Resolução comentada do VaiConcursos. Gabarito disponível O superávit orçamentário ocorre quando a receita arrecadada supera a despesa realizada. O Balanço Orçamentário confronta a receita realizada (arrecadada) com a despesa realizada (empenhada, liquidada ou paga, conforme o caso). Quando a receita arrecadada é maior que a despesa, o resultado é superávit orçamentário. A, C e D comparam previsão com previsão, ou execução com a própria previsão. Isso mede excesso de arrecadação ou economia orçamentária, não o resultado. E compara despesa orçamentária com extraorçamentária, o que não define superávit. Referência: MCASP – Demonstrações Contábeis Aplicadas ao Setor Público: Balanço Orçamentário. Resolução comentada do VaiConcursos. Gabarito disponível No PCASP, lançamentos patrimoniais envolvem apenas as classes 1, 2, 3 e 4. No PCASP, as classes 1 e 2 (Ativo e Passivo/PL) e as classes 3 e 4 (VPD e VPA) compõem a natureza patrimonial. A natureza orçamentária usa as classes 5 e 6, e a de controle usa as classes 7 e 8. Por isso, os lançamentos patrimoniais movimentam apenas as classes 1, 2, 3 e 4. A está incompleta, pois omite as classes 3 e 4. B e D trocam as classes de controle e orçamentárias. C atribui à natureza orçamentária as classes patrimoniais 1 a 4. Referência: MCASP – PCASP, estrutura e regras de integridade dos lançamentos por natureza de informação. Resolução comentada do VaiConcursos. Gabarito disponível O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público. As NBC TSP e o MCASP definem como objeto da CASP o patrimônio público. Ela registra, controla e evidencia os fatos que o afetam, de natureza orçamentária ou não. Ativos, orçamento, demonstrações e entidades são elementos ou instrumentos relacionados, mas nenhum deles é o objeto da CASP. O orçamento, por exemplo, é um dos fatos que afetam o patrimônio. Referência: MCASP e NBC TSP Estrutura Conceitual – objeto da contabilidade aplicada ao setor público. Resolução comentada do VaiConcursos. Gabarito disponível Custeio por ordem aplica-se à produção sob encomenda ou por unidades específicas, como o conserto de um carro. No sistema de produção por ordem, os custos são acumulados por ordem de serviço ou encomenda, em produtos ou serviços identificáveis e diferenciados. O conserto de um carro na oficina é um serviço específico, com custos apropriados àquela ordem. A, B, C e D são processos contínuos e padronizados, com produção em massa e homogênea, típicos do custeio por processo (contínuo). Só a E é produção sob encomenda. Referência: Contabilidade de Custos – classificação dos sistemas de produção (por ordem × contínuo). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Com PL = 1,7 × Passivo, o Ativo é 2,7 × Passivo, ou seja, 270% do passivo. Pela equação patrimonial, Ativo = Passivo + PL. Se PL = 1,7 P, então Ativo = P + 1,7 P = 2,7 P, que é 270% do passivo. A) Errada: 170% do passivo é o valor do PL. B) Errada: Ativo/PL = 2,7/1,7 ≈ 159%. C) Correta. D) Errada: o ativo é cerca de 159% do PL. E) Errada: o ativo é 100% da soma de PL e passivo. Referência: Equação patrimonial: Ativo = Passivo + Patrimônio Líquido. Resolução comentada do VaiConcursos. Gabarito disponível O Balanço Financeiro evidencia receitas e despesas orçamentárias, ingressos e dispêndios extraorçamentários e saldos de caixa. Conforme a Lei 4.320/1964, o Balanço Financeiro demonstra as receitas e despesas orçamentárias, os ingressos e dispêndios extraorçamentários, conjugados com os saldos em espécie do exercício anterior e os que se transferem para o seguinte. A) Errada: a DVP mostra as variações do patrimônio. B) Errada: a DMPL é demonstração das empresas privadas e mostra as variações do PL. C) Errada: o Balanço Orçamentário compara a previsão com a execução. D) Correta. E) Errada: o Balanço Patrimonial mostra ativo, passivo e patrimônio líquido. Referência: Lei nº 4.320/1964, art. 103. Resolução comentada do VaiConcursos. Gabarito disponível A LOA obedece aos princípios de unidade, universalidade e anualidade. O art. 2º da Lei 4.320/1964 estabelece que a Lei de Orçamento conterá a discriminação da receita e despesa de forma a evidenciar a política econômico-financeira e o programa de trabalho do governo, obedecidos os princípios de unidade, universalidade e anualidade. A) Correta. B) Errada: a não afetação da receita não está nesse dispositivo. C) Errada: equilíbrio não consta nesse dispositivo. D) Errada: equilíbrio não consta, e falta a anualidade. E) Errada: exclusividade não consta nesse dispositivo. Referência: Lei nº 4.320/1964, art. 2º, §1º. Resolução comentada do VaiConcursos. Gabarito disponível O plano de contas não substitui a escrituração contábil. O plano de contas é a relação ordenada e codificada das contas, elaborada conforme a complexidade e a necessidade de cada empresa. Ele serve de base para os registros, mas não substitui a escrituração contábil. A) Correta: é uma relação ordenada e codificada. B) Correta: cada empresa elabora o seu. C) Incorreta: não substitui a escrituração. D) Correta: depende da complexidade das operações. E) Correta: reúne todas as contas utilizadas pela empresa. Referência: Contabilidade Geral – plano de contas. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-CAP/2024 — Contabilidade — Prova Amarela
Resolução comentada
Análise das alternativas
TERMINOLOGIAS DE CUSTOS
I- Perdas Normais
II- Sucatas
III- Subprodutos
IV- Coprodutos
V- Perdas Anormais
DEFINIÇÕES
( ) Itens que são consumidos de forma anormal e involuntária durante o processo de produção e que não representam sacrifício premeditado.
( ) Itens cuja venda é realizada esporadicamente por valor não previsível no momento em que surgem na produção.
( ) Itens gerados de forma normal durante o processo de produção que possuem mercado de venda relativamente estável, tanto no que diz respeito à existência de compradores quanto ao preço, e que têm comercialização tão normal quanto os produtos da empresa, mas que representam porção ínfima do faturamento total.
( ) Itens consumidos de forma previsível e que já fazem parte da expectativa da empresa, constituindo-se num sacrifício que ela sabe que precisa suportar para obter o produto.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
– Aquisição de material de consumo pelo valor de R$ 145.850.
– Devolução de um depósito caução no valor de R$ 20.000.
– Alienação de um veículo por R$ 70.000, com perda de R$ 8.000.
– Reconhecimento dos juros referentes à dívida consolidada no valor de R$ 33.000.
– Reconhecimento da depreciação do ativo imobilizado no valor de R$ 38.000.
– Utilização de material de consumo no valor de R$ 71.000.
– Aquisição de um veículo no valor de R$ 43.000 em 31/12/2023.
Com base nessas informações, o total das variações patrimoniais quantitativas diminutivas foi de:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
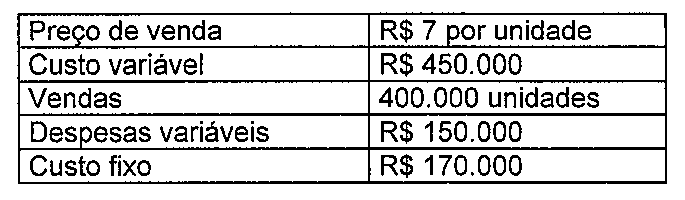
Com base nessas informações, qual é a margem de contribuição da empresa, em reais?Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
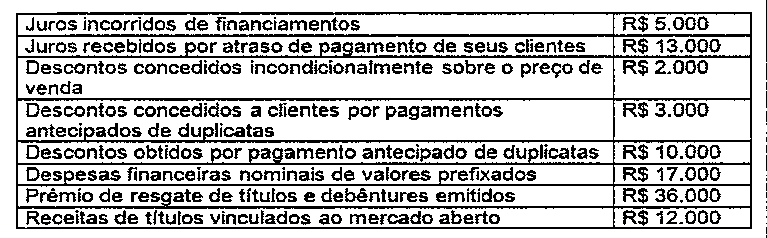
Com base nessas informações, assinale a opção que apresenta o resultado financeiro contabilizado na Demonstração do Resultado do Exercício da Companhia em 31/12/23.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Assinale a opção que apresenta os investimentos para a Contabilidade de Custos.
Correlacione as terminologias de custos às suas definições e assinale a opção correta.
Em 01/02/2022, uma costureira recebeu uma encomenda para a confecção de uniformes militares. O valor total da encomenda é de R$ 5.000, e a costureira recebeu metade no ato e, o restante, em 30/04/2022. Os uniformes foram confeccionados nos meses de fevereiro, março e abril e foram entregues em 02/05/2022. Considerando que a profissional considera o Regime de Competência para controlar as suas vendas, assinale a opção correta em relação à receita apurada.
Qual método de avaliação de estoque é frequentemente associado ao "Primeiro que Entra, Primeiro que Sai" (PEPS)?
Durante o mês de dezembro de 2023, ocorreram em uma determinada entidade pública as transações apresentadas abaixo.
Qual princípio orçamentário está relacionado à não inserção de matéria estranha à previsão da receita e à fixação da despesa?
A Demonstração das Variações Patrimoniais (DVP) deverá evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Quanto à DVP, a inscrição da dívida ativa é uma:
Uma indústria produz e vende bebidas conforme dados na tabela abaixo.
Sabe-se que o suprimento de fundos constitui uma despesa orçamentária. Assim, considerando o enfoque patrimonial, observam-se os seguintes efeitos no momento da liquidação:
Uma empresa, com sede em Recife, abriu uma filial em São Paulo. Para trabalhar nessa filial ela transferiu parte de seus funcionários de Recife, que alugaram apartamentos para morar em um prédio pertencente à empresa, localizado próximo ao escritório. No balanço patrimonial, a correta contabilização do prédio para aluguel é:
Uma empresa adquiriu em 15/11/2023 R$ 50.000 em estoque, com prazo de 16 meses. Na análise da transação foi verificada a existência de encargos financeiros embutidos de R$ 7.000. Assinale a opção que apresenta os lançamentos contábeis corretos gerados pela transação.
No balanço orçamentário, o superávit apurado decorre da:
O Plano de Contas Aplicado ao Setor Público (PCASP) dispõe sobre algumas regras para garantir a integridade dos procedimentos contábeis. Com relação aos lançamentos contábeis, é correto afirmar que os de natureza:
Assinale a opção que apresenta o objeto da Contabilidade Aplicada ao Setor Público.
Assinale a opção que apresenta um exemplo de custeio por ordem, com base no sistema de produção.
Uma Companhia apresentava os saldos em suas demonstrações contábeis em 31/12/23, conforme a tabela abaixo.
Uma empresa apresentou seu balanço patrimonial, encerrado em 31/12/2023, cujo valor do patrimônio líquido foi 70% maior que o valor do passivo da entidade. Desse modo, o total do ativo da companhia representa:
Como é denominada a demonstração que evidencia as receitas e as despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte?
A Lei Orçamentária Anual (LOA) conterá o programa de trabalho do governo e a discriminação da receita e despesa de forma a evidenciar a política econômico-financeira, obedecendo a quais princípios com base na lei nº 4.320/1964?
Com base nos conceitos do Plano de Contas, assinale a opção INCORRETA.