← Voltar para a lista de provas Marinha do Brasil · Corpo Auxiliar de Praças (CP-CAP) — Contabilidade 51 questões nesta prova · página 3 de 3 · 50 com gabarito Gabarito disponível Patrimônio cultural intangível não precisa ser reavaliado periodicamente. A NBC TSP 08 descreve esses ativos como de valor que pode aumentar, de valor difícil de refletir em preço de mercado, de vida útil difícil de estimar e sujeitos a restrições legais de venda. Não prevê, porém, a reavaliação periódica obrigatória como característica deles. A) Característica válida. B) Característica válida. C) Característica válida. D) Característica válida. E) Não é característica do patrimônio cultural intangível, daí ser a resposta pedida. Referência: NBC TSP 08 – Ativo Intangível. Resolução comentada do VaiConcursos. Gabarito disponível O orçamento-programa enfatiza os fins e identifica os responsáveis. O orçamento-programa organiza os gastos por programas, define quem os executa e dá ênfase aos objetivos (em que e para que se gasta), e não aos meios. A) Errada: o orçamento fiscal é o de fins de controle de receitas e despesas. B) Errada: monetário não é um tipo de orçamento público. C) Correta. D) Errada: o plurianual é o plano de médio prazo. E) Errada: o orçamento de investimentos refere-se às estatais. Referência: Lei nº 4.320/1964; Constituição Federal, art. 165. Resolução comentada do VaiConcursos. Gabarito disponível Resultado Bruto = Receita Líquida − Custo das mercadorias vendidas. Na DRE, parte-se da receita bruta, subtraem-se as deduções e obtém-se a receita líquida. Subtraindo-se o custo das mercadorias vendidas (CMV/CPV/CSP), chega-se ao resultado bruto. A) Errada: despesas operacionais são subtraídas depois do resultado bruto. B) Errada: bruta menos deduções resulta na receita líquida. C) Errada: mistura receita bruta com despesas operacionais. D) Errada: devolução é só uma das deduções e resulta na receita líquida parcial. E) Correta. Referência: Lei nº 6.404/1976, art. 187; CPC 26. Resolução comentada do VaiConcursos. Gabarito disponível O custeio por absorção é obrigatório para fins fiscais no Brasil. O custeio por absorção apropria todos os custos de produção, diretos, indiretos, fixos e variáveis, aos produtos acabados no período. Atende ao regime de competência e é o exigido pela legislação fiscal. A) Errada: o custeio direto considera só custos diretos ou variáveis e não é aceito pelo fisco. B) Errada: o custeio ABC é gerencial, baseado em atividades. C) Errada: o custeio variável não apropria custos fixos ao produto. D) Correta. E) Errada: o RKW distribui também despesas e é gerencial. Referência: Contabilidade de Custos – métodos de custeio. Resolução comentada do VaiConcursos. Gabarito disponível A classificação institucional tem dois níveis: órgão e unidade orçamentária. A classificação institucional da despesa se estrutura em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária. As demais classificações têm estrutura diferente, como a funcional (função e subfunção) e a programática. A) Errada: a fonte de recursos tem outra estrutura. B) Errada: a classificação por natureza tem categoria econômica, grupo, modalidade, elemento e outros níveis. C) Errada: a funcional se divide em função e subfunção, mas é classificada em outro eixo. D) Errada: a programática tem programa, ação e outros níveis. E) Correta. Referência: Manual de Contabilidade Aplicada ao Setor Público (MCASP) e Manual Técnico de Orçamento (MTO). Resolução comentada do VaiConcursos. Gabarito disponível O efeito da variação do poder aquisitivo da moeda é a atualização monetária. O Princípio do Registro pelo Valor Original admite que o valor original seja ajustado pelo efeito da variação do poder aquisitivo da moeda, o que se chama atualização monetária. Por isso a resposta é E. A) Errada: continuidade trata da perspectiva de a entidade seguir operando. B) Errada: competência trata do reconhecimento de receitas e despesas no período. C) Errada: prudência trata de escolher o menor valor para ativos e o maior para passivos em caso de incerteza. D) Errada: oportunidade trata de registrar tempestivamente. E) Correta. Referência: Resolução CFC nº 750/1993, princípio do registro pelo valor original, e suas atualizações. Resolução comentada do VaiConcursos. Gabarito disponível Verificação do direito adquirido pelo credor é a liquidação. A liquidação, segundo a Lei 4.320/1964, é o segundo estágio da despesa. Consiste em verificar o direito adquirido pelo credor, com base nos títulos e documentos comprobatórios do crédito. A) Errada: adjudicação é ato do processo licitatório. B) Errada: adiantamento é regime de execução de despesa. C) Errada: empenho é o ato que cria a obrigação de pagamento. D) Correta. E) Errada: licitação é o procedimento de contratação. Referência: Lei nº 4.320/1964, art. 63. Resolução comentada do VaiConcursos. Gabarito disponível Compra de terreno é fato permutativo. Ao adquirir o terreno, a entidade troca um elemento do ativo por outro (disponível por imóvel, ou o ativo aumenta e o passivo aumenta, se for a prazo). Em qualquer dos casos, o patrimônio líquido não muda, característica do fato permutativo. A) Errada: o fato modificativo diminutivo reduz o PL. B) Errada: o fato misto envolve elemento permutativo e modificativo juntos. C) Correta. D) Errada: o fato modificativo aumentativo eleva o PL. E) Errada: não existe a categoria permutativo diminutivo. Referência: Contabilidade Geral – fatos contábeis (permutativos, modificativos e mistos). Resolução comentada do VaiConcursos. Gabarito disponível Embalagem e matéria-prima são custos variáveis; aluguel da fábrica é custo fixo. Embalagem e matéria-prima variam conforme o volume produzido, portanto são custos variáveis. O aluguel da fábrica é o mesmo qualquer que seja a produção, portanto é custo fixo. A) Errada: nenhum desses itens é classificado como investimento neste contexto, pois estão ligados à produção. B) Errada: a embalagem não é custo fixo, e a matéria-prima não é investimento. C) Correta. D) Errada: classifica a matéria-prima como custo fixo. E) Errada: o aluguel da fábrica é fixo. Referência: Contabilidade de Custos – classificação dos custos quanto ao volume. Resolução comentada do VaiConcursos. Gabarito disponível Programa indissociável do hardware é imobilizado, junto com o computador. Segundo a NBC TSP 08 e o CPC 04, quando o software é parte integrante do hardware e este não funciona sem ele, o software é tratado como parte do ativo imobilizado. Assim, programa e computador são contabilizados como imobilizado. A) Errada: o programa não é intangível porque é parte integrante do hardware. B) Errada: o computador é bem tangível. C) Errada: não se trata de realizável a longo prazo. D) Correta. E) Errada: nenhum dos dois é realizável a longo prazo. Referência: NBC TSP 08 / CPC 04 – Ativo Intangível. Resolução comentada do VaiConcursos. Sem padrão de resposta — pratique a escrita INSTRUÇÕESMarinha do Brasil — CP-CAP/2024 — Contabilidade — Prova Amarela
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
TEXTO I
O resultado da adoção das práticas éticas é a constituição do ambiente de trabalho saudável e propício à satisfação profissional das pessoas, aumento da capacidade organizacional de recrutar e manter talentos, fidelização dos clientes e agregação de valor à imagem da empresa. A adoção da postura clara e transparente e que diz respeito aos objetivos e compromissos éticos da empresa fortalece a legitimidade social e suas atividades, refletindo-se positivamente no conjunto de suas relações.
(Fonte: www.ethos.org.br - Instituto Ethos-Sebrae, Boletim Interno nº. 16, 2006. Acesso em 18 de junho 2024).
TEXTO II
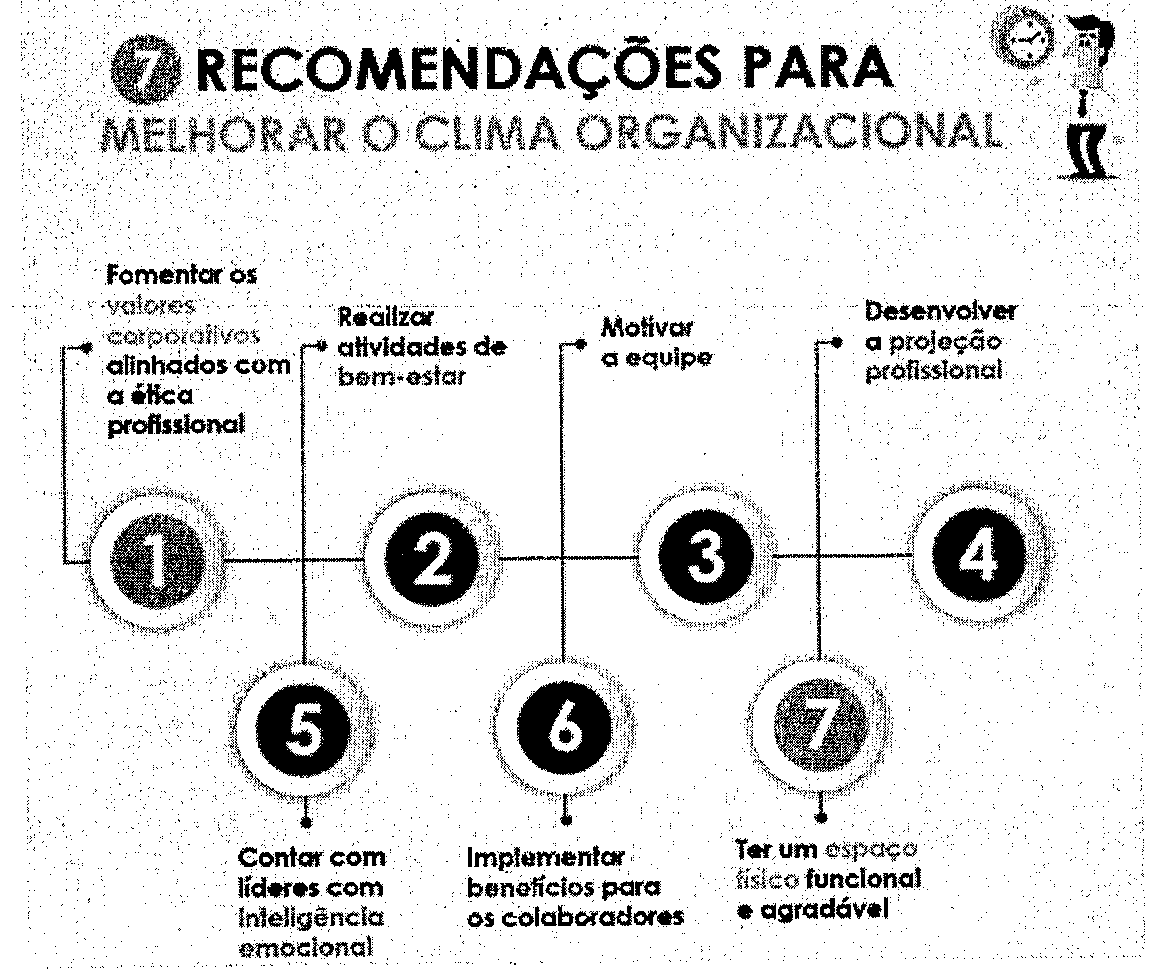
(Fonte: https://blog.qualylife.com.br/como-melhorar-o-clima-organizacional-dicas-praticas/. Acesso em 18 de junho 2024).
PROPOSTA DE REDAÇÃO - A partir da leitura dos textos de apoio e de suas reflexões, redija uma dissertação argumentativa a respeito do tema “A ética profissional e o clima organizacional”. Dê um título ao seu texto.
1. A redação deverá ser uma dissertação argumentativa com ideias coerentes, claras e objetivas, em língua portuguesa e com letra legível. Se utilizada a letra de forma (caixa-alta), as letras maiúsculas deverão receber o devido realce;
2. Deverá ter, no mínimo, 15 (quinze) linhas contínuas, considerando o recuo dos parágrafos, e, no máximo, 30 (trinta) linhas. Não poderá conter qualquer marca identificadora ou assinatura, o que implicará a atribuição de nota zero;
3. Os trechos da redação que contiverem cópias dos textos de apoio ao tema proposto ou dos textos do caderno de prova serão desconsiderados para a correção e para a contagem do número mínimo de linhas;
4. O candidato deverá dar um título à redação; e
5. O rascunho deverá ser feito em local apropriado.
Segundo a NBC TSP 08, alguns ativos intangíveis em entidades do setor público são definidos como patrimônio cultural intangível devido à sua relevância cultural, ambiental ou histórica. Assim, assinale a opção que NÃO apresenta uma característica desse tipo de ativo.
O orçamento que discrimina quem será responsável pela execução de seus programas e que discrimina as despesas segundo sua natureza, dando ênfase aos fins e não aos meios, de modo a demonstrar em que e para que o governo gastará, denomina-se:
O Resultado Bruto, na apresentação da Demonstração de Resultado de Exercício (DRE), é apurado pela subtração entre receita:
Como é denominado o método de custeio de utilização obrigatória para fins fiscais no Brasil, que atende ao princípio contábil da competência e que tem por objetivo apropriar todos os custos de produção do período aos produtos nele acabados?
A classificação da despesa orçamentária que está estruturada em dois níveis hierárquicos é a classificação:
Uma das especificações do Princípio do Registro pelo Valor Original é o efeito da variação do poder aquisitivo da moeda. Esse efeito está relacionado à:
Com base nos títulos e nos documentos comprobatórios do respectivo crédito ou da habilitação ao benefício, como é denominada a verificação do direito adquirido pelo credor ou entidade beneficiária?
A Caixa de Construções de Casas para o Pessoal da Marinha adquiriu um terreno para a construção de residências para militares. Esse é um fato contábil:
A embalagem utilizada na produção, a matéria-prima utilizada na produção, e o aluguel da fábrica são classificados, respectivamente, como:
Uma Organização Militar (OM) adquiriu um programa, vinculado diretamente a seus computadores, já que os computadores são específicos e não funcionam sem o programa. Assim, assinale a opção que apresenta a contabilização do programa e do computador, respectivamente, no ativo da OM.
Texto-base: