← Voltar para a lista de provas Marinha do Brasil · Oficial do Quadro Complementar do Corpo de Intendentes da Marinha — Ciências Contábeis 50 questões nesta prova · página 2 de 3 · 46 com gabarito Gabarito disponível A DRE é o relatório sucinto que evidencia o lucro ou prejuízo líquido do período. A Demonstração do Resultado do Exercício é elaborada com o Balanço Patrimonial. Ela apresenta de forma resumida as operações do período, de receitas a despesas, e destaca o resultado líquido (lucro ou prejuízo). A: DLPAC mostra a movimentação da conta de lucros ou prejuízos acumulados. B: DVA mostra a riqueza gerada e sua distribuição. D: DMPL mostra as variações de todas as contas do patrimônio líquido. E: DFC mostra os fluxos de caixa. Referência: Lei nº 6.404/76, art. 187; CPC 26. Resolução comentada do VaiConcursos. Gabarito disponível Perdas são consumos anormais e involuntários de bens ou serviços. Perda é o bem ou serviço consumido de forma anormal e involuntária, como a deterioração por enchente ou incêndio. Ela não é custo nem despesa normal e vai direto ao resultado. A: confunde gasto com custos e despesas. Gasto é o sacrifício financeiro para obter bem ou serviço. B: é a definição de custo, não de despesa. C: investimento é gasto ativado, e portanto é gasto. E: é a definição de despesa de comercialização, não de custo. Referência: Contabilidade de Custos — Martins, Eliseu, terminologia. Resolução comentada do VaiConcursos. Gabarito disponível Cheque pré-datado não é modalidade de garantia prevista no art. 56, § 1º. O art. 56, § 1º, da Lei nº 8.666/93 prevê as garantias: caução em dinheiro ou títulos da dívida pública, seguro-garantia e fiança bancária. O cheque pré-datado não consta da lista, por isso é a exceção. A, B, D e E: são todas modalidades previstas expressamente no art. 56, § 1º. Referência: Lei nº 8.666/1993, art. 56, § 1º. Resolução comentada do VaiConcursos. Gabarito disponível O equivalente de produção é relevante na produção contínua. Na produção contínua (por processo), há sempre unidades em elaboração ao fim do período. É preciso convertê-las em unidades equivalentes acabadas para ratear os custos entre produtos acabados e em andamento. Por isso o conceito é central nesse tipo de produção. B: produção acabada não tem unidades inacabadas a equivalenciar. C: a produção conjunta usa rateio de custos conjuntos. D e E: na produção por ordem ou intermitente, os custos são apurados por ordem ou lote, sem necessidade do equivalente. Referência: Contabilidade de Custos — Martins, Eliseu. Resolução comentada do VaiConcursos. Gabarito disponível A PCLD cobre o risco de insolvência dos clientes. A Provisão para Créditos de Liquidação Duvidosa estima as perdas esperadas com duplicatas a receber que talvez não sejam pagas. Ela é uma conta redutora do ativo (Clientes). Atende, portanto, ao risco de insolvência dos devedores. A: devoluções são tratadas como dedução de vendas. B: descontos e abatimentos concedidos são deduções da receita. C: descontos obtidos são receita financeira ou redução de custo. E: não descreve a PCLD, pois a receita recebida é o fluxo normal de caixa. Referência: Contabilidade Geral — Lei nº 6.404/76 e CPC 48. Resolução comentada do VaiConcursos. Gabarito disponível Publicidade é o princípio orçamentário formal da lista. Na classificação adotada, os princípios formais tratam da forma e da apresentação do orçamento, como a publicidade e a transparência. Os substanciais tratam do conteúdo e do equilíbrio das contas. Pelo gabarito oficial, a publicidade é o princípio formal. A, B, C e E: não são o princípio formal apontado pelo gabarito. Equilíbrio é um exemplo claro de princípio substancial. Anualidade, unidade e universalidade são tratados como regras orçamentárias clássicas, mas não são a opção correta aqui. Referência: Silva (2011), classificação dos princípios orçamentários. Resolução comentada do VaiConcursos. Gabarito disponível A legislação fiscal aceita PEPS e Preço Médio Ponderado Móvel. O UEPS (LIFO) não é aceito pela legislação fiscal brasileira, desde o Decreto-Lei nº 1.598/77. Ficam admitidos o PEPS (FIFO) e o preço médio ponderado móvel. A alternativa E reúne esses dois critérios. A, B e C: incluem o UEPS, que a legislação fiscal veda. D: traz o preço médio ponderado fixo, que não é o critério admitido. O aceito é o móvel. Referência: Legislação do Imposto de Renda (RIR); Decreto-Lei nº 1.598/1977. Resolução comentada do VaiConcursos. Gabarito disponível Pela Lei Orgânica, o TCU tem jurisdição própria e privativa. O Judiciário só pode anular a decisão que violar direitos constitucionais. A Lei Orgânica do TCU (Lei nº 8.443/92) dá ao Tribunal jurisdição própria e privativa sobre as matérias de sua competência. O mérito do julgamento das contas não é reexaminado pelo Judiciário. Se houver violação de garantias como ampla defesa, contraditório e devido processo legal, o Judiciário controla a legalidade e pode anular a decisão. Ele não a substitui nem reexamina as contas. B, C e E: a base indicada no enunciado é a Lei Orgânica, não a Constituição. B e E também admitem reexame das contas ou da decisão, o que contraria a ideia de que o mérito não é revisto. D: indica 'exclusiva' e 'reexaminar a prestação de contas', e reexaminar contradiz o enunciado. Referência: Lei nº 8.443/1992 (Lei Orgânica do TCU); CF/88, arts. 71 e 5º, XXXV. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível Testes de observância verificam se os controles internos funcionam e são cumpridos. Nas técnicas do Sistema de Controle Interno do Poder Executivo Federal, os testes de observância visam à razoável segurança de que os procedimentos de controle estão em efetivo funcionamento e cumprimento. A) Errada: as técnicas de controle são auditoria e fiscalização, não auditoria e inspeção. C) Errada: a fiscalização (não a inspeção) é executada de forma direta, indireta ou descentralizada. D) Errada: a lista de tipos de auditoria apresentada não corresponde à classificação do manual, que traz avaliação da gestão, acompanhamento da gestão, contábil e operacional. E) Errada: a descrição dada (fatos de natureza incomum, apuração de denúncias) é a da auditoria especial, e não da de acompanhamento da gestão. Referência: Instrução Normativa SFC/MF nº 01/2001 (Manual do Sistema de Controle Interno do Poder Executivo Federal). Resolução comentada do VaiConcursos. Gabarito disponível Segundo o gabarito, são seis as modalidades de licitação. Segundo o gabarito, a resposta é seis. Esse número corresponde ao regime anterior, em que as Leis nº 8.666/1993 e nº 10.520/2002 somavam concorrência, tomada de preços, convite, concurso, leilão e pregão. O regime atual (Lei nº 14.133/2021) prevê cinco modalidades. A, B, C e D: apresentam quantidades menores do que as seis modalidades consideradas pelo gabarito. Vale notar que a Lei nº 14.133/2021 trouxe cinco modalidades (concorrência, concurso, leilão, pregão e diálogo competitivo), o que aponta para o regime anterior como base da questão. Referência: Lei nº 8.666/1993, art. 22; Lei nº 10.520/2002. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A convenção descrita é o Conservadorismo (prudência). Pelo conservadorismo, diante de alternativas igualmente válidas, o contador adota por precaução o menor valor para o ativo e o maior valor para o passivo. A) Errada: materialidade trata da relevância dos valores envolvidos. B) Errada: objetividade trata de registros baseados em evidências. C) Errada: entidade é postulado que separa o patrimônio da entidade do dos sócios. D) Errada: consistência trata da uniformidade dos critérios ao longo do tempo. Referência: MARION, José Carlos. Contabilidade Básica (2010): convenções contábeis. Resolução comentada do VaiConcursos. Gabarito disponível O conjunto de recursos obtidos pelo Estado junto à coletividade é a receita pública. Receita pública é o conjunto de recursos financeiros que o Estado arrecada da coletividade para fazer face às suas necessidades e despesas. A) Errada: crédito público é a capacidade de o Estado obter recursos por empréstimo. B) Errada: débito público é o endividamento do Estado. C) Errada: estrutura pública não é conceito financeiro de recursos. D) Errada: patrimônio líquido é a diferença entre ativo e passivo. Referência: Lei nº 4.320/1964; conceito de receita pública. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível As três afirmativas descrevem finalidades do controle interno do Executivo federal. As finalidades do sistema de controle interno são avaliar o cumprimento das metas do PPA e a execução dos programas e orçamentos (I), comprovar a legalidade e avaliar resultados da gestão e da aplicação de recursos por entidades privadas (II) e controlar as operações de crédito, avais, garantias, direitos e haveres da União (III). Isso corresponde ao art. 74 da CF/88. B, C, D e E: todas excluem alguma afirmativa verdadeira. As três afirmativas reproduzem os incisos do art. 74 da CF/88. Referência: CF/88, art. 74, I a III; Lei nº 10.180/2001, art. 20. Resolução comentada do VaiConcursos. Gabarito disponível A alternativa E não é característica do ABC. O ABC reduz distorções do rateio arbitrário, serve à gestão de custos e se baseia em atividades e direcionadores. Aumentar o número de atividades não exige reconfigurar os algoritmos de distribuição, pois o método permanece o mesmo, com mais atividades e direcionadores. Por isso a afirmativa E é a que não se aplica. A) Correta como característica do ABC. B) Correta: o ABC vai além do custeio de produtos, sendo útil à gestão. C) Correta: é a definição de atividade. D) Correta: cada atividade recebe custo e direcionador. Referência: Custeio Baseado em Atividades (ABC): conceitos de atividade e direcionador de custos. Resolução comentada do VaiConcursos. Gabarito disponível Questão anulada Gabarito disponível Entidades paraestatais são pessoas jurídicas de direito privado que colaboram com o Estado em atividades de interesse público. Entidades paraestatais são pessoas jurídicas de direito privado autorizadas por lei a prestar serviços ou atividades de interesse coletivo, não exclusivas do Estado, com autonomia administrativa e financeira e patrimônio próprio. Caminham ao lado do Estado, sem integrá-lo. A) Errada: entidades estatais são as pessoas políticas (União, Estados, DF e Municípios). B) Errada: autarquias são pessoas de direito público. C) Errada: o enunciado define paraestatais, e não fundações em geral. E) Errada: "empresariais" não é a categoria descrita. Referência: Doutrina de Direito Administrativo (Hely Lopes Meirelles), entidades paraestatais. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-QC-IM 2013 — Quadros Complementares de Oficiais Intendentes — Ciências Contábeis — Prova Amarela
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Nos termos de sua __________, o Tribunal de Contas da União (TCU) possui jurisdição própria e __________. Significa dizer que suas decisões não podem ser revistas pelo Judiciário. Assim, um julgamento que conclua pela irregularidade das contas não pode ser alterado para regularidade com ressalvas. O que, todavia, pode ocorrer é o recurso ao Judiciário quando a decisão do TCU não observar algum direito constitucional (ampla defesa, contraditório, devido processo legal etc.). Nesse caso, o Judiciário poderá __________.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
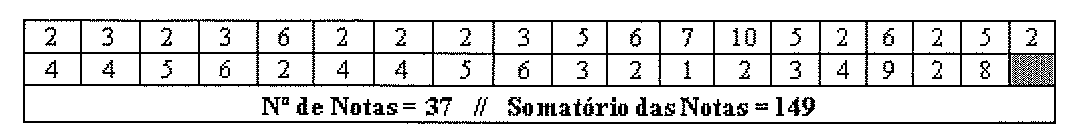
A série acima representa as notas dos alunos na primeira avaliação de determinado curso. Em relação a esses dados, assinale a opção que apresenta os valores que representam a Média, a Mediana e a Moda, respectivamente.
(considere apenas 1 casa decimal)Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
São finalidades do sistema de controle interno do Poder Executivo federal:
I - avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.
II - comprovar a legalidade e avaliar os resultados, quanto à eficácia e eficiência, da gestão orçamentária, financeira e patrimonial nos órgãos e nas entidades da Administração Pública Federal, bem como da aplicação de recursos públicos por entidades de direito privado.
III- Exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União.
Assinale a opão correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
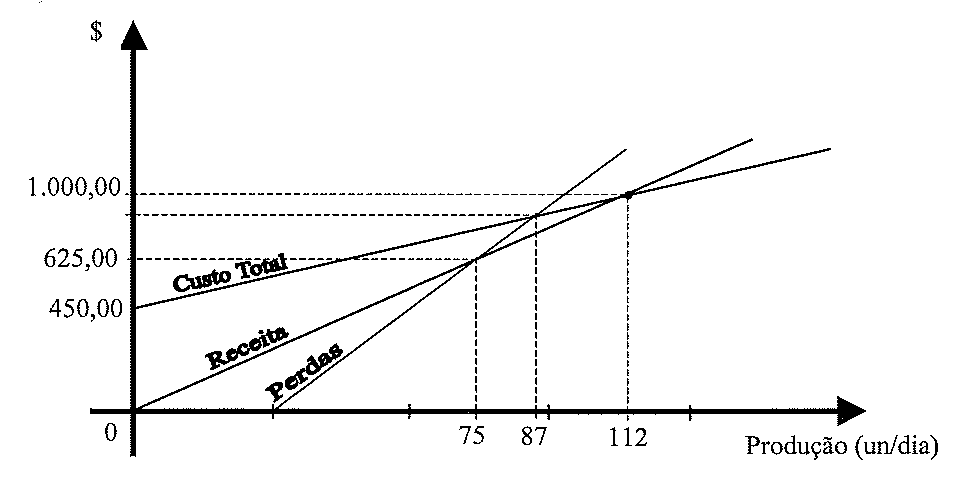
Em relação ao gráfico acima, e sabendo que a produção de até 200 un/dia não apresenta variação relevante de custos fixos, assinale a opção que apresenta os valores corretos dos seguintes dados no ponto de equilíbrio: Receita, Custo Fixo, Lucro (ou Prejuízo) e Produção, respectivamente.
Considere "ND" quando não for determinável.Resolução comentada
Análise das alternativas
A Demonstração elaborada simultaneamente com o Balanço Patrimonial, que constitui um relatório sucinto das operações realizadas pela empresa durante determinado período de tempo, e em que se destaca um dos valores mais importantes para as pessoas nela interessadas - o resultado líquido do período, Lucro ou Prejuízo - é a Demonstração
Com relação à terminologia utilizada pela Contabilidade de Custos, é correto afirmar que
A faculdade de exigir garantia nos contratos de obras, serviços e compras, que está prevista no art. 56, § 1º, da Lei nº 8.666/93, com redação dada pela Lei nº 11.079, de 03/10/2004, abrange as seguintes modalidades, EXCETO:
O conceito de Equivalente de Produção, que significa o número de unidades iniciadas e acabadas a que equivale, em custos, o quanto se gastou para chegar até certo ponto de outro número de unidades não acabadas, torna-se de grande importância quando se fala de produção
A Provisão para Créditos de Liquidação Duvidosa é constituída para atender:
Silva (2011), classifica os princípios orçamentários gerais (de receita e de despesa) em princípios substanciais ou formais. Sendo assim, assinale a opção que apresenta um princípio formal.
Dos critérios de avaliação dos estoques, quais são os aceitos atualmente pela legislação fiscal brasileira?
Assinale a opção que completa corretamente as lacunas da sentença abaixo.
Segundo Di Pietro (2012), as hipóteses de dispensa de licitação, em função da razão, podem ser divididas em quais categorias?
O Sistema de Controle Interno do Poder Executivo Federal visa à avaliação da ação governamental, da gestão dos administradores públicos federais e da aplicação de recursos públicos por entidades de Direito Privado, por intermédio da fiscalização contábil, financeira, orçamentária, operacional e patrimonial. Sobre a estrutura conceitual básica das técnicas de que esse sistema faz uso, é correto afirmar que
No ordenamento jurídico vigente, existem quantas modalidades de licitação?
Analise a tabela a seguir.
De acordo com Marion (2010), os teóricos da Contabilidade distinguem três grupos de princípios: os postulados, os princípios básicos e as normas convencionais. Qual é a convenção que diz que, por motivos de precaução, sempre que o contador defrontar com alternativas igualmente válidas de atribuir valores diferentes a um elemento do ativo (ou do passivo), deverá optar pelo mais baixo para o ativo e pelo mais alto para o passivo?
Para fazer face a suas necessidades, o Estado dispõe de recursos ou rendas que lhes são entregues por meio de contribuição da coletividade. O conjunto desses recursos constitui:
O investimento inicial feito pelos proprietários de uma empresa que é registrado pela Contabilidade em uma "conta" que corresponde ao patrimônio líquido inicial e que só será alterado quando os proprietários realizarem investimentos adicionais (aumentos de capital) ou desinvestimentos (diminuições de capital) é denominado capital
Analise as afirmativas abaixo.
Assinale a opção que NÃO apresenta uma característica e/ou finalidade do Custeio Baseado em Atividades, também conhecido como custeio ABC.
Analise o gráfico abaixo.
Sabe-se que os comprimentos dos navios que atracam em determinada Base Naval formam uma série de dados que possui uma curva de distribuição de frequência perfeitamente simétrica, e que essa série possui Média igual a 100 metros e Desvio Padrão igual a 6 metros, além disso, sabe-se que o maior navio mede 147 metros e o menor 53 metros. Sendo assim, é correto afirmar que
As Pessoas Jurídicas de Direito Privado, que, por lei,são autorizadas a prestar serviços ou realizar atividades de interesse coletivo ou público, mas não exclusivos do Estado, sendo autônomas administrativa e financeiramente, que possuem patrimônio próprio, são denominadas entidades