← Voltar para a lista de provas Marinha do Brasil · Quadro Técnico do Corpo Auxiliar da Marinha — Ciências Contábeis 50 questões nesta prova · página 1 de 3 · 49 com gabarito Gabarito disponível Pelo princípio da exclusividade, a lei orçamentária não contém matéria estranha à previsão da receita e à fixação da despesa. A exclusividade veda dispositivos alheios à previsão de receitas e à fixação de despesas na lei orçamentária. São exceções a autorização para abertura de créditos suplementares e a contratação de operações de crédito, inclusive por antecipação de receita. A) Refere-se à universalidade/totalidade. C) Descreve a unidade de tesouraria (não afetação). D) Descreve a anualidade. E) Descreve a unidade ou universalidade, conforme a formulação. Referência: CF/88, art. 165, § 8º; Lei nº 4.320/64 Resolução comentada do VaiConcursos. Gabarito disponível A definição refere-se à análise custo-volume-lucro. A análise CVL examina como receitas totais, custos totais e lucro respondem a mudanças no volume, no preço, no custo variável unitário e nos custos fixos. É o conceito que abrange a definição citada. A) Margem de contribuição é preço menos custos variáveis unitários. C) ABC é método de alocação de custos. D) Ponto de equilíbrio é uma das aplicações da CVL, mas não a definição completa. E) Custo de oportunidade é o ganho da melhor alternativa abandonada. Referência: Foster (2004) – Análise CVL Resolução comentada do VaiConcursos. Gabarito disponível Correlação dos princípios de controle interno: III, I, IV, II. A competência e a integridade do pessoal correspondem à qualificação adequada, treinamento e rodízio (III). A delegação de competência como instrumento de descentralização corresponde ao princípio I. A separação entre autorização, execução, controle e contabilização é a segregação de funções (IV). A observância de diretrizes, normas e leis é a aderência às diretrizes e normas legais (II). B, C, D e E) Trocam ao menos uma descrição de lugar, por exemplo associando "aderência às normas" a outra descrição, ou usando o item V, que não corresponde a nenhuma das descrições dadas. Referência: IN SFC/MF nº 01/2001 – princípios de controle interno administrativo Resolução comentada do VaiConcursos. Gabarito disponível Contratos administrativos obedecem à forma prescrita em lei. Os contratos administrativos são formais: devem seguir a forma prescrita em lei e, em regra, ser escritos. Entre as opções, essa é a única característica verdadeira. A) Os contratos são mutáveis, pois a Administração pode alterá-los unilateralmente. B) A finalidade é pública, não privada. D) "Cláusulas módicas" não é característica. E) A Administração atua com prerrogativas de poder público, não como "Administração privada". Referência: Lei nº 8.666/93; doutrina de Direito Administrativo – contratos Resolução comentada do VaiConcursos. Gabarito disponível A LRF distingue dívida pública consolidada (fundada) e operações de crédito por antecipação de receita. A LRF disciplina a dívida pública consolidada ou fundada, de prazo superior a 12 meses, e as operações de crédito por antecipação de receita orçamentária (ARO), de curto prazo. A ARO é contratada dentro do exercício e quitada até o encerramento do mandato. A) A antecipação é de receita, não de despesa. C) Dívida ativa é crédito do ente, não dívida. D) Dívida mobiliária é um tipo de dívida consolidada, não grupo à parte. E) Dívida e operação de crédito são conceitos distintos, e o par apresentado está mal formulado. Referência: LC nº 101/2000 (LRF), arts. 29 e 38 Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Concurso é modalidade de licitação da Lei 8.666/93. O art. 22 da Lei nº 8.666/93 prevê as modalidades concorrência, tomada de preços, convite, concurso e leilão. Entre as opções, só o concurso é modalidade. B) Dispensa e D) inexigibilidade são hipóteses de contratação direta, sem licitação. C) "Aquisição direta" não é modalidade. E) Adjudicação é um ato do procedimento licitatório. Referência: Lei nº 8.666/93, art. 22 Resolução comentada do VaiConcursos. Gabarito disponível Sequência correta: V, F, V, V, F. No custeio por ordem, o objeto de custo é uma unidade ou lote de produto ou serviço (V). No custeio por processo, o objeto é a massa de unidades idênticas ou similares (V) e o custo unitário é o custo médio (V). Isso torna falsas a 2ª afirmativa, que atribui ao processo o objeto da ordem, e a 5ª, porque o custo padrão é um custo pré-determinado, e não o custo médio. A, C e D) Marcam a 2ª afirmativa como verdadeira ou a 5ª como verdadeira, o que contraria os conceitos. B) Marca como falsa a 3ª, que é verdadeira. Só E acerta todas. Referência: Martins – Contabilidade de Custos; sistemas por ordem e por processo Resolução comentada do VaiConcursos. Gabarito disponível Adjudicação é o ato que atribui ao vencedor o objeto da licitação. Na adjudicação, a Administração atribui ao licitante vencedor o objeto licitado, o que o coloca em posição preferencial para a contratação. A homologação é o ato que a antecede e ratifica o procedimento. A) Homologação aprova o procedimento licitatório, mas não atribui o objeto. B) Anulação invalida a licitação por ilegalidade. C) Habilitação verifica as condições do licitante. D) Classificação ordena as propostas. Referência: Lei nº 8.666/93, art. 43, VI Resolução comentada do VaiConcursos. Gabarito disponível A depreciação debita VPD de uso de bens e serviços e credita depreciação acumulada. No sistema patrimonial, a depreciação é uma variação patrimonial diminutiva (VPD) pelo uso de bens e serviços. A contrapartida é a conta redutora do ativo, a depreciação acumulada, creditada. A) Credita VPA, mas a depreciação não é receita. C) "Compra" de bens não representa o consumo pelo uso. D) Debita VPA, que é conta de aumento patrimonial. E) "Venda" de bens não se refere à depreciação. Referência: MCASP – Variações Patrimoniais Diminutivas / Depreciação Resolução comentada do VaiConcursos. Gabarito disponível A descrição define o ciclo orçamentário. Ciclo orçamentário é a sequência de etapas que se repete em períodos prefixados: elaboração, votação, execução, avaliação dos resultados e aprovação das contas. Ele é mais amplo que o exercício financeiro. A) Exercício financeiro é o período de execução do orçamento, coincidente com o ano civil. B) Ciclo financeiro e D) ciclo operacional são conceitos de gestão financeira da empresa, não do processo orçamentário. E) Exercício contábil não é o conceito descrito. Referência: Silva (2011) – Ciclo orçamentário Resolução comentada do VaiConcursos. Gabarito disponível A descrição corresponde à Receita Bruta. A receita bruta compreende a venda de produtos, mercadorias e serviços, incluindo os impostos cobrados do comprador e sem deduzir devoluções e abatimentos. É o ponto de partida da DRE. B) Receita Líquida já deduz devoluções, abatimentos e impostos sobre vendas. C) Lucro Bruto é a receita líquida menos o CMV/CPV. D) Lucro Líquido é o resultado final após todas as despesas e tributos sobre o lucro. E) Lucro operacional vem depois das despesas operacionais. Referência: Marion (2012) – DRE; Lei nº 6.404/76, art. 187 Resolução comentada do VaiConcursos. Gabarito disponível Lançamento por homologação: o contribuinte apura e antecipa o pagamento, e o Fisco homologa depois. No lançamento por homologação (autolançamento), o sujeito passivo presta as informações, calcula o tributo e paga antecipadamente, antes de qualquer exame da autoridade. A administração apenas homologa depois, de forma expressa ou tácita. A) Por declaração: o contribuinte informa a matéria de fato e a autoridade calcula o tributo. B) Direto não é a modalidade descrita. D) De ofício: a autoridade lança por conta própria. E) Misto é outra denominação para o lançamento por declaração. Referência: CTN, arts. 142 e 150 (lançamento por homologação) Resolução comentada do VaiConcursos. Gabarito disponível O princípio da uniformidade (consistência) orienta a adotar de forma consistente uma das alternativas válidas de registro. Havendo várias alternativas aceitas para registrar um mesmo evento, a uniformidade (consistência) exige que a empresa mantenha o critério escolhido ao longo dos períodos. Isso garante comparabilidade das demonstrações. A) Realização da receita trata de quando a receita é reconhecida. B) Competência trata do período de reconhecimento de receitas e despesas. C) Custo histórico como base de valor trata da mensuração pelo valor de aquisição. E) Prudência trata de escolher o menor valor para ativos e o maior para passivos em caso de dúvida. Referência: Martins – Contabilidade de Custos; princípio da uniformidade/consistência Resolução comentada do VaiConcursos. Gabarito disponível Receitas = R$ 2.450,00, obtido pela equação patrimonial com o resultado como diferença. Ativo = 1.650 + 1.800 + 2.900 = R$ 6.350. Passivo + PL antes do resultado = 1.400 + 3.050 + 1.450 = R$ 5.900. A diferença de R$ 450 é o lucro do período. Como lucro = receitas − despesas, receitas = 450 + 2.000 = R$ 2.450. A, B, C e D) Esses valores não fecham o balanço. Só R$ 2.450 gera um lucro de R$ 450, que equilibra Ativo = Passivo + PL. Referência: Equação patrimonial e apuração do resultado – Contabilidade Geral Resolução comentada do VaiConcursos. Gabarito disponível Resultado = receitas realizadas − despesas incorridas = R$ 500,00. Pela competência, contam as receitas realizadas (não recebidas R$ 2.900 + recebidas R$ 3.350 = R$ 6.250) e as despesas incorridas (pagas R$ 3.900 + não pagas R$ 1.850 = R$ 5.750). O resultado é 6.250 − 5.750 = R$ 500,00. Despesas pagas e não incorridas e receitas recebidas e não realizadas ficam de fora, pois pertencem a outros períodos. A, C, D e E) Os valores R$ 450, R$ 550, R$ 600 e R$ 650 resultam de incluir itens que não pertencem ao período ou de excluir itens que pertencem a ele. Referência: Neves (2012) – Princípio da Competência Resolução comentada do VaiConcursos. Gabarito disponível A depreciação segue o regime de competência. A depreciação reconhece a perda de valor do bem no período em que ele é usado e contribui para gerar receitas, independentemente de desembolso de caixa. Isso é aplicação do regime de competência, que confronta despesas com receitas do período. A) O regime de caixa só reconhece fatos quando há pagamento ou recebimento, e a depreciação não envolve caixa. C, D e E) "Regime de despesa", "de perdas" e "de ganhos" não são regimes contábeis. Referência: Princípio da Competência – Resolução CFC/Estrutura Conceitual Resolução comentada do VaiConcursos. Gabarito disponível Segundo Martins, há direcionadores de custos de recursos e direcionadores de custos de atividades. No ABC, o direcionador de recursos (de custos) aloca os custos dos recursos às atividades. O direcionador de atividades aloca os custos das atividades aos produtos ou objetos de custeio. B, C, D e E combinam termos que não correspondem à classificação do autor, como serviços, materiais, mão de obra e produtos. Apenas a alternativa A traz o par recursos/atividades. Referência: Martins, Eliseu. Contabilidade de Custos (2010) – ABC Resolução comentada do VaiConcursos. Gabarito disponível Questão anuladaMarinha do Brasil — Concurso Público para Ingresso no Quadro Técnico do Corpo Auxiliar da Marinha (CP-T/2014) — Ciências Contábeis — Prova Amarela
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
PRINCÍPIOS
I - Delegação de poderes e definição de responsabilidades.
II - Aderência às diretrizes e normas legais.
III- Qualificação adequada, treinamento e rodízio de funcionários.
IV - Segregação de funções.
V - Educação continuada e estrutura funcional.
DESCRIÇÕES
( ) A eficácia dos controles internos administrativos está diretamente relacionada com a competência, formação profissional e integridade do pessoal.
( ) A delegação de competência, conforme previsto em lei, será utilizada como instrumento de descentralização administrativa, com vistas a assegurar maior rapidez e objetividade às decisões.
( ) A estrutura das unidades/entidades deve prever a separação entre as funções de autorização/aprovação de operações, execução, controle e contabilização, de tal forma que nenhuma pessoa detenha competências e atribuições em desacordo com este princípio.
( ) O controle interno administrativo deve assegurar observância às diretrizes, planos, normas, leis, regulamentos e procedimentos administrativos, e que os atos e fatos de gestão sejam efetuados mediante atos legítimos, relacionados com a finalidade da unidade/entidade.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
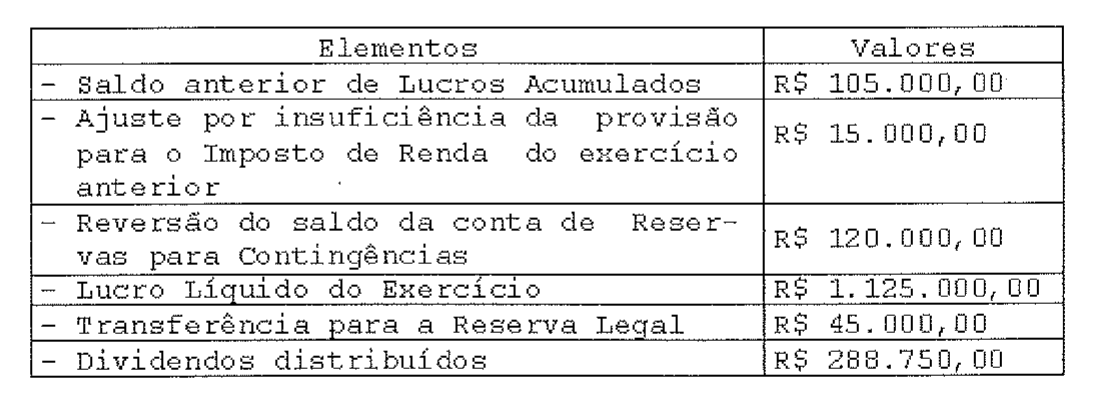
Com base na tabela acima, assinale a opção que apresenta o saldo da Demonstração de Lucros ou Prejuízos Acumulados (DLPA).Resolução comentada
Análise das alternativas
( ) No sistema de custeio por ordem de serviço, o objeto de custo é uma unidade ou unidades múltiplas de um produto ou serviço.
( ) No sistema de custeio por processo, o objeto de custo é uma unidade ou unidades múltiplas de um produto ou serviço.
( ) No sistema de custeio por processo, o objeto de custo é massa de unidade de um produto idêntico ou similar.
( ) No sistema de custo por processo, o custo unitário é o custo médio que se aplica a cada uma das unidades idênticas ou similares produzidas.
( ) No sistema de custo por processo, o custo padrão é o custo médio que se aplica a cada uma das unidades idênticas ou similares produzidas.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
CONTAS - Saldos
Disponível - R$ 1.650,00
Recebíveis - R$ 1.800,00
Imobilizado - R$ 2.900,00
Fornecedores - R$ 1.400,00
Empréstimos - R$ 3.050,00
Capital - R$ 1.450,00
Despesas - R$ 2.000,00
Com base nos saldos das contas apresentadas, é correto afirmar que o valor das Receitas foi:Resolução comentada
Análise das alternativas
Despesas pagas e não incorridas - R$ 2.650,00
Despesas pagas e incorridas - R$ 3.900,00
Despesas não pagas e incorridas - R$ 1.850,00
Receitas recebidas e não realizadas - R$ 1.500,00
Receitas não recebidas e realizadas - R$ 2.900,00
Receitas recebidas e realizadas - R$ 3.350,00Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
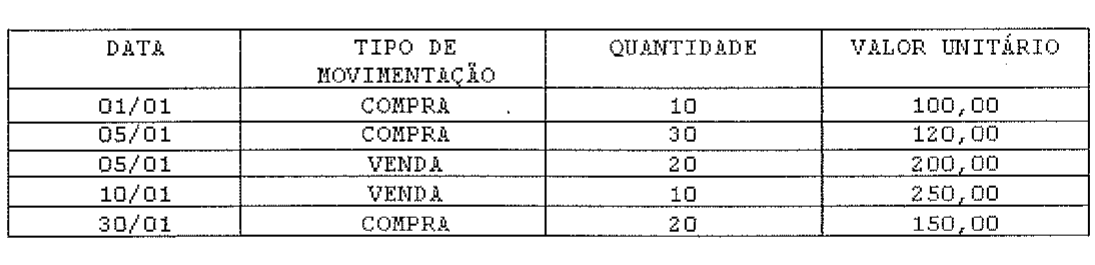
Com base nos dados acima, em 30/01 o estoque final de material pelos critérios PEPS, UEPS e preço médio é respectivamente:
Assinale a opção que está relacionada ao princípio orçamentário da exclusividade.
"Examina o comportamento de receitas totais, custos totais e o lucro das operações com a ocorrência de mudança no nível de produção, no preço de venda, no custo variável por unidade e/ou nos custos fixos de um produto." Segundo Foster(2004), tal definição refere-se
De acordo com o previsto na IN nº01/2001 da SFC/MF, Manual do Sistema de Controle Interno do Poder Executivo Federal, correlacione os Princípios de controle interno Administrativo, às suas respectivas descrições, assinalando a seguir a opção que apresenta a sequência correta.
Assinale a opção que apresenta uma característica dos contratos administrativos.
A lei de Responsabilidade Fiscal tem como um dos seus principais focos o controle do endividamento público, que pode ser classificado em dois grandes grupos denominados:
Analise as informações constantes da tabela abaixo, referentes ao término do exercício de um determinado ano.
De acordo com a Lei nº 8.666/93, assinale a opção que apresenta uma modalidade de licitação.
Coloque F (falso) ou V (verdadeiro) nas afirmativas abaixo, em relação aos métodos de acumulação de custos "Por Ordem" e "Por Processo", assinalando a seguir a opção correta.
Como se denomina o ato pelo qual a Administração (autoridade superior) atribui ao vencedor o objeto da licitação.
O registro contábil da depreciação constitui um lançamento típico do sistema não financeiro. Assinale a opção que apresenta o lançamento contábil correto.
De acordo com Silva (2011), o período em que são executadas as atividades peculiares do processo orçamentário, definindo-se como uma série de etapas que se repetem em períodos prefixados, segundo os quais os orçamentos são preparados, votados, executados, os resultados avaliados e as contas aprovadas é denominado:
De acordo com Marion (2012), como se denomina a conta de resultado que constitui a venda de produtos e subprodutos (na indústria), de mercadorias (no comércio) e prestações de serviços (empresa prestadora de serviços), incluindo todos os impostos cobrados do comprador e não excluindo as devoluções de mercadorias (ou produtos) e os abatimentos concedidos por estas mercadorias (ou serviços) em desacordo com o pedido?
Segundo Silva (2011), que tipo de lançamento decorre da obrigação do sujeito passivo de prestar as informações solicitadas pelo Estado com relação às suas atividades, calculando o montante do tributo devido e antecipando o pagamento, antes de qualquer análise por parte da autoridade administrativa?
Existindo diversas alternativas para o registro contábil de um mesmo evento, todas válidas dentro dos princípios geralmente aceitos, assinale abaixo a terminologia adotada pela Contabilidade de Custos que orienta a empresa a adotar uma dessas alternativas de forma consistente.
O balanço contábil de uma empresa industrial apresentou os seguintes saldos em suas contas ao final do exercício X1.
Segundo Neves (2012), de acordo com o estabelecido pelo Princípio da Competência, analise os dados abaixo e marque a opção que apresenta o valor do resultado do exercício.
O registro da perda econômica de um bem tangível ocorre pelo lançamento contábil da depreciação. Este lançamento atende a que regime contábil?
Segundo Martins (2010), direcionador de custos é o fator que determina o custo de uma atividade. A rigor, há que se distinguir dois tipos de direcionadores denominados:
Considere as informações constantes da tabela abaixo.
Um dos elementos fundamentais do balanço financeiro é o registro dos restos a pagar que é apresentado como: