← Voltar para a lista de provas Exército Brasileiro · Oficial do Quadro Complementar (CFO/QC) — Ciências Contábeis 70 questões nesta prova · página 4 de 4 · 70 com gabarito Gabarito disponível Equação patrimonial com percentuais sobre o ativo total. Se o AC de R$ 144.000 é 20% do Ativo Total, o Ativo Total é R$ 720.000. O Passivo Total (Ativo = Passivo + PL) também é R$ 720.000, e o PL de 35% dele é R$ 252.000. O Passivo Exigível é 720.000 − 252.000 = R$ 468.000. A) Valor sem base no cálculo. B) Valor sem base no cálculo. D) É o Ativo/Passivo Total, não o exigível. E) Valor sem base no cálculo. Referência: Ativo = Passivo Exigível + Patrimônio Líquido. Resolução comentada do VaiConcursos. Gabarito disponível Valor da segunda hora extra com adicional de 50%. A hora normal vale 3.000 ÷ 220 ≈ R$ 13,636. A segunda hora extra ainda está entre as duas primeiras, com adicional de 50%: 13,636 × 1,5 ≈ R$ 20,45. A) R$ 6,82 é só o adicional de 50%. B) R$ 13,60 é a hora normal. D) Valor sem base no cálculo. E) R$ 27,27 seria a hora com adicional de 100%, aplicável só a partir da terceira hora extra. Referência: Valor da hora = salário ÷ horas mensais; hora extra = hora normal × (1 + adicional). Resolução comentada do VaiConcursos. Gabarito disponível Custo fixo unitário com a capacidade em 80%. A 60% de 2.000, a produção é de 1.200 unidades e o custo fixo unitário é 18.000 ÷ 1.200 = R$ 15,00. A 80%, a produção é de 1.600 unidades e o custo fixo unitário é 18.000 ÷ 1.600 = R$ 11,25, valor indicado no gabarito oficial. Observação: a redução em relação a R$ 15,00 seria R$ 3,75, mas o gabarito adota R$ 11,25 como o custo fixo por unidade com 80% da capacidade. A) R$ 15,00 é o custo fixo unitário a 60%. C) e D) Não correspondem a nenhum cálculo coerente. E) R$ 3,75 é a diferença entre os custos fixos unitários, mas o gabarito oficial não o adota. Referência: Custo Fixo Unitário = Custo Fixo Total ÷ Quantidade Produzida. Resolução comentada do VaiConcursos. Gabarito disponível Relação entre preço, margem de contribuição e custo variável. MC unitária = Preço − Custos e Despesas Variáveis unitários. Logo, CV unitário = 920 − 276 = R$ 644,00. A) Não há dados para calcular o custo fixo unitário. C) O lucro unitário depende dos custos fixos, que não foram informados. D) ROI é um índice percentual, não um valor em reais obtido assim. E) A margem de contribuição total exige a quantidade vendida; a unitária é R$ 276. Referência: Margem de Contribuição = Preço de Venda − Custos Variáveis. Resolução comentada do VaiConcursos. Gabarito disponível Ponto de equilíbrio contábil em valor de receita. A margem de contribuição unitária é 8,50 − 5,50 = R$ 3,00. O PE em quantidade é 600 ÷ 3 = 200 unidades. Em receita, 200 × 8,50 = R$ 1.700,00. A) R$ 600 são apenas os custos fixos, não a receita do PE. B) Valor sem base no cálculo. D) Valor sem base no cálculo. E) Valor mal digitado e sem base no cálculo. Referência: Ponto de Equilíbrio Contábil = Custos e Despesas Fixos ÷ Margem de Contribuição Unitária. Resolução comentada do VaiConcursos. Gabarito disponível Quantidade de aplicativos para recuperar o investimento. A empresa fica com 75% de R$ 1,99, ou seja, R$ 1,4925 por unidade. Como o custo variável é zero, a margem de contribuição é R$ 1,4925. Quantidade = 45.000 / 1,4925 ≈ 30.151 aplicações. A) Usa um valor unitário incorreto. B) Usa um valor unitário incorreto. D e E) Ignoram a parcela de 25% da plataforma ou usam outro valor unitário. C) Correta. Referência: Ponto de equilíbrio contábil = custos fixos / margem de contribuição unitária. Resolução comentada do VaiConcursos. Gabarito disponível Cálculo do GAO. O GAO é a variação percentual do lucro operacional dividida pela variação percentual das vendas. O lucro foi de 20.000 para 50.000, ou seja, +150%. As vendas foram de 100.000 para 150.000, ou seja, +50%. GAO = 150%/50% = 3,00. A, B, C e D) Resultam de cálculos incorretos das variações. E) Correta: 3,00. Referência: GAO = %Δ lucro operacional / %Δ vendas. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Conceito de fluxo de caixa operacional antes do imposto. A descrição corresponde ao EBITDA, lucro antes de juros, impostos, depreciação e amortização, que mede a geração operacional de caixa. A) A DFC é uma demonstração, não um indicador de geração de caixa antes do IR. B) A DVA mostra a riqueza gerada e distribuída. C) O GAO mede a sensibilidade do lucro às vendas. D) O CCL é o capital circulante líquido. Referência: Análise das demonstrações contábeis: EBITDA. Resolução comentada do VaiConcursos.EsFCEx — Concurso de Admissão 2019/2020 — CFO/QC — Ciências Contábeis — Caderno Tipo A
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
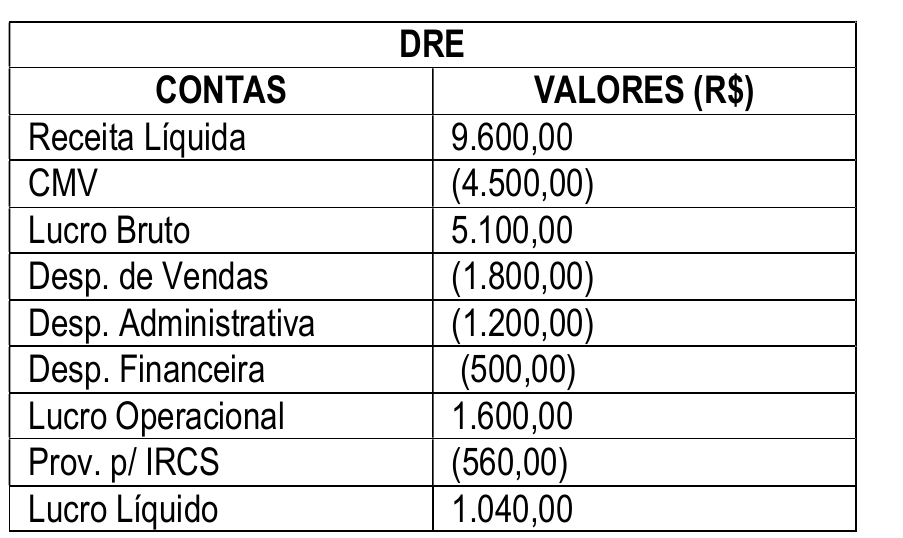
Com base nos dados apresentados acima, e no fato de o Patrimônio Líquido da entidade possuir o valor de R$ 4.000,00 e seu Passivo Exigível R$ 3.500,00, assinale a alternativa que apresente corretamente o Grau de Alavancagem Financeira (GAF), desconsiderando-se qualquer efeito inflacionário na avaliação.
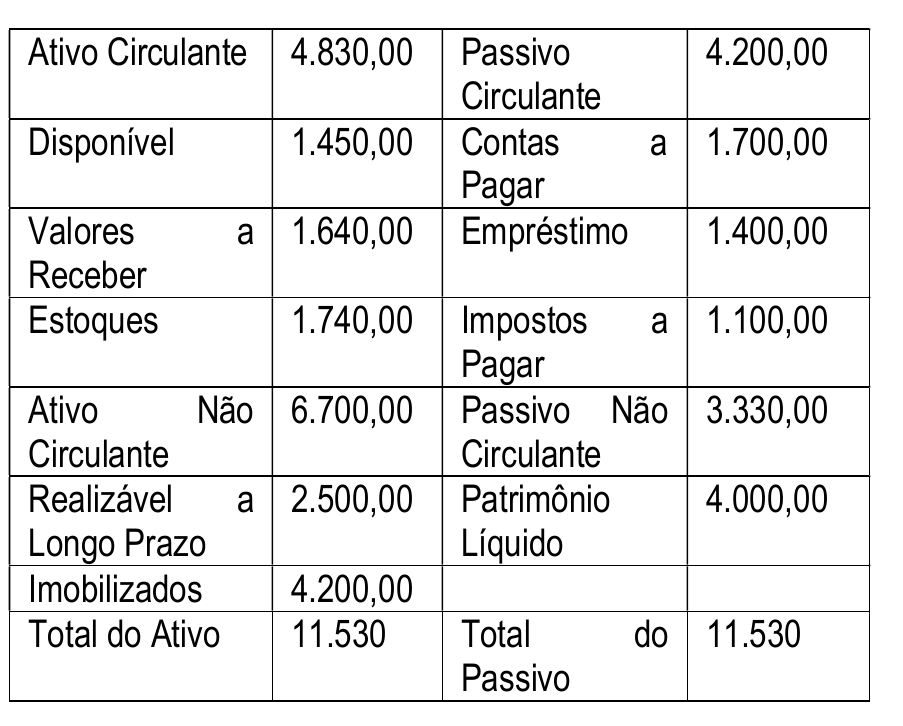
Com base no balanço apresentado, assinale a alternativa correta.Resolução comentada
Análise das alternativas
Considerando-se a equação patrimonial, qual o valor do Passivo Exigível de uma empresa cujo Ativo Circulante vale R$ 144.000 e representa 20% do Ativo Total e seu Patrimônio Líquido representa 35% do Passivo Total?
Suponha um funcionário que trabalha 220 horas por mês, receba R$ 3.000,00 mensalmente e que a convenção coletiva da categoria estipule para as duas primeiras horas extras a remuneração de 50% sobre o valor da hora normal e 100% para as seguintes. Nesse cenário, qual será o valor da segunda hora extra de trabalho?
Uma empresa que possui uma capacidade de produção de 2.000 unidades por mês, mas atualmente opera com 60% dessa capacidade e possui custo fixo total de R$ 18.000 por mês, conseguiria reduzir em quanto o preço do seu produto, por unidade, caso operasse com 80% da sua capacidade total de produção?
Uma empresa possui um produto cujo Preço de Venda Unitário é de R$ 920,00 e a Margem de Contribuição Unitária é de R$ 276,00. Com base nesses dados, é correto afirmar que
Um vendedor de lâmpadas adquire cada unidade por R$ 5,50 e a vende por R$ 8,50. O custo e despesa fixos mensais são de R$ 600,00. Qual valor de receita ele deve alcançar para atingir o Ponto de Equilíbrio nesse cenário?
Considerando-se o negócio de desenvolver aplicativos para smartphones, em um cenário com o custo variável igual a zero e custos de R$ 45.000 com programador e designer gráfico para desenvolver a aplicação, quantas aplicações devem ser vendidas, aproximadamente, para recuperar o investimento, caso o valor de venda unitário seja de R$ 1,99 e a empresa responsável pela plataforma digital receba 25% desse valor?
Uma empresa registrou no ano de X0 vendas de R$ 100.000,00 e lucro operacional de R$ 20.000,00. No ano de X1, vendas de R$ 150.000,00 e lucro operacional de R$ 50.000,00. Tal empresa possui um Grau de Alavancagem Operacional (GAO) de
Considere a Demonstração do Resultado do Exercício (DRE) a seguir:
Considere os dados abaixo, retirados do Balanço Patrimonial da Empresa X:
Equivale ao conceito de fluxo de caixa operacional da empresa, apurado antes do cálculo do imposto de renda e revela a genuína capacidade operacional de geração de caixa de uma empresa, ou seja, sua eficiência financeira determinada pelas estratégias operacionais adotadas. As informações apresentadas nessa assertiva estão associadas ao conceito de