← Voltar para a lista de provas Marinha do Brasil · Oficial dos Quadros Complementares de Intendentes da Marinha — Ciências Contábeis 50 questões nesta prova · página 1 de 3 · 48 com gabarito Gabarito disponível As demonstrações financeiras são assinadas pelo administrador e por contabilista legalmente habilitado, não exclusivamente por este. A Lei das S.A. determina que as demonstrações sejam assinadas pelos administradores e por contabilistas legalmente habilitados. A palavra 'exclusivamente' torna a alternativa D incorreta. A) Correta: mudança de critérios relevante deve ser indicada em nota. B) Correta: disposições da lei tributária ou legislação especial são observadas em livros ou registros auxiliares. C) Correta: as abertas seguem normas da CVM e têm auditoria independente obrigatória. E) Correta: as fechadas podem optar por seguir normas da CVM para abertas. Referência: Lei 6.404/1976, arts. 177 e 176, §1º. Resolução comentada do VaiConcursos. Gabarito disponível Companhia fechada com PL < R$ 2 milhões não é obrigada à DVA e à DMPL, mas deve ter DLPA e DFC... conforme gabarito. Segundo o gabarito oficial, a companhia fechada deve elaborar Balanço Patrimonial, DRE, Demonstração dos Lucros ou Prejuízos Acumulados e Demonstração dos Fluxos de Caixa. A DFC é dispensada pela Lei 6.404/76 apenas para fechadas com PL inferior a R$ 2.000.000,00; como o PL é exatamente R$ 2.000.000,00, não se enquadra na dispensa e deve elaborá-la. A DVA é exigida apenas das companhias abertas. A) A DVA é obrigatória só para companhias abertas, e a DMPL não é a demonstração prevista no rol legal da Lei (DLPA). C) Omite a DFC, exigida pois o PL não é inferior a R$ 2 milhões. D) Inclui a DVA, exigida apenas para abertas. E) A DOAR foi revogada e substituída pela DFC. Referência: Lei 6.404/1976, art. 176 (e §6º, dispensa de DFC para fechadas com PL inferior a R$ 2 milhões). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A teoria materialista divide as contas em integrais e diferenciais. Na teoria materialista (ou das contas patrimoniais e de resultado), as contas se subdividem em integrais (representam os elementos do patrimônio em sua integridade: bens, direitos e obrigações) e diferenciais (receitas e despesas, que representam diferenças/variações do patrimônio líquido). A) e B) A teoria personalista divide as contas em contas dos agentes consignatários e dos correspondentes (agentes proprietários e correspondentes), não como apresentado nestas combinações. D) Patrimonialista divide em contas patrimoniais e de resultado, não em 'patrimoniais/diferenciais'. E) A materialista não usa 'materiais'/'integrais'. Referência: Teorias das contas: personalista, materialista e patrimonialista. Resolução comentada do VaiConcursos. Gabarito disponível A Prudência manda adotar o MENOR valor para o Ativo e o MAIOR para o Passivo. O Princípio da Prudência (Res. CFC 750/93) determina a adoção do menor valor para os componentes do Ativo e do maior para os do Passivo, quando houver alternativas igualmente válidas de quantificação das mutações que alterem o PL. A alternativa E inverte essa regra, por isso é a incorreta. A) Correta: define a Continuidade. B) Correta: define a Oportunidade. C) Correta: define o Registro pelo Valor Original. D) Correta: define a Competência. Referência: Resolução CFC 750/1993 (Princípios de Contabilidade). Resolução comentada do VaiConcursos. Gabarito disponível Compra de mercadorias (e material de consumo) a prazo/à vista é fato permutativo. A compra troca elementos patrimoniais entre si: aumenta o Ativo (Estoques/Material de consumo) e diminui o Caixa, aumentando o Passivo (Duplicatas a Pagar). Como a compra é isenta de tributos, o Patrimônio Líquido não se altera, o que a caracteriza como fato permutativo. Ativo total (10.000×R$2=R$20.000) sobe, mas o Passivo sobe no mesmo valor, sem alterar o PL. B) e C) 'Composto' não é classificação de fato contábil; a classificação em compostos refere-se à natureza de lançamentos com mais de duas contas, não ao efeito no PL. D) e E) Fatos modificativos alteram o PL (receita/despesa), o que não ocorre numa simples compra. Referência: Teoria geral dos fatos contábeis (permutativos, modificativos e mistos). Resolução comentada do VaiConcursos. Gabarito disponível Direitos sobre bens incorpóreos mantidos para as atividades da empresa são Intangível. O art. 179, VI, da Lei 6.404/76 classifica no Ativo Intangível os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram os benefícios, riscos e controle desses bens. Por isso a E está correta. A) Errada: o circulante reúne bens e direitos realizáveis no curto prazo. B) Errada: o realizável a longo prazo envolve direitos realizáveis após o exercício seguinte. C) Errada: investimentos são participações permanentes em outras sociedades e outros bens não destinados à manutenção da atividade. D) Errada: o imobilizado abrange bens corpóreos. Referência: Lei 6.404/1976, art. 179, VI; CPC 04 (Ativo Intangível). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível A média ponderada leva à razão mulheres = 3 × homens. Sejam h homens e m mulheres. Tem-se 2400h + 2000m = 2100(h + m), o que dá 300h = 100m e, portanto, m = 3h. As mulheres são o triplo dos homens. A) Errada: com números iguais a média seria 2200. B) e C) Erradas: se os homens fossem mais numerosos, a média ficaria acima de 2200, mais próxima de 2400. E) Errada: com mulheres no dobro, a média seria cerca de 2133, não 2100. Referência: Estatística: média aritmética ponderada. Resolução comentada do VaiConcursos. Gabarito disponível Coligadas são as sociedades em que a investidora tem influência significativa. O art. 243, §1º, da Lei 6.404/76 define como coligadas as sociedades nas quais a investidora tenha influência significativa. Por isso a C está correta. A) Errada: as operações de incorporação, fusão e cisão podem envolver sociedades de tipos iguais ou diferentes. B) Errada: a descrição de sociedade absorvida por outra que a sucede em direitos e obrigações é a incorporação. D) Errada: a lei veda aos administradores favorecer coligada, controladora ou controlada em prejuízo da companhia. E) Errada: essa obrigação de divulgar as informações adicionais exigidas pela CVM é da companhia aberta, não da fechada. Referência: Lei 6.404/1976, arts. 223 a 229, 243 e 245. Resolução comentada do VaiConcursos. Questão anulada Gabarito disponível O acréscimo de investimentos pela equivalência patrimonial não movimenta caixa. A equivalência patrimonial é um ajuste contábil do valor do investimento ao resultado da investida e não envolve entrada ou saída de dinheiro. Por isso não afeta o fluxo de caixa. B) Errada: pagamento de dividendos é saída de caixa, atividade de financiamento. C) Errada: a integralização de capital em dinheiro é entrada de caixa, atividade de financiamento. D) Errada: a aquisição de imobilizado é saída de caixa, atividade de investimento. E) Errada: indenização de seguros recebida é entrada de caixa. Referência: CPC 03 (R2) – Demonstração dos Fluxos de Caixa; Lei 6.404/1976, art. 248. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Na DVA, as receitas de vendas são apresentadas pelo valor da nota fiscal. Na Demonstração do Valor Adicionado, as receitas de vendas são apresentadas pelo valor constante da nota fiscal, ou seja, incluindo os tributos incidentes sobre a venda. Por isso a D está correta. A) Errada: a parte do INSS relativa a encargos do empregador compõe os impostos, taxas e contribuições distribuídos ao governo, não a parcela de pessoal. B) Errada: a PCLD não é incluída como componente do valor adicionado, e sim tratada como redução das receitas. C) Errada: os resultados não operacionais, como ganhos e perdas na venda de ativos, integram as receitas. E) Errada: a DVA é apresentada tanto em termos brutos quanto em termos líquidos. Referência: Lei 6.404/1976, art. 188, III (DVA); CPC 09 (Demonstração do Valor Adicionado). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A alternativa E é a incorreta, pois generaliza o conceito de desconto. A alternativa E é a incorreta pelo gabarito: descontos incondicionais são concedidos no momento da operação e destacados na nota fiscal. Eventos posteriores à operação caracterizam os descontos condicionais e os abatimentos, e não os descontos em geral. A) Correta: receita de descontos são os obtidos na liquidação antecipada de obrigações. B) Aceita pelo gabarito como correta, conforme a terminologia da bibliografia adotada. C) Correta: descontos incondicionais obtidos ocorrem na compra e constam da nota fiscal. D) Correta: descontos comerciais concedidos ocorrem no momento da venda e constam da nota fiscal. Referência: Contabilidade geral: descontos e abatimentos (Neves e Vicecconti). Resolução comentada do VaiConcursos. Gabarito disponível Insubsistência ativa é conta de resultado que registra o desaparecimento ou diminuição de ativos por fatos fortuitos ou imprevisíveis. Segundo Neves e Vicecconti, a insubsistência ativa é conta devedora de resultado que registra o desaparecimento ou diminuição de elementos ativos por fatos fortuitos ou imprevisíveis, como perdas e sinistros. Por isso a B é a alternativa indicada pelo gabarito. A) Errada: no arrendamento mercantil o ativo não é transmitido de forma definitiva, e sim cedido para uso por determinado prazo. C) Errada: o maior valor dos bens e direitos sobre as dívidas é o Patrimônio Líquido (situação líquida positiva), não superveniência passiva. D) Errada: passivo real é o exigível (curto e longo prazo), sem o patrimônio líquido. E) Errada: o conceito descrito não corresponde ao de passivo fictício. Referência: Neves e Vicecconti (2013), Contabilidade Avançada. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-QC-IM/2015 — Ciências Contábeis — Prova Amarela
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
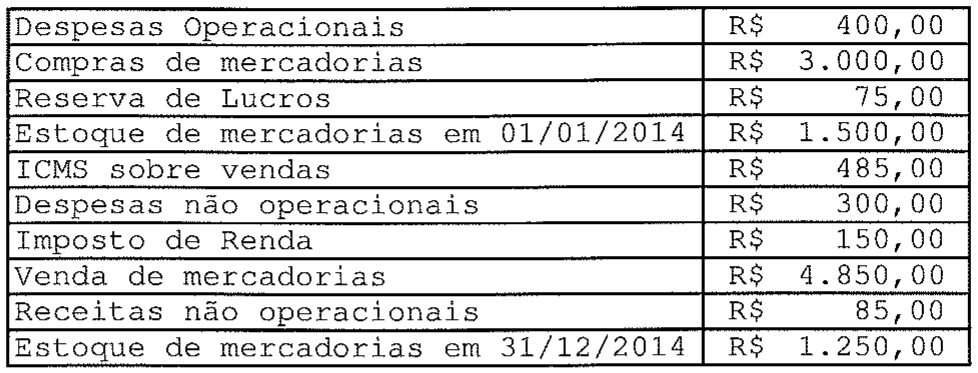
A Demonstração do Resultado do Exercício, elaborada a partir dos valores acima, vai evidenciar um Lucro Líquido do Exercício no valor de
Ao longo dos anos, existiram várias escolas que se especializaram nos estudos contábeis, especialmente na teoria das contas. A respeito desse assunto, pode-se afirmar que a teoria ________ subdivide as contas em contas ________ e contas ________ .Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
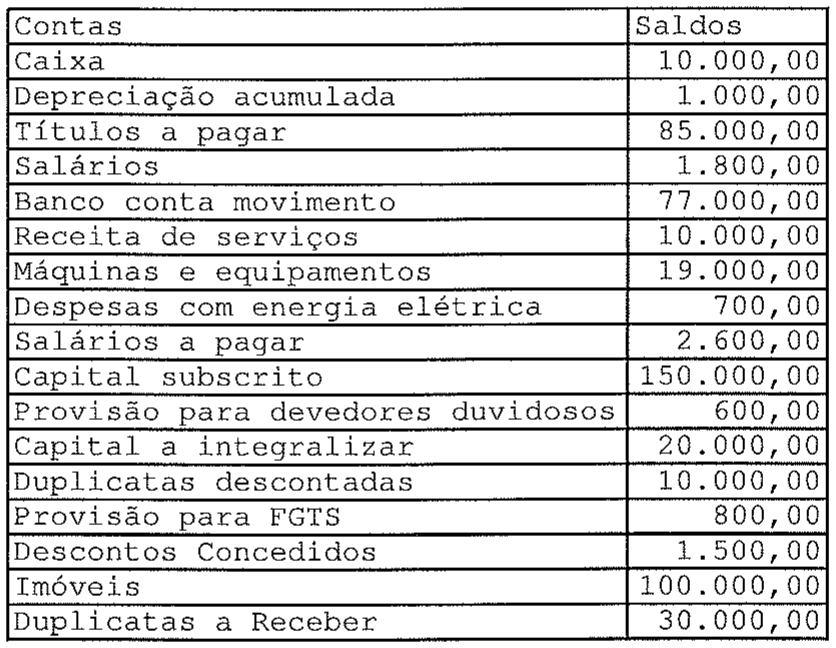
De acordo com as informações acima relacionadas, o saldo apurado no final do balancete é
Sendo assim, pode-se afirmar que o valor total da depreciação do bem, lançado no exercício de 2014, encerrado em 31/12/2014, em reais, foi de
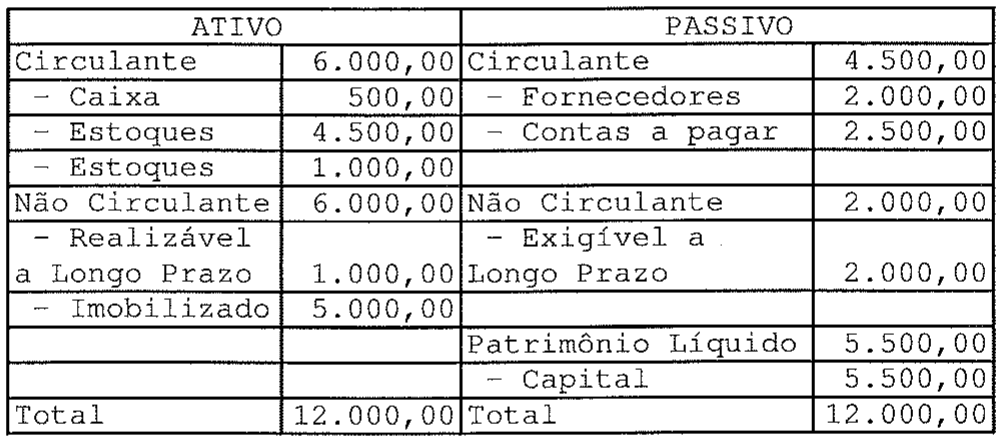
Com base nas informações apresentadas na tabela acima, pode-se afirmar que
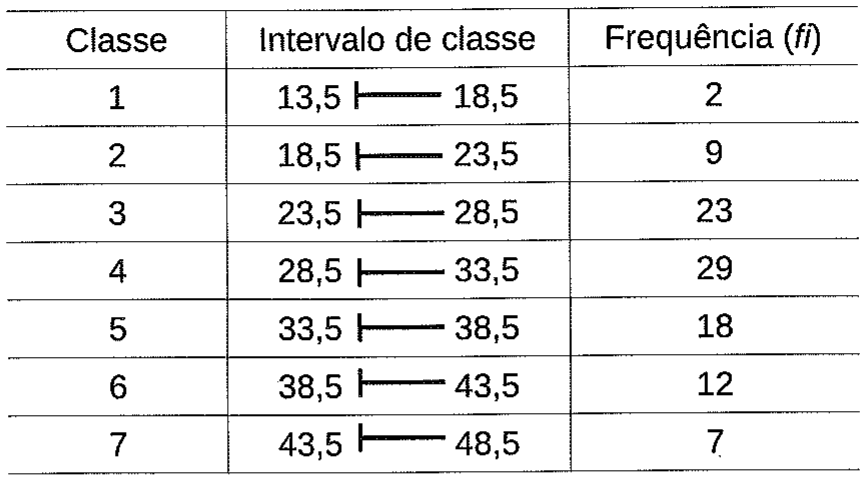
Assinale a opção que corresponde à mediana da distribuição acima.
I - o salário médio era de R$ 2.100,00;
II - o salário médio dos homens era de R$ 2.400,00; e
III- o salário médio das mulheres era de R$ 2.000,00.
Com base nas informações obtidas, pode-se afirmar que, na amostra, o número deResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
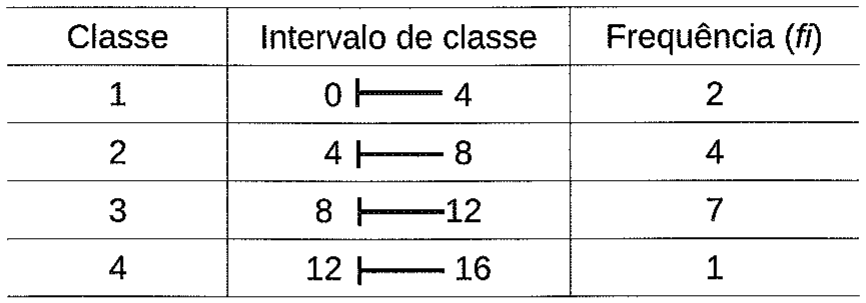
Assinale a opção que corresponde à variância aproximada da distribuição acima, representativa de uma amostra.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
A escrituração é a técnica contábil utilizada para registro dos fatos contábeis ocorridos na entidade e deverá ser mantida em registros permanentes, com obediência aos preceitos da legislação comercial, da Lei 6.404/1976 e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência. Com relação à técnica de escrituração prevista na Lei 6.404/1976, assinale a opção INCORRETA.
Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as demonstrações financeiras que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. Assinale a opção que apresenta todas as demonstrações financeiras exigidas para uma companhia de capital fechado com patrimônio líquido, na data do balanço, de R$ 2.000.000,00.
Uma empresa, durante o exercício de 2014, contabilizou os resultados abaixo relacionados.
Assinale a opção que completa corretamente as lacunas da sentença abaixo.
Com relação aos Princípios de Contabilidade, assinale a opção INCORRETA.
Uma empresa de Material Elétrico Ltda. efetuou aquisição de 100 caixas de lâmpadas fluorescente de 40W, com 100 unidades em cada caixa, ao custo unitário de R$ 2,00, pagando 30% de entrada e o restante por meio de duplicatas. A operação foi isenta de tributação. A empresa irá utilizar 5% das lâmpadas adquiridas para consumo próprio e o restante será utilizado para revenda. Desse modo, pode-se afirmar que o registro contábil dessa transação é um Fato Administrativo
Segundo a Lei 6.404/1976, os direitos que tenham por objeto bens incorpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens são classificados como Ativo
Uma empresa Comercial elaborou um balancete de verificação com as contas e saldos constantes de livro Razão abaixo reproduzidos.
Uma empresa adquiriu e recebeu um bem, em 30/04/2012, por R$ 450.000,00. A vida útil original desse bem é estimada em 10 anos. Sabendo-se que o bem começou a ser utilizado no dia seguinte; que foi gasto R$ 50.000,00 com frete e instalação; que o valor residual estimado é de R$ 20.000,00; e que a depreciação é calculada pelo método das quotas constantes.
Analise os dados abaixo referentes ao Balanço Patrimonial de uma empresa.
Observe a tabela a seguir.
Numa pesquisa sobre a distribuição salarial entre homens e mulheres de uma empresa, verificou-se, as seguintes informações:
Com relação a lei 6.404/1976, assinale a opção correta.
Tendo em vista que as Reservas são acréscimos ao Patrimônio Líquido que, quase sempre, são utilizados para aumento de Capital, assinale a opção INCORRETA.
Assinale a opção que representa operações que NÃO afetam o fluxo de caixa.
Observe a tabela a seguir.
A Demonstração do Valor Adicionado mostra a riqueza criada pela empresa e como ela é distribuída ou transferida. Assinale a opção que apresenta um procedimento a ser adotado na elaboração desse tipo de demonstração.
Assinale a opção que apresenta o lançamento contábil correto para registrar uma operação de desconto de títulos no valor de R$ 5.000,00, na qual incidiu 10% de juros, no banco em que a empresa é correntista.
Com relação aos conceitos de descontos e abatimentos, assinale a opção INCORRETA.
Segundo Neves e Vicecolti (2013), com relação aos conceitos de Ativo, Passivo e Patrimonio Liquido, assinale a opção correta.