← Voltar para a lista de provas Marinha do Brasil · Oficial dos Quadros Complementares de Intendentes da Marinha — Ciências Contábeis 50 questões nesta prova · página 2 de 3 · 48 com gabarito Gabarito disponível Pelo gabarito, são casos de rescisão unilateral o descumprimento contratual (I) e o caso fortuito ou força maior (III). O art. 79, I, da Lei 8.666/93 remete aos casos do art. 78, incisos I a XII e XVII. A afirmativa I corresponde ao art. 78, I, e a III ao art. 78, XVII. A afirmativa II omite que o interesse público deve ser 'de alta relevância e amplo conhecimento', o que a torna incompleta em relação ao art. 78, XII, e é o ponto que o gabarito considera. A justificativa para II é inferência, pois o gabarito não a explicita. A, B, D e E) Erradas por excluírem uma das afirmativas consideradas corretas pelo gabarito (I e III) ou por incluírem a II. Atenção: o interesse público é, em geral, motivo de rescisão unilateral, e a exclusão da II decorre da redação incompleta da afirmativa. Referência: Lei 8.666/1993, arts. 78 e 79. Resolução comentada do VaiConcursos. Gabarito disponível A concorrência é obrigatória na concessão de direito real de uso. O art. 23, §3º, da Lei 8.666/93 impõe a concorrência para a concessão de direito real de uso, para a compra ou alienação de bens imóveis e para as licitações internacionais. Por isso a A está correta. B) Errada: a concessão de serviço público exige concorrência independentemente do valor. C) Errada: o concurso se destina à escolha de trabalho técnico, científico ou artístico, com prêmio ou remuneração, e não a contratos de serviços técnico-profissionais em geral. D) Errada: o leilão serve à venda de bens móveis inservíveis ou apreendidos e de imóveis oriundos de decisão judicial ou dação em pagamento, não de qualquer imóvel inservível. E) Errada: o pregão serve apenas a bens e serviços comuns, não a qualquer bem ou serviço. Referência: Lei 8.666/1993, art. 22 e art. 23, §3º; Lei 8.987/1995; Lei 10.520/2002. Resolução comentada do VaiConcursos. Gabarito disponível Serviços comerciais ou industriais são os executados pelo Estado, direta ou indiretamente, para atender necessidades coletivas de ordem econômica. Para Di Pietro, os serviços comerciais ou industriais do Estado são os que a Administração executa, direta ou indiretamente (concessão ou permissão), para atender a necessidades coletivas de ordem econômica. Por isso a D está correta. A) Errada: descreve a exploração direta de atividade econômica (art. 173 da CF), que é distinta. B) Errada: descreve atividades em monopólio estatal. C) Errada: serviços indelegáveis são os serviços públicos propriamente ditos. E) Errada: esses serviços podem ser concedidos ou permitidos, o que contradiz a alternativa. Referência: Di Pietro, Direito Administrativo (2013), classificação dos serviços públicos. Resolução comentada do VaiConcursos. Gabarito disponível Para Lino Martins, o Princípio da Entidade se afirma pela autonomia e responsabilização do patrimônio do ente público. A alternativa C reproduz a conceituação do Princípio da Entidade para o setor público: a autonomia e a responsabilização do patrimônio do ente, com a caracterização apoiada no poder constituinte originário que define a organização do Estado. A) Errada: a continuidade tem relação direta com o valor econômico dos ativos. B) Errada: a competência reconhece os efeitos nos períodos em que ocorrem os fatos geradores, independentemente de recebimento ou pagamento. D) Errada: a prudência adota o menor valor para os ativos e o maior para os passivos, não o menor para todos os componentes. E) Errada: o registro pelo valor original admite variações, como a atualização monetária ou a reavaliação. Referência: Lino Martins (2011); NBC T 16.5 e Resolução CFC 750/93, na versão aplicada ao setor público. Resolução comentada do VaiConcursos. Gabarito disponível Os atos da licitação são públicos, mas o conteúdo das propostas é sigiloso até a abertura dos envelopes. O art. 3º, §3º, da Lei 8.666/93 estabelece que a licitação não será sigilosa e seus atos são públicos, mas o conteúdo das propostas permanece em sigilo até a abertura dos envelopes. Por isso a B está correta. A) Errada: a abertura pode ocorrer sem todos os licitantes presentes se houver desistência expressa de recurso ou a falta de comparecimento for registrada em ata. C) Errada: o prazo só é reaberto se a alteração afetar a formulação das propostas. D) Errada: inverteu os conceitos, pois se anula por ilegalidade e se revoga por interesse público. E) Errada: os envelopes são devolvidos fechados apenas se não houver recurso ou após sua denegação. Referência: Lei 8.666/1993, arts. 3º, §3º, 21, §4º, 43 e 49. Resolução comentada do VaiConcursos. Gabarito disponível A contratação de artista consagrado, diretamente ou por empresário exclusivo, é caso de inexigibilidade. O art. 25, III, da Lei 8.666/93 prevê a inexigibilidade para contratar profissional de qualquer setor artístico, diretamente ou por empresário exclusivo, desde que consagrado pela crítica especializada ou pela opinião pública. Por isso a C está correta. A) Errada: é hipótese de dispensa (art. 24, IX). B) Errada: é hipótese de dispensa (art. 24, VI). D) Errada: a inexigibilidade por fornecedor exclusivo exige comprovação por atestado de órgão de registro do comércio, sindicato, federação ou entidade equivalente, não declaração do licitante. E) Errada: é hipótese de dispensa (art. 24, inciso XV). Referência: Lei 8.666/1993, arts. 24 e 25. Resolução comentada do VaiConcursos. Gabarito disponível Transferências à União são uma Modalidade de Aplicação. Na classificação por natureza da despesa, a modalidade de aplicação indica se os recursos são aplicados diretamente ou mediante transferência a outros entes ou entidades. 'Transferências à União' (código 20) é uma modalidade de aplicação. B) Errada: categoria econômica divide apenas em despesas correntes e de capital. C) Errada: grupo de natureza da despesa são, por exemplo, pessoal, juros e outras despesas correntes. D) Errada: elemento de despesa detalha o objeto do gasto, como material de consumo. E) Errada: subelemento é um detalhamento do elemento de despesa. Referência: Portaria Interministerial STN/SOF 163/2001 (classificação da natureza da despesa). Resolução comentada do VaiConcursos. Gabarito disponível A licitação é um procedimento administrativo. A licitação é uma sequência encadeada de atos preparatórios e instrumentais (edital, habilitação, julgamento, homologação) que leva ao ato final, a adjudicação ou o contrato. Essa sucessão de atos caracteriza um procedimento administrativo. A) Errada: ato composto é um ato único que depende de outro ato que o ratifica. B) Errada: ato complexo é um ato único que resulta da manifestação de vontade de órgãos diversos. C) Errada: ato simples é o que resulta da vontade de um só órgão, e a licitação não é um ato único. D) Errada: 'ato singular' não descreve o encadeamento de atos de uma licitação. Referência: Doutrina de Direito Administrativo; Lei 8.666/1993. Resolução comentada do VaiConcursos. Gabarito disponível O produto de operações de crédito pode financiar créditos suplementares. A Lei 4.320/64, art. 43, §1º, inciso IV, admite como fonte para abertura de créditos suplementares e especiais o produto de operações de crédito autorizadas. Por isso a E está correta. A) Errada: os créditos adicionais são suplementares, especiais e extraordinários; 'complementares' não existe. B) Errada: essa é a definição de crédito especial; o suplementar reforça dotação já existente. C) Errada: despesas urgentes e imprevisíveis, como guerra e calamidade, são atendidas pelos créditos extraordinários. D) Errada: os créditos extraordinários são abertos por decreto do Executivo, sem prévia autorização legislativa. Referência: Lei 4.320/1964, arts. 40 a 44; CF/88, art. 167, §3º. Resolução comentada do VaiConcursos. Gabarito disponível Na sociedade de economia mista sob monopólio estatal, a maioria acionária cabe à União em caráter permanente. O Decreto-Lei 200/67, ao definir a sociedade de economia mista, prevê que, quando a atividade for submetida a regime de monopólio estatal, a maioria acionária caberá apenas à União, em caráter permanente. Por isso a E está correta. A) Errada: a empresa pública tem personalidade jurídica de direito privado. B) Errada: a sociedade de economia mista tem personalidade jurídica de direito privado e é constituída sob a forma de sociedade anônima. C) Errada: a autarquia executa atividades típicas da Administração, não atípicas. D) Errada: as entidades da Administração Indireta são vinculadas ao Ministério em cuja área de competência estiver enquadrada sua principal atividade. Referência: Decreto-Lei 200/1967, art. 5º. Resolução comentada do VaiConcursos. Gabarito disponível Só a afirmativa II está correta, conforme a Lei 4.320/64 e a CF/88. A afirmativa II reproduz o art. 45 da Lei 4.320/64: os créditos adicionais têm vigência limitada ao exercício em que foram abertos, salvo disposição legal em contrário para os especiais e extraordinários. Por isso apenas a II está correta. I) Errada: a CF (art. 167, §2º) permite reabrir, nos limites dos saldos, os créditos especiais e extraordinários autorizados nos últimos quatro meses do exercício. Outubro está nesse período. III) Errada: para apurar o excesso de arrecadação, a Lei 4.320/64 manda deduzir os créditos extraordinários abertos no exercício, não os suplementares. Referência: Lei 4.320/1964, arts. 43, §3º e 45; CF/88, art. 167, §2º. Resolução comentada do VaiConcursos. Gabarito disponível Pela Lei 10.180/2001, o órgão setorial da Casa Civil atua sobre todos os órgãos da Presidência da República, ressalvados os determinados em legislação específica. A Lei 10.180/2001 prevê que o órgão setorial da Casa Civil da Presidência da República tem como área de atuação todos os órgãos integrantes da Presidência, ressalvados outros determinados em legislação específica. Por isso a alternativa D está correta. A) Errada: essas unidades (Ministérios, AGU, Vice-Presidência e Casa Civil) são os órgãos setoriais, não os específicos. B) Errada: a definição trocou os conceitos, pois é o órgão específico que é vinculado ou subordinado ao órgão central e tem missão voltada ao planejamento e orçamento. C) Errada: o Sistema tem órgão central, setoriais e específicos, sem 'órgãos complementares'. E) Errada: a orientação normativa que as unidades dos demais Poderes devem seguir é a do órgão central do Sistema, não a dos setoriais. Referência: Lei 10.180/2001 (organiza e disciplina os Sistemas de Planejamento e de Orçamento Federal), art. 4º. Resolução comentada do VaiConcursos. Gabarito disponível Variações de preço e de quantidade de materiais diretos no custeio-padrão. As alternativas só fecham calculando a variação de preço sobre a quantidade padrão: (100 − 95) × 3.000 kg = 15.000, favorável, pois o preço real é menor que o padrão. A variação de quantidade é (3.300 − 3.000) × 100 = 30.000, desfavorável, pois consumiu-se mais que o padrão. As alternativas parecem expressar os valores em milhares. A alternativa A é a correta. B) Errada: trata o preço como desfavorável e a quantidade como favorável. C) Errada: o preço é favorável e a quantidade não é 28,5. D) Errada: a quantidade é desfavorável. E) Errada: o preço é favorável e a quantidade desfavorável. Referência: Contabilidade de custos: custo-padrão e análise de variações. Resolução comentada do VaiConcursos. Gabarito disponível Princípio da materialidade (relevância). O princípio da materialidade ou relevância dispensa tratamento rigoroso para itens de valor monetário pequeno diante dos gastos totais. A alternativa A é a correta. B) Realização da receita: define o momento de reconhecimento da receita. C) Consistência: manter os critérios ao longo do tempo. D) Custo histórico: base de valor dos ativos. E) Conservadorismo: escolher o menor valor para ativos e o maior para passivos na dúvida. Referência: Contabilidade de custos: princípios contábeis aplicados a custos. Resolução comentada do VaiConcursos. Gabarito disponível Terminologia de custos: gasto, desembolso, investimento, custo e despesa. Desembolso é o pagamento resultante da aquisição de bem ou serviço (II). Despesa é o bem ou serviço consumido para obter receitas (V). Custo é o gasto relativo a bem ou serviço usado na produção (IV). Gasto é a compra que gera sacrifício financeiro (I). Perda é o consumo anormal e involuntário (não listada). Investimento é o gasto ativado (III). A sequência é II, V, IV, I, (-), III. As alternativas B, C, D e E trocam conceitos, por exemplo, atribuindo à despesa ou ao desembolso definições de investimento ou de custo. Referência: MARTINS, Eliseu. Contabilidade de Custos. Resolução comentada do VaiConcursos. Gabarito disponível Ponto de equilíbrio contábil em valor. A margem de contribuição unitária é 50 − 35 = R$ 15, o que dá índice de 30% sobre o preço. O ponto de equilíbrio em valor é 60.000 / 0,30 = R$ 200.000, equivalente a 4.000 unidades. A) Errada: é só o valor dos custos fixos. B, C e D) Erradas: não resultam da divisão dos custos fixos pelo índice de margem de contribuição (0,30). Referência: Contabilidade de custos: ponto de equilíbrio contábil. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Margem de contribuição adicional em venda ao exterior. A capacidade ociosa comporta o pedido (250.000 + 100.000 ≤ 400.000), então custos e despesas fixos não mudam. A margem unitária é 18 − 5 − 2,50 = R$ 10,50. Multiplicando por 100.000 kg, a margem adicional é R$ 1.050.000. As demais alternativas resultam de considerar custos fixos, usar o preço nacional ou ignorar as despesas variáveis, e nenhuma delas calcula a margem unitária correta. Referência: Contabilidade de custos: análise custo-volume-lucro e margem de contribuição. Resolução comentada do VaiConcursos. Gabarito disponível Classificação das receitas em correntes e de capital. Receitas correntes: impostos 100 + taxas 35 + dívida ativa não tributária 70 + compensações financeiras 20 = R$ 225. Receitas de capital: amortização de empréstimos 80 + alienação de bens móveis 15 + operações de crédito externas 25 = R$ 120. A) Errada: a receita tributária, de R$ 135, está correta, mas a patrimonial, de R$ 15, não, pois alienação de bens é receita de capital. C) Errada: usa valores de correntes e de capital que não conferem. D) Errada: o capital correto é R$ 120, não R$ 105. E) Errada: soma de correntes e de capital incorreta. Referência: Lei nº 4.320/1964, art. 11. Resolução comentada do VaiConcursos. Gabarito disponível Despesa pública: empenho e nota de empenho. A formalização do empenho é comprovada pela Nota de Empenho, que pode ser dispensada em certos casos previstos na legislação. A alternativa C é a correta. A) Errada: o empenho não gera obrigação de natureza patrimonial nem compõe o passivo. B) Errada: as fases citadas não são as do empenho. D) Errada: restos a pagar são as despesas empenhadas e não pagas até 31/12, mas essa definição abrange também os processados. E) Errada: a competência para autorizar despesas pode ser delegada. Referência: Lei nº 4.320/1964, arts. 58 a 63. Resolução comentada do VaiConcursos.Marinha do Brasil — CP-QC-IM/2015 — Ciências Contábeis — Prova Amarela
A rescisão unilateral de contrato, prevista no art.79 da Lei n.º 8.666, de 21 de junho de 1993, ocorre nos seguintes casos:
I - não cumprimento de cláusulas contratuais, especificações, projetos ou prazos.
II - razões de interesse público, justificadas e determinadas pela máxima autoridade da esfera administrativa a que está subordinado o contratante e exaradas no processo administrativo a que se refere o contrato.
III- ocorrência de caso fortuito ou de força maior, regularmente comprovada, impeditiva da execução do contrato.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Com relação aos créditos adicionais, pode-se afirmar que
I - os créditos especiais ou extraordinários, autorizados em outubro, não poderão ser reabertos no exercício seguinte.
II - os créditos adicionais terão vigência adstrita ao exercício financeiro em que forem abertos, salvo expressa disposição legal em contrário, quanto aos especiais e extraordinários.
III- com a finalidade de apurar os recursos utilizáveis, provenientes de excesso de arrecadação, deduzir-se-á a importância dos créditos suplementares abertos no exercício.
Assinale a opção correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
I - Quantidade padrão por produto:
Materiais diretos - 3 kg a R$ 100,00 por kg
Mão de obra direta - 4 h a R$ 6,00 por hora
II- Dados compilados em relação ao desempenho real:
Unidades reais produzidas - 1.000
Kg de recursos comprados e utilizados - 3.300
Preço por kg - R$ 95,00
Horas reais - 6.500 h
Custo de mão de obra - R$ 25.000,00
A partir dos dados acima, calcule as variações de preço e quantidade dos materiais diretos, respectivamente, indicando se cada uma delas é favorável ou desfavorável.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
NOMENCLATURAS
I - Gasto
II - Desembolso
III- Investimento
IV - Custo
V - Despesa
DEFINIÇÕES
( ) Pagamento resultante da aquisição do bem ou serviço.
( ) Bem ou serviço consumido direta ou indiretamente para a obtenção de receitas.
( ) Gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços.
( ) Compra de um produto ou serviço qualquer que gera sacrifício financeiro para a entidade, sacrifício esse representado por entrega ou promessa de entrega de ativos.
( ) Bem ou serviço consumidos de forma anormal e involuntária.
( ) Gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuros períodos.Resolução comentada
Análise das alternativas
I - Custos + Despesas Fixas = R$60.000,00/mês
II - Custos + Despesas Variáveis = R$35,00/unidade
III- Preço de venda = R$50,00/unidade
Considerando os dados acima e sabendo que a referida fábrica produz somente um produto, qual é o ponto de equilíbrio contábil dessa fábrica?Resolução comentada
Análise das alternativas
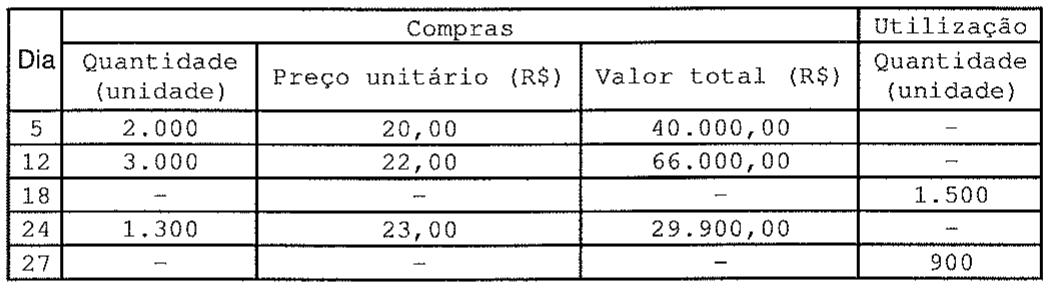
Com base na tabela acima, calcule o custo da matéria-prima, no dia 18, aplicando o critério de avaliação de materiais pelo preço médio ponderado móvel e, no dia 27, aplicando o critério de avaliação de materiais Primeiro que Entra, Primeiro que Sai (PEPS), respectivamente, e assinale a opção correta.
I -capacidade de produção de 400.000 kg/mês;
II -capacidade que atende ao mercado nacional de 250.000 kg/mês;
III-Custos Fixos de Produção de R$ 1.500.000,00/mês;
IV -Custos Variáveis de Produção de R$ 5,00/kg;
V -Despesas Fixas de R$ 2.000.000,00/mês;
VI -Despesas Variáveis R$ 2,50/kg; e
VII-Preço de Venda R$ 26,00/kg.
Suponha ainda que surja uma oportunidade para que essa empresa venda ao exterior 100.000 kg, pelo preço de R$ 18,00/kg. Considerando que a indústria aceitou a proposta, qual será sua Margem de Contribuição Adicional?Resolução comentada
Análise das alternativas
• Impostos - R$ 100,00
• Taxas - R$ 35,00
• Amortização de Empréstimos - R$ 80,00
• Receita da Dívida Ativa Não tributária - R$ 70,00
• Compensações Financeiras - R$ 20,00
• Alienação de Bens móveis - R$ 15,00
• Operações de Crédito Externas - R$ 25,00
Considerando os valores supracitados, assinale a opção que corresponde corretamente a soma das receitas.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Analise as afirmativas abaixo.
Com relação às modalidades de licitação, assinale a opção correta.
Segundo Di Pietro (2013), correspondem aos serviços públicos comerciais ou industriais do Estado:
Assinale a opção que apresenta corretamente características dos princípios de contabilidade sob a perspectiva do setor público, de acordo com Lino Martins (2011).
Assinale a opção que apresenta corretamente os procedimentos que devem ser cumpridos pela Administração Pública em licitação.
Assinale a opção que apresenta um caso de inexigibilidade de licitação.
Sob o enfoque administrativo-legal, a Despesa Pública pode ser classificada de maneira institucional, funcional, programática ou, ainda, segundo sua natureza de despesa. Do ponto de vista da natureza de despesa, Transferências à União devem ser classificadas como
A licitação é composta por uma série de atos preparatórios para o ato final visado pela Administração. Sendo assim, ela pode ser considerada um
Com relação aos créditos adicionais, assinale a opção correta.
Sobre a Organização Administrativa Brasileira, assinale a opção a que está de acordo com o Decreto-Lei nº 200, de 25 de fevereiro de 1967.
Analise as afirmativas abaixo.
Com relação ao Sistema de Planejamento e de Orçamento Federal, assinale a opção correta.
Analise os dados a seguir referentes a uma fábrica que utiliza o Sistema de Custeio-padrão na produção de colchões.
Qual é o Princípio Contábil, de extrema importância para Custos, que desobriga de um tratamento mais rigoroso aqueles itens cujo valor monetário é pequeno dentro dos gastos totais?
Tendo em vista a contabilidade de custos, correlacione as nomenclaturas a suas respectivas definições, e assinale, a seguir a opção que apresenta a sequência correta.
Analise os dados a seguir referentes à produção de uma fábrica.
Analise os dados a seguir.
Suponha que uma indústria possui as seguintes características:
Ao final de um exercício, as contas de receitas orçamentárias arrecadadas por uma entidade pública apresentavam os seguintes saldos:
As despesas públicas são todos os desembolsos efetuados pelo Estado no atendimento dos serviços e encargos assumidos no interesse geral da comunidade, nos termos da Constituição, das leis, ou em decorrência de contratos ou de outros instrumentos. Com relação às despesas públicas, assinale a opção correta.