← Voltar para a lista de provas Exército Brasileiro — Escola de Formação Complementar do Exército (EsFCEx) · Oficial do Quadro Complementar do Exército — Área: Ciências Contábeis 70 questões nesta prova · página 3 de 4 · 70 com gabarito Gabarito disponível A LDO deve conter critérios de limitação de empenho, normas de controle de custos e exigências para transferências a entidades. O art. 4º da LRF diz que a LDO disporá sobre equilíbrio entre receitas e despesas, critérios e forma de limitação de empenho, normas de controle de custos e avaliação de resultados, e condições para transferências a entidades públicas e privadas. A alternativa A reúne esses itens. B) Metas de longo prazo estratégicas não são conteúdo exigido da LDO. C) Orçamento de investimentos e evolução do patrimônio líquido não são da LDO. D) Os orçamentos fiscal, da seguridade e de investimentos compõem a LOA. E) Os critérios para inscrição em restos a pagar não constam do art. 4º. Referência: LRF (LC 101/2000), art. 4º. Resolução comentada do VaiConcursos. Gabarito disponível A despesa orçamentária efetiva reduz o patrimônio líquido no momento da sua realização. A despesa efetiva é aquela que, ao ser realizada, diminui a situação líquida patrimonial, como pessoal e custeio. A despesa não efetiva, como a amortização da dívida, apenas troca ativo por passivo, sem reduzir o patrimônio líquido. A) Despesa de capital pode ser não efetiva, e o critério da questão não é a categoria econômica. B) A despesa de caráter continuado se define pela duração (acima de 2 exercícios). D) Juros são efetivos, mas o conceito é mais amplo. E) Pagamento de dívida não reduz o patrimônio líquido. Referência: MCASP – Parte I, despesa orçamentária; Lei nº 4.320/1964. Resolução comentada do VaiConcursos. Gabarito disponível A classificação por natureza da despesa compõe-se de categoria econômica, grupo e elemento de despesa. A natureza da despesa é composta por categoria econômica, grupo de natureza, modalidade de aplicação e elemento de despesa. Das alternativas, a C é a que reúne apenas componentes dessa classificação. A) Função, projeto e atividade pertencem à classificação funcional e programática. B) Programa, função, projeto e atividade não compõem a natureza. D) Atividade, projeto e operações especiais são tipos de ação. E) Atividade é elemento programático, não da natureza. Referência: Lei nº 4.320/1964, art. 13; Portaria SOF/STN nº 163/2001. Resolução comentada do VaiConcursos. Gabarito disponível Créditos suplementares e especiais autorizados por lei são abertos por decreto, com superavit financeiro do exercício anterior entre as fontes. Os créditos adicionais dependem de recursos disponíveis, sendo o primeiro deles o superavit financeiro apurado em balanço patrimonial do exercício anterior (art. 43, §1º, I). Dentre as opções, é a que corresponde a uma fonte legal. A) O resultado primário não é fonte legal de crédito. C) O PPA e a calamidade pública não autorizam, por si, crédito por decreto. D) O valor predeterminado na LDO e na LOA, isoladamente, não é a fonte de recurso exigida. E) A calamidade pública relaciona-se a créditos extraordinários. Referência: Lei nº 4.320/1964, arts. 41 a 43. Resolução comentada do VaiConcursos. Gabarito disponível Suprimento de fundos é despesa corrente. Os demais itens são despesas de capital. Suprimento de fundos é adiantamento para despesas de pequeno vulto, classificado como despesa corrente. Aquisição de imóveis, de títulos de crédito, amortização da dívida e equipamentos são despesas de capital (investimentos, inversões financeiras e amortização). B) Imóveis são investimentos (capital). C) Títulos de crédito são inversões financeiras (capital). D) Amortização da dívida é despesa de capital. E) Equipamentos e material permanente são investimentos (capital). Referência: Lei nº 4.320/1964, art. 12; Portaria SOF/STN nº 163/2001. Resolução comentada do VaiConcursos. Gabarito disponível O limite prudencial é 95% do máximo: no município, 51,3% da RCL para o Executivo e 5,7% para o Legislativo. No município, o limite máximo é 60% da RCL, sendo 54% para o Executivo e 6% para o Legislativo. O limite prudencial é 95% desses valores, ou seja, 51,3% e 5,7%. Ao atingi-lo, ficam vedados reajustes e horas extras, entre outras restrições. A) 50% e 6% não correspondem a 95% dos limites. B) 37,5% e 4,5% são limites da União, em parte. C) 47,5% e 3% não correspondem aos limites municipais. D) 49% e 4% não correspondem aos limites municipais. Referência: LRF (LC 101/2000), arts. 19, 20 e 22, parágrafo único. Resolução comentada do VaiConcursos. Gabarito disponível Superavit financeiro e cancelamento de restos a pagar não são receita orçamentária. O superavit financeiro é saldo de exercício anterior, que serve como fonte de créditos adicionais. O cancelamento de restos a pagar apenas baixa uma obrigação. Nenhum dos dois é ingresso novo de recursos no exercício, portanto não são receita orçamentária. A) Multas e juros de mora são receitas orçamentárias. C) A receita industrial é orçamentária, apesar do superavit. D) Alienação de bens (capital) e contribuições sociais (corrente) são receitas orçamentárias. E) Imposto sobre exportação e IPVA são receitas tributárias. Referência: Lei nº 4.320/1964, arts. 3º, 11 e 43; MCASP. Resolução comentada do VaiConcursos. Gabarito disponível Um dos objetivos do PCASP é distinguir os registros patrimoniais, orçamentários e de controle. O PCASP é a estrutura padronizada de contas que permite a consolidação nacional das contas públicas. Ele segrega os registros de natureza patrimonial, orçamentária e de controle, o que torna a alternativa D correta. A) Limitar gastos com pessoal é função da LRF. B) O cronograma de execução é instrumento de programação financeira. C) Arrecadar recursos não é objetivo de um plano de contas. E) A elaboração do PLOA é atribuição do Executivo, não do PCASP. Referência: MCASP – Parte V, PCASP; Lei nº 10.180/2001. Resolução comentada do VaiConcursos. Gabarito disponível Despesas de exercícios anteriores incluem os restos a pagar com prescrição interrompida, enquanto o direito do credor ainda vigora. O art. 37 da Lei 4.320/64 trata das despesas de exercícios anteriores. Entre elas estão os restos a pagar com prescrição interrompida, nos quais o credor ainda tem direito, que são pagos à conta de dotação específica do exercício corrente. A) Despesa sem crédito suficiente não é, por si só, DEA. B) Restos a pagar cancelados são baixados, não pagos. C) Despesas empenhadas e liquidadas depois são, em regra, restos a pagar. D) Despesas liquidadas e pagas depois não definem DEA. Referência: Lei nº 4.320/1964, art. 37. Resolução comentada do VaiConcursos. Gabarito disponível A vedação de usar receitas de capital para despesas correntes é a chamada regra de ouro. O art. 167, III, da CF veda operações de crédito que excedam as despesas de capital. O art. 44 da LRF veda aplicar receita de capital derivada da alienação de bens em despesa corrente. Esse princípio é conhecido como regra de ouro. A) Comprometimento da receita não é o nome dessa regra. B) Remanejamento de dotação é uma alteração orçamentária. C) Alteração extraorçamentária não é o conceito pedido. E) Pedalada fiscal é o atraso de repasses a bancos públicos para melhorar artificialmente as contas. Referência: CF/1988, art. 167, III; LRF (LC 101/2000), art. 44. Resolução comentada do VaiConcursos. Gabarito disponível Recursos temporários de terceiros, que o Estado só guarda e cuja devolução independe de autorização legislativa, são ingressos extraorçamentários. Os ingressos extraorçamentários, como depósitos e cauções, são valores dos quais o Estado é mero depositário. Sua devolução não depende de autorização legislativa e eles não constam da LOA, ao contrário das receitas orçamentárias. A) 'Não circulantes' é classificação patrimonial. B) 'Operacionais' não designa esse conceito. D) 'Receitas não efetivas' é categoria de receita orçamentária. E) Empréstimos são operações de crédito, que podem ser receita de capital. Referência: Lei nº 4.320/1964, art. 3º, parágrafo único; MCASP. Resolução comentada do VaiConcursos. Gabarito disponível Créditos tributários de realização remota não atendem à definição de ativo e são desreconhecidos, mas seguem controlados em contas apropriadas. Se a expectativa de benefícios econômicos é remota, o item não atende à definição de ativo. Por isso é desreconhecido das demonstrações contábeis, e o controle continua em contas apropriadas para dar transparência. B) Estorno é correção de lançamento indevido, o que não é o caso. C) Ajuste (como a provisão para perdas) vale para recebimento provável, mas incerto. D) Transferir não elimina o item do balanço. E) Reavaliar a valor justo não se aplica a um item sem expectativa de benefício. Referência: MCASP – Parte II, procedimentos contábeis patrimoniais (créditos tributários); NBC TSP Estrutura Conceitual. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível O SIAFI é o principal instrumento de registro e controle da execução orçamentária, financeira e patrimonial do governo federal. O Sistema Integrado de Administração Financeira do Governo Federal (SIAFI) é o sistema que registra, acompanha e controla a execução orçamentária, financeira e patrimonial da União. Por isso a alternativa C está correta. A) O PCASP é um plano de contas, não um sistema de execução. B) O SAP é um software de gestão empresarial (ERP), não é o instrumento oficial citado. D) e E) SCPI e CIAP não correspondem ao instrumento descrito. Referência: Tesouro Nacional – Manual SIAFI; Lei nº 10.180/2001. Resolução comentada do VaiConcursos. Gabarito disponível A renúncia de receita inclui crédito presumido. A LRF (LC 101/00, art. 14, §1º) diz que a renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos, e outros benefícios. A) estorno, B) dação, C) suspensão e D) desconto não constam da lista legal de formas de renúncia. Referência: LC 101/2000, art. 14, §1º. Resolução comentada do VaiConcursos. Gabarito disponível Compromissos de exigibilidade superior a 12 meses compõem a dívida fundada. Pela Lei 4.320/64, art. 98, a dívida fundada compreende os compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou financiamento de obras e serviços públicos. A) 'empréstimos de longo prazo' é imprecisa. B) passivo não circulante é conceito contábil. C) dívida pública é gênero. E) dívida ativa é crédito do ente. Referência: Lei 4.320/64, art. 98. Resolução comentada do VaiConcursos. Gabarito disponível Emissão de títulos públicos gera dívida pública mobiliária. A Resolução do Senado 40/01 define dívida pública mobiliária como a representada por títulos emitidos pela União, estados, DF e municípios. Portanto, emitir títulos é contrair essa dívida. A) dívida líquida é apuração com deduções. B) dívida ativa é crédito do Estado. D) a emissão de títulos não é receita não tributária. E) superávit primário é resultado fiscal, não ligado à emissão. Referência: Resolução do Senado 40/2001; LC 101/00, art. 29. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponívelEsFCEx — Concurso de Admissão 2020 — Oficial do Quadro Complementar do Exército — Ciências Contábeis — Versão A
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Assinale a alternativa que preenche corretamente o texto.Resolução comentada
Análise das alternativas
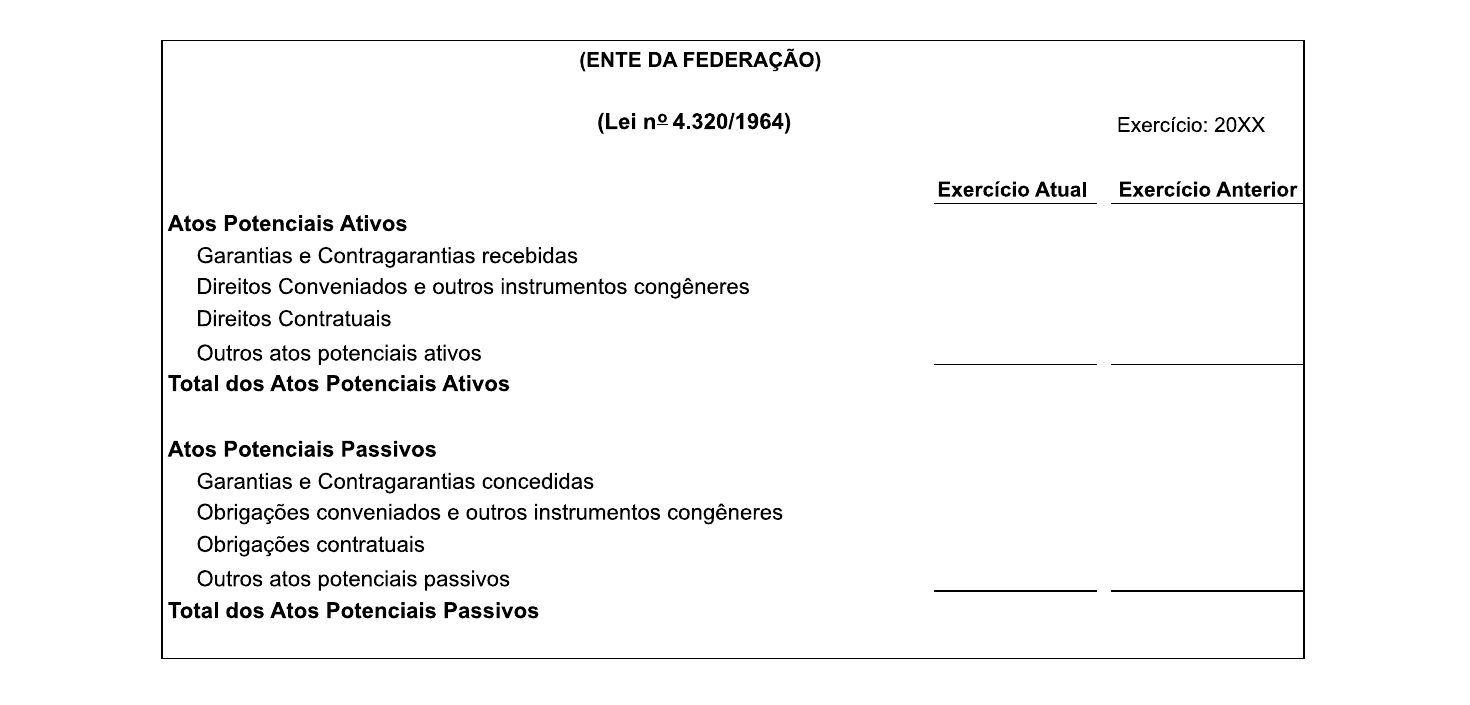
Com base no Manual de Contabilidade Aplicado ao Setor Público, 8ª edição, o demonstrativo contábil que se refere ao quadro apresentado é:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Com base nas informações contábeis a seguir, e considerando que os valores estão expressos em reais, responda às questões de números 58 a 61.
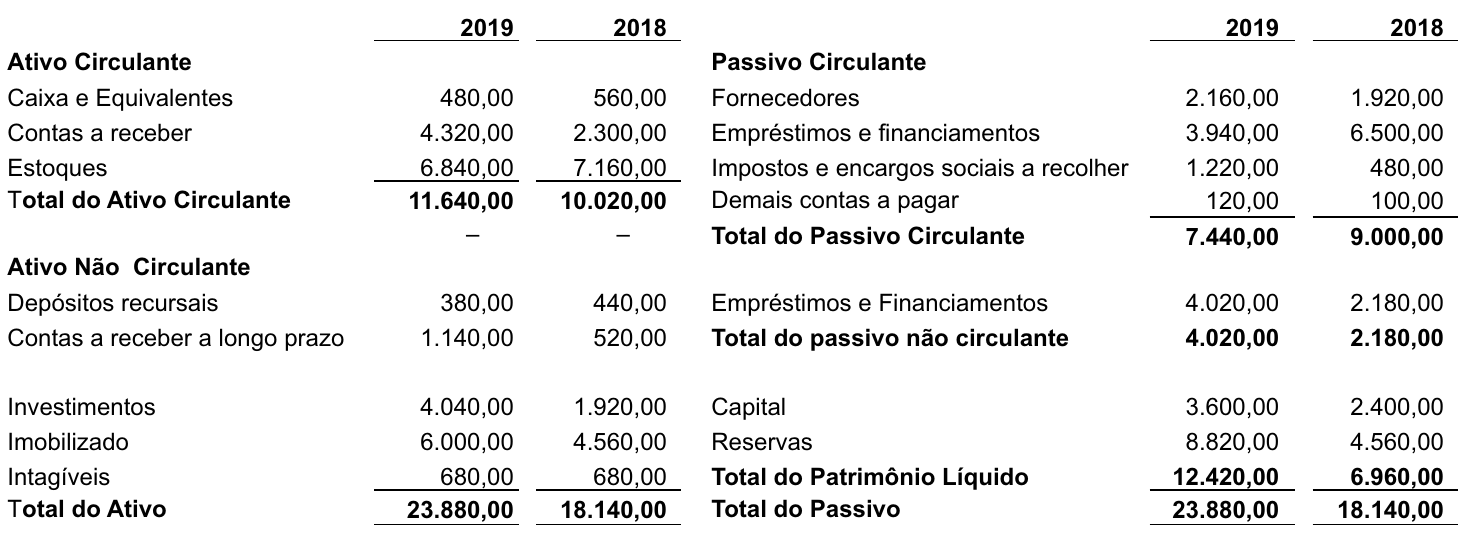
Informações adicionais para o exercício de 2019:
Adições do imobilizado em 2019: R$ 1.980,00.
Receita líquida de vendas: R$ 15.000,00.
Despesa de depreciação no ano: R$ 540,00.
Resultado positivo de equivalência patrimonial: R$ 2.120,00.
Lucro líquido do exercício de 2019: R$ 4.260,00.
Com base nas informações fornecidas, considerando o conceito de fluxo de caixa pelo método indireto, assinale a alternativa que contém o valor, em reais, do caixa líquido proveniente das atividades operacionais para o exercício de 2019.
Com base nas informações contábeis a seguir, e considerando que os valores estão expressos em reais, responda às questões de números 58 a 61.
Informações adicionais para o exercício de 2019:
Adições do imobilizado em 2019: R$ 1.980,00.
Receita líquida de vendas: R$ 15.000,00.
Despesa de depreciação no ano: R$ 540,00.
Resultado positivo de equivalência patrimonial: R$ 2.120,00.
Lucro líquido do exercício de 2019: R$ 4.260,00.
Assinale a alternativa que contém o valor aproximado, em reais, do índice de liquidez geral, para o exercício de 2019. Para o cálculo, considere até a segunda casa decimal, bem como o critério de arredondamento.
Com base nas informações contábeis a seguir, e considerando que os valores estão expressos em reais, responda às questões de números 58 a 61.
Informações adicionais para o exercício de 2019:
Adições do imobilizado em 2019: R$ 1.980,00.
Receita líquida de vendas: R$ 15.000,00.
Despesa de depreciação no ano: R$ 540,00.
Resultado positivo de equivalência patrimonial: R$ 2.120,00.
Lucro líquido do exercício de 2019: R$ 4.260,00.
Assinale a alternativa que contém o valor aproximado, da margem líquida, para o exercício de 2019. Para o cálculo, considere até a segunda casa decimal, bem como o critério de arredondamento.
Conforme determina a Lei de Responsabilidade Fiscal, a Lei de Diretrizes Orçamentárias (LDO) deverá compreender os seguintes conteúdos:
A despesa pública que no momento da sua realização reduz a situação líquida patrimonial da entidade denomina-se despesa
A classificação da despesa orçamentária, segundo a sua natureza, é composta de
Os créditos suplementares e especiais, que forem autorizados por lei, serão abertos por decreto do poder executivo, desde que ocorra
São consideradas despesas correntes:
De acordo com a Lei de Responsabilidade Fiscal, no seu art. 22, parágrafo único, há um limite prudencial para despesas com pessoal, que proíbe concessão de reajuste ou adequação de remuneração, bem como, contratação de hora extra. O limite municipal é:
Os recursos financeiros que não devem ser reconhecidos como receita orçamentária são:
O Plano de Contas Aplicado ao Setor Público (PCASP) é obrigatório para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, e um dos objetivos principais é
De acordo com a Lei nº 4.320/64, classificam-se como despesas de exercícios anteriores
A Constituição Federal de 1988, no seu art. 167, inciso III, e a Lei de Responsabilidade Fiscal (LRF), em seu art. 44, vedam o uso de receitas de capital para financiamento de despesas correntes. Tal procedimento é comumente conhecido como
Os recursos financeiros de caráter temporário, dos quais o Estado é mero agente depositário, cuja devolução não se sujeita à autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA), são denominados
De acordo com as normas contábeis brasileiras, os créditos tributários a receber, cuja expectativa de geração de benefícios econômicos seja considerada remota (baixíssima probabilidade), deverão ser _____ demonstrações contábeis por não atenderem a definição de ativo. Entretanto, tais créditos continuam sendo objeto de controle contábil em contas apropriadas, assegurando-se a devida transparência.
Com base na ilustração a seguir, responda à questão.
Assinale a alternativa que contém o nome da ferramenta que consiste no principal instrumento utilizado para registro, acompanhamento e controle da execução orçamentária, financeira e patrimonial do Governo.
A renúncia da receita, conforme Lei de Responsabilidade Fiscal, compreende:
Os compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou financeiro de obras e serviços públicos estão compreendidos
De acordo com a Resolução do senado nº 40/01, na medida em que um ente da Federação emite títulos públicos, esse ente está
Texto-base:
Texto-base:
Texto-base: