← Voltar para a lista de provas Exército Brasileiro — Escola de Formação Complementar do Exército (EsFCEx) · Oficial do Quadro Complementar do Exército — Área: Ciências Contábeis 70 questões nesta prova · página 4 de 4 · 70 com gabarito Gabarito disponível Gabarito disponível ARO não é autorizada se cobrar encargos além dos juros prefixados ou indexados à taxa básica. A Resolução do Senado 43/01, art. 14, veda a ARO se forem cobrados outros encargos que não a taxa de juros da operação, obrigatoriamente prefixada ou indexada à taxa básica financeira. É o que diz a alternativa C. A) é vedada ARO enquanto houver outra anterior não resgatada. B) é vedada a inclusão de juros subsidiados. D) o prazo é até o dia 10 de dezembro do ano. E) só pode ser realizada a partir do décimo dia do início do exercício. Referência: Resolução do Senado 43/2001, art. 14; LC 101/00, art. 38. Resolução comentada do VaiConcursos. Gabarito disponível Despesas empenhadas e não pagas até 31/12 são inscritas em Restos a Pagar. Conforme a Lei 4.320/64, art. 36, as despesas empenhadas mas não pagas até 31 de dezembro constituem Restos a Pagar, distinguindo-se as processadas das não processadas. A) o cancelamento não é regra. B) não há obrigação de pagar antes da virada. D) 'contas a pagar' não é o tratamento orçamentário. E) não existe devolução para reprocessamento. Referência: Lei 4.320/64, art. 36. Resolução comentada do VaiConcursos. Gabarito disponível Reserva legal: 5% do lucro líquido, limitada a 20% do capital social. A Lei das S.A. (Lei 6.404/76, art. 193) manda aplicar 5% do lucro líquido do exercício na reserva legal, que não excederá 20% do capital social. A, B, C e E) trazem percentuais incorretos, pois o percentual do lucro é 5% e o limite é 20% do capital. Referência: Lei 6.404/76, art. 193. Resolução comentada do VaiConcursos. Gabarito disponível Compartilhamento contratual de controle é o controle conjunto. Segundo o CPC 19/CPC 36, controle conjunto é o compartilhamento do controle contratualmente convencionado, que existe somente quando as decisões exigem consentimento unânime das partes. A) combinação de negócios é a aquisição de controle. C) controlada é a entidade sob controle de outra. D) joint venture é o negócio em conjunto em que as partes têm direitos sobre os ativos líquidos, não a definição pedida. E) coligada envolve influência significativa. Referência: CPC 19 (R2) / CPC 18. Resolução comentada do VaiConcursos. Gabarito disponível Transferência substancial de riscos e benefícios caracteriza arrendamento mercantil financeiro. Pelo CPC 06 (IFRS 16), o arrendamento é financeiro quando transfere substancialmente os riscos e benefícios inerentes à propriedade, ainda que a titularidade possa ou não ser transferida no final. A) e B) aluguel operacional não transfere riscos e benefícios. C) financiamento é conceito genérico. D) não se trata de compra à vista parcelada. Referência: CPC 06 (Arrendamentos). Resolução comentada do VaiConcursos. Gabarito disponível Na contratação de operação de crédito, registra-se controle de obrigações contratuais. No PCASP, ao contratar a operação, debita-se 'Obrigações Contratuais' (controle devedor) e credita-se 'Execução de Obrigações Contratuais – a Executar' (controle credor). Alternativa C. A) refere-se a controle de disponibilidade por destinação de recursos. B) DDR comprometida por empenho ocorre na execução da despesa. D) inverte débito e crédito. E) trata de crédito empenhado, da fase de execução orçamentária. Referência: MCASP; PCASP, classes 7 e 8. Resolução comentada do VaiConcursos. Gabarito disponível Receitas que aumentam as disponibilidades financeiras para financiar programas são receitas correntes. Pela Lei 4.320/64, art. 11, a receita orçamentária divide-se em correntes e de capital. A descrição de receitas arrecadadas que financiam os objetivos dos programas e ações se aproxima da definição de receita corrente, conforme o gabarito. B) empenhada refere-se à despesa. C) patrimonial é uma das espécies de receita corrente, não a classificação geral. D) receitas de capital decorrem de operações de crédito, alienações e outras, e geram efeitos patrimoniais diferentes. E) 'operacional' não é classificação orçamentária. Referência: Lei 4.320/64, art. 11. Resolução comentada do VaiConcursos. Gabarito disponível O empenho é uma etapa da execução da despesa. A execução da despesa orçamentária compreende empenho, liquidação e pagamento. Assim, o empenho está inserido na execução. A) liquidação e B) pagamento são etapas seguintes ao empenho. C) 'fechamento' não é etapa da despesa. E) o planejamento antecede a execução (PPA, LDO, LOA). Referência: Lei 4.320/64, arts. 58 a 65. Resolução comentada do VaiConcursos. Gabarito disponível Impossibilidade de obter evidência, relevante e generalizada, leva à abstenção de opinião. Pelas normas de auditoria (NBC TA 705), quando o auditor não consegue obter evidência suficiente e apropriada e os possíveis efeitos são relevantes e generalizados, deve emitir abstenção de opinião (opinião com 'abstenção'). A) 'desqualificada' não é a modalidade. B) e C) opinião adversa/contrária decorre de distorção relevante e generalizada, não de limitação de escopo. D) opinião com ressalva (qualificada) ocorre quando o efeito é relevante, mas não generalizado. Referência: NBC TA 705 (Modificações na opinião do auditor independente). Resolução comentada do VaiConcursos.EsFCEx — Concurso de Admissão 2020 — Oficial do Quadro Complementar do Exército — Ciências Contábeis — Versão A
Com base nas informações contábeis a seguir, e considerando que os valores estão expressos em reais, responda às questões de números 58 a 61.
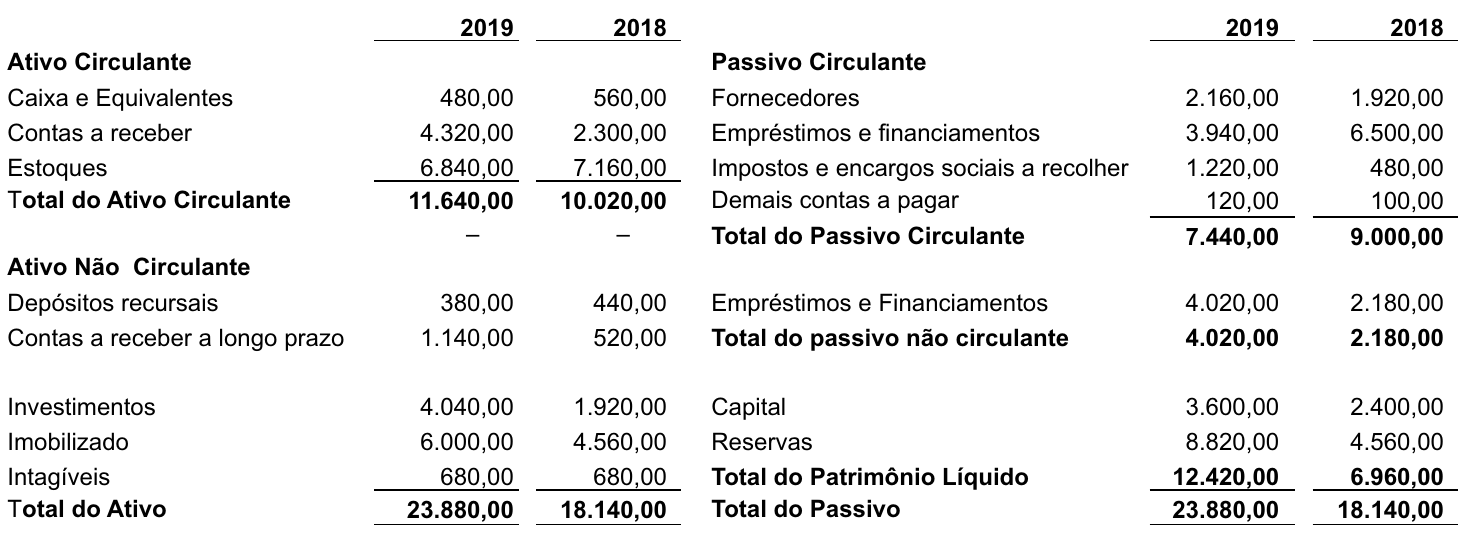
Informações adicionais para o exercício de 2019:
Adições do imobilizado em 2019: R$ 1.980,00.
Receita líquida de vendas: R$ 15.000,00.
Despesa de depreciação no ano: R$ 540,00.
Resultado positivo de equivalência patrimonial: R$ 2.120,00.
Lucro líquido do exercício de 2019: R$ 4.260,00.
Na relação custo-volume-lucro, calcule o ponto de equilíbrio em quantidade de um determinado produto, considerando as seguintes informações:
• Preço de venda unitário do produto – R$ 1.000,00.
• Valor unitário das despesas e custos fixos – R$ 700,00.
• Valor das despesas e custos fixos/mês – R$ 1.200.000,00.
Assinale a alternativa que apresenta a resposta correta.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do texto.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Texto-base:
Conforme previsto na Resolução do Senado nº 43/01, art. 14, e na Lei Complementar nº 101/00, art. 32, assinale a alternativa que contém a condição correta para realização de operação de crédito por antecipação de receita orçamentária.
Em 31 de dezembro de 2019, o contador de uma determinada entidade pública verificou diversas despesas empenhadas, mas que não foram pagas, distinguindo-se as processadas das não processadas. Nesse caso, o contador deverá:
Do lucro líquido do exercício, _____ serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de _____ do capital social.
O compartilhamento, contratualmente convencionado, do controle de negócio, que existe somente quando decisões sobre as atividades relevantes exigem o consentimento unânime das partes que compartilham o controle é denominado, segundo os pronunciamentos contábeis, de
Quando há transferência substancial dos riscos e benefícios inerentes à propriedade de um ativo, mesmo havendo a possibilidade de esse ativo vir ou não vir a ser transferido ao final da operação, se atendidas as condições contratadas e houver interesse pela parte onerada, tal operação deverá ser classificada como
Assinale a alternativa que apresenta a contabilização de uma operação de crédito, no momento de sua contratação, natureza da operação de controle, considerando o plano de contas para o setor público.
As receitas públicas arrecadadas dentro do exercício financeiro aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas. Elas são classificadas como receita:
Nas etapas da despesa orçamentária, o empenho está inserido
No que tange a emitir uma opinião de auditoria, quando o auditor é incapaz de obter evidência de auditoria suficiente e apropriada, devido a uma incerteza ou limitação de escopo que é tanto relevante quanto generalizada, este deverá emitir uma opinião