← Voltar para a lista de provas Exército Brasileiro — Escola de Formação Complementar do Exército (EsFCEx) · Oficial do Quadro Complementar do Exército 60 questões nesta prova · página 3 de 3 · 60 com gabarito Gabarito disponível Aplicação retrospectiva exige ajustar o saldo de abertura do PL do período anterior mais antigo e os saldos comparativos. Na aplicação retrospectiva de nova política contábil, a entidade ajusta o saldo de abertura de cada componente do patrimônio líquido afetado, referente ao período anterior mais antigo apresentado. Ajusta também os demais valores comparativos divulgados, como se a política sempre tivesse sido aplicada. A) Só nota explicativa não basta: os valores precisam ser ajustados. B) A norma não manda usar reserva de lucros, que é conceito de entidades empresariais. C) A norma não prevê balanço pró-forma. E) A norma não prevê apresentar dois balanços, um com e outro sem ajustes. Referência: NBC TSP 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erros Resolução comentada do VaiConcursos. Gabarito disponível Direito sobre propriedade mantida por arrendatário em arrendamento operacional pode ser classificado como propriedade para investimento. O item 8 da NBC TSP 06 admite que a propriedade mantida por arrendatário em arrendamento mercantil operacional seja classificada e contabilizada como propriedade para investimento. Isso vale quando a propriedade atende à definição da norma e o arrendatário a mantém para obter renda ou valorização de capital. O direito de uso é então tratado como ativo desse grupo. A) Ativo imobilizado – bens em uso: não é a classificação prevista no item 8 para esse caso. B) Receita de arrendamento: é registro do arrendador, não do arrendatário. C) Ativo e passivo de arrendamento: é o tratamento do arrendamento financeiro, não a hipótese do item 8. D) Receita a realizar de arrendamento: é conta de controle da receita, sem relação com a classificação do direito do arrendatário. Referência: NBC TSP 06 – Propriedade para Investimento, item 8 Resolução comentada do VaiConcursos. Gabarito disponível Natureza patrimonial abrange as classes 1 a 4. No PCASP, a natureza patrimonial abrange as classes 1 (Ativo), 2 (Passivo e PL), 3 (Variações Patrimoniais Diminutivas) e 4 (Variações Patrimoniais Aumentativas). A) Controles devedores e credores pertencem à natureza de controle. B) Controles de aprovação e de execução do planejamento e orçamento são orçamentários. C) Incompleta, pois omite as VPDs e VPAs. E) Também incompleta, pois omite Ativo e Passivo. Referência: MCASP – PCASP Resolução comentada do VaiConcursos. Gabarito disponível Natureza das informações no PCASP. No PCASP, as contas são classificadas segundo a natureza da informação em orçamentária, patrimonial e de controle. Essa segregação evita que os registros orçamentários alterem os patrimoniais, e vice-versa. B, C, D, E) Misturam termos que não correspondem às três naturezas do PCASP (patrimonial, orçamentária e de controle). Referência: MCASP – PCASP Resolução comentada do VaiConcursos. Gabarito disponível Ativo intangível. A definição apresentada, de ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou de potencial de serviços, é a de ativo intangível. A) Ativo financeiro é monetário ou direito contratual. B) Ativo contingente é um possível ativo, dependente de evento futuro. D) Goodwill não é identificável separadamente. E) Resultado de exercício futuro não é ativo. Referência: CPC 04; MCASP Resolução comentada do VaiConcursos. Gabarito disponível Fixação da despesa. A fixação da despesa é o estágio em que as leis orçamentárias estabelecem os limites de gastos das entidades públicas, com base nas receitas previstas. A) Superavit ou deficit é resultado da comparação entre receita e despesa. C) Programação orçamentária e financeira é a etapa de distribuição temporal dos recursos. D) Licitação é o procedimento de contratação. E) O empenho é um estágio da execução da despesa. Referência: Lei 4.320/64 e orçamento público (despesa) Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Anistia. Anistia é o perdão de infrações cometidas anteriormente à vigência da lei que a concede, o que inclui o perdão das multas. Ela exclui o crédito tributário na parte relativa à penalidade e está entre as formas de renúncia do art. 14 da LRF. A) Remissão é o perdão do próprio crédito tributário. B) Crédito presumido é um benefício fiscal diferente. C) Subsídio não é o perdão de multa. E) Isenção dispensa o tributo, não perdoa multa por infração passada. Referência: LRF, art. 14; CTN (anistia) Resolução comentada do VaiConcursos. Gabarito disponível Transferência voluntária. A LRF (art. 25) define transferência voluntária como a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao SUS. A) Trata de recursos ao setor privado, regidos por outro artigo da LRF. B e D) Não são categorias da LRF. E) Constitucionais decorrem de determinação da Constituição, o contrário do que o enunciado descreve. Referência: LRF, Capítulo V (transferências voluntárias) Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível CPV e lucro líquido. CPV = 130.000 + 50.000 − 65.000 = 115.000. Receita líquida = 400.000 − 20% (80.000) = 320.000. Lucro bruto = 205.000. Despesas = 31.000 + 12.000 + 35.000 + 7.000 = 85.000. Resultado antes do IR/CSLL = 120.000. IR/CSLL (34%) = 40.800. Lucro líquido = 79.200. B, C, D, E) Têm CPV ou lucro líquido errados, por não aplicar corretamente a fórmula do CPV, os impostos sobre vendas ou as despesas. Referência: DRE; CPV = EI + Compras − EF Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Depreciação linear de 9 meses. Custo = 150.000 − 32.000 (ICMS recuperável) = 118.000. Valor residual = 5% × 150.000 = 7.500. Base depreciável = 110.500. Por 15 anos, são 7.366,67 por ano, ou 613,89 por mês. De abril a dezembro (9 meses): 5.525,00. A, B, C, D) Resultam de bases erradas, como ignorar o ICMS recuperável ou o residual, ou do período de uso. Por exemplo, 150.000/15 × 9/12 = 7.500, e 4.925 vem de outra base. Referência: CPC 27 (Ativo Imobilizado) Resolução comentada do VaiConcursos. Gabarito disponível Definição de receitas no CPC 00 (R2). Receitas são aumentos nos ativos ou reduções nos passivos que resultam em aumento do patrimônio líquido, exceto contribuições de detentores de direitos sobre o patrimônio. A) Troca os conceitos e fala em reduções de ativos. B e D) Descrevem despesas. E) É a definição genérica de elementos relacionados ao desempenho, não de receitas. Referência: CPC 00 (R2), Estrutura Conceitual Resolução comentada do VaiConcursos. Gabarito disponível Custo padrão corrente. O custo padrão corrente é a meta que a empresa fixa para o próximo período, levando em conta as deficiências existentes. Ele é difícil de atingir, mas não impossível, e isso o diferencia do padrão ideal. A) Custo atribuído não é o conceito descrito. C) Margem bruta é resultado, não custo-meta. D) ABC Cost é método de alocação por atividades. E) RKW é método de rateio de custos e despesas. Referência: Contabilidade de custos: custo padrão (ideal, corrente e estimado) Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponívelEsFCEx — Concurso de Admissão 2021 — Oficial do Quadro Complementar do Exército — Área: Ciências Contábeis — 003. Prova Objetiva — Versão A
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
__________ – de modo que os registros orçamentários não influenciem ou alterem os registros patrimoniais, e vice-versa.
Assinale a alternativa que completa corretamente a lacuna do texto.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
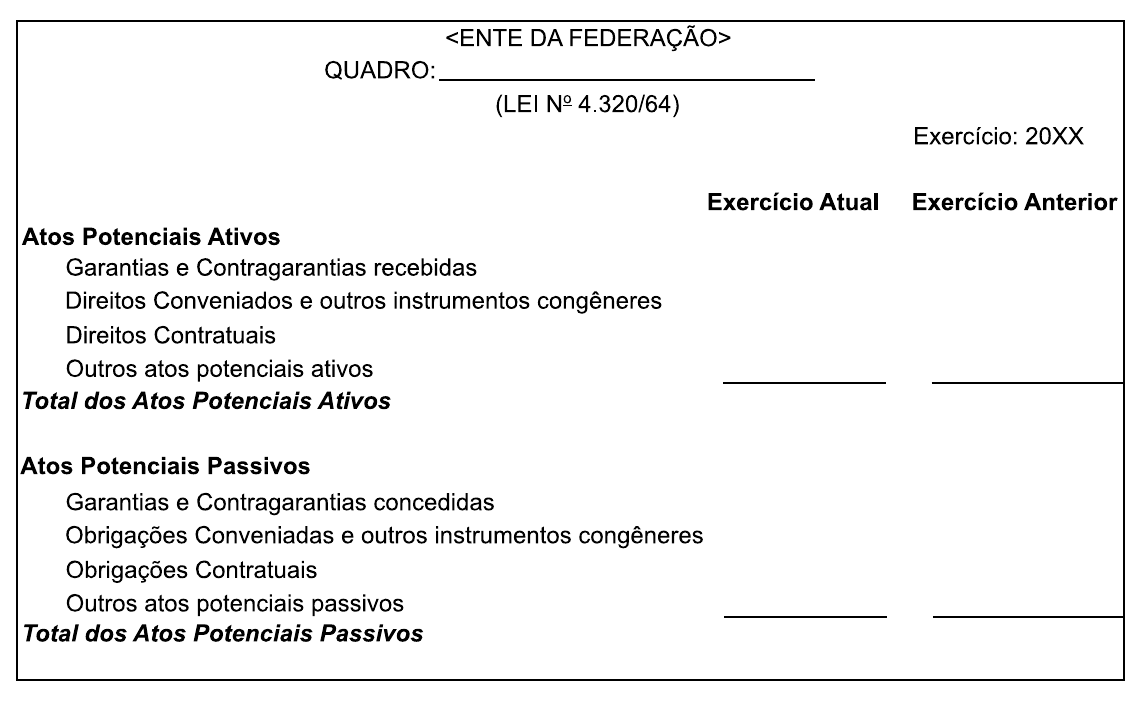
Considerando as normas contábeis aplicáveis segundo a Lei nº 4.320/64, bem como a abordagem contábil considerada no MCASP 8ª Edição, a figura representa o quadroResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
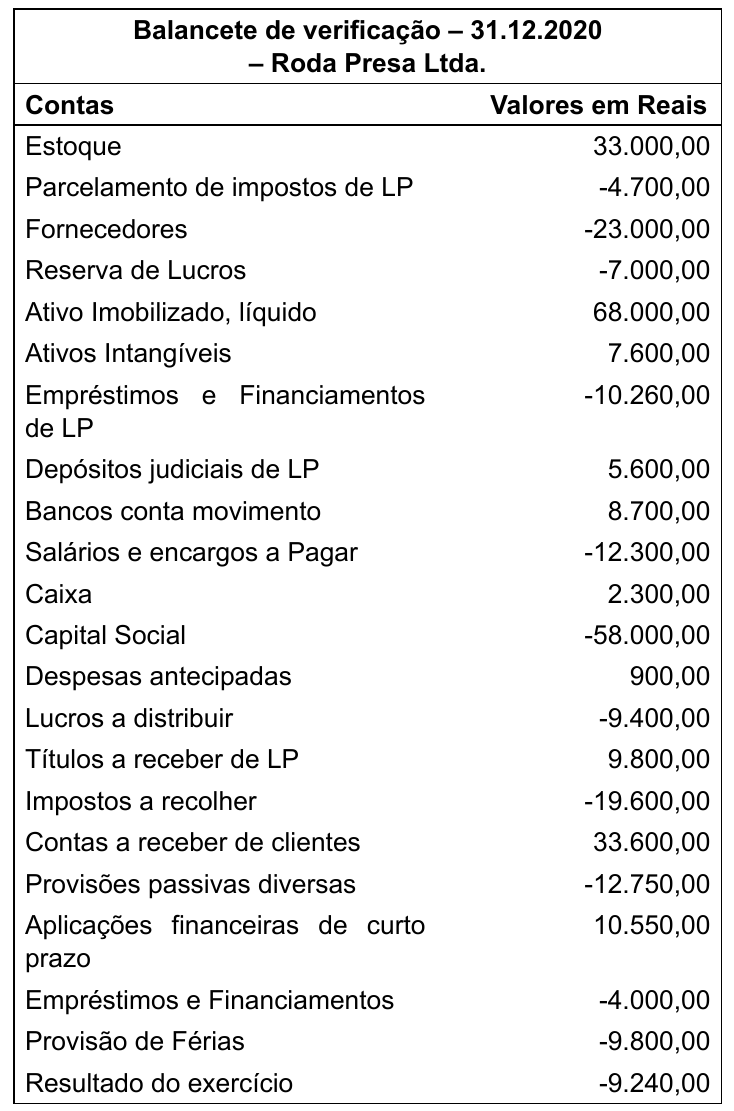
Nota: as rubricas de não circulante (LP), já estão identificadas.
Assinale a alternativa que apresenta o correto valor do capital circulante líquido da empresa, naquela data.
Sobre as contas de resultado:
• Receitas Bruta de Venda – R$ 400.000
• Impostos sobre vendas 20%.
• Despesas com salários – R$ 31.000.
• Despesas administrativas – R$ 12.000
• Despesas comerciais – R$ 35.000
• Despesas financeiras, líquidas R$ 7.000
Sobre a movimentação dos estoques:
• Estoques iniciais correspondem a R$ 130.000; Compras no período correspondem a R$ 50.000; e Estoques finais correspondem a R$ 65.000.
Sobre os impostos diretos:
• O Imposto de Renda e a Contribuição Social sobre o lucro líquido equivalem a 34%.
De acordo com os dados apresentados, o custo dos produtos vendidos do período e o lucro líquido são, respectivamente, em Reais:Resolução comentada
Análise das alternativas
Atenção para a correta sinalização das reduções ou aumentos de valores de acordo com a metodologia de DFC.
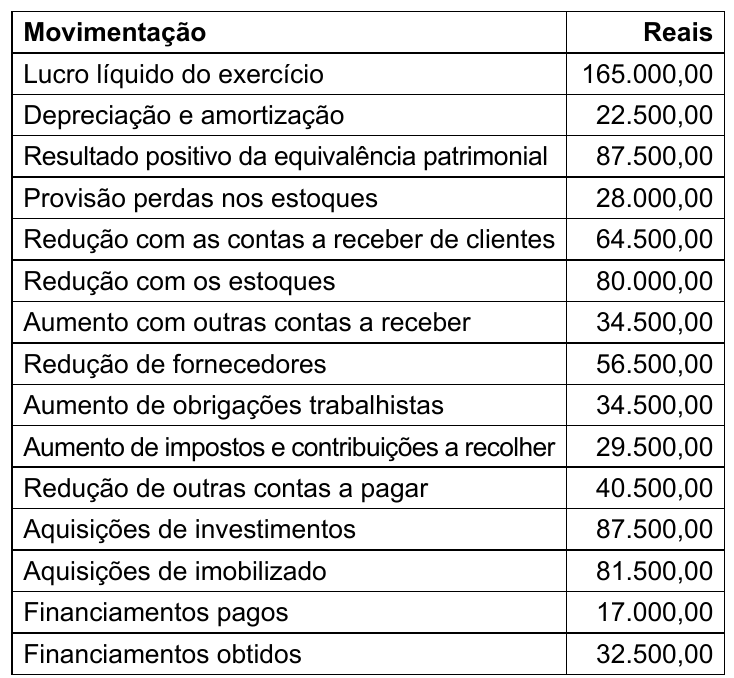
Assinale a alternativa que indica o valor, em reais, que representa o caixa líquido utilizado/obtido nas atividades operacionais.
Dados a serem considerados para o cálculo:
Classificação do bem: Máquinas e equipamentos.
Data de aquisição: 31 de março de 2020.
Valor de aquisição: R$ 150.000,00.
Valor do ICMS a recuperar: R$ 32.000,00.
Foi determinado por especialistas que valor de realização do bem ao final da vida útil é de 5% do valor bruto do bem e a vida útil estimada será de 15 anos.
O cálculo da depreciação é pelo método linear.
Forma de tributação: Lucro Real.
O valor da depreciação, em Reais, do período é:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
O texto refere-se a:Resolução comentada
Análise das alternativas
• Método de custeio: Absorção
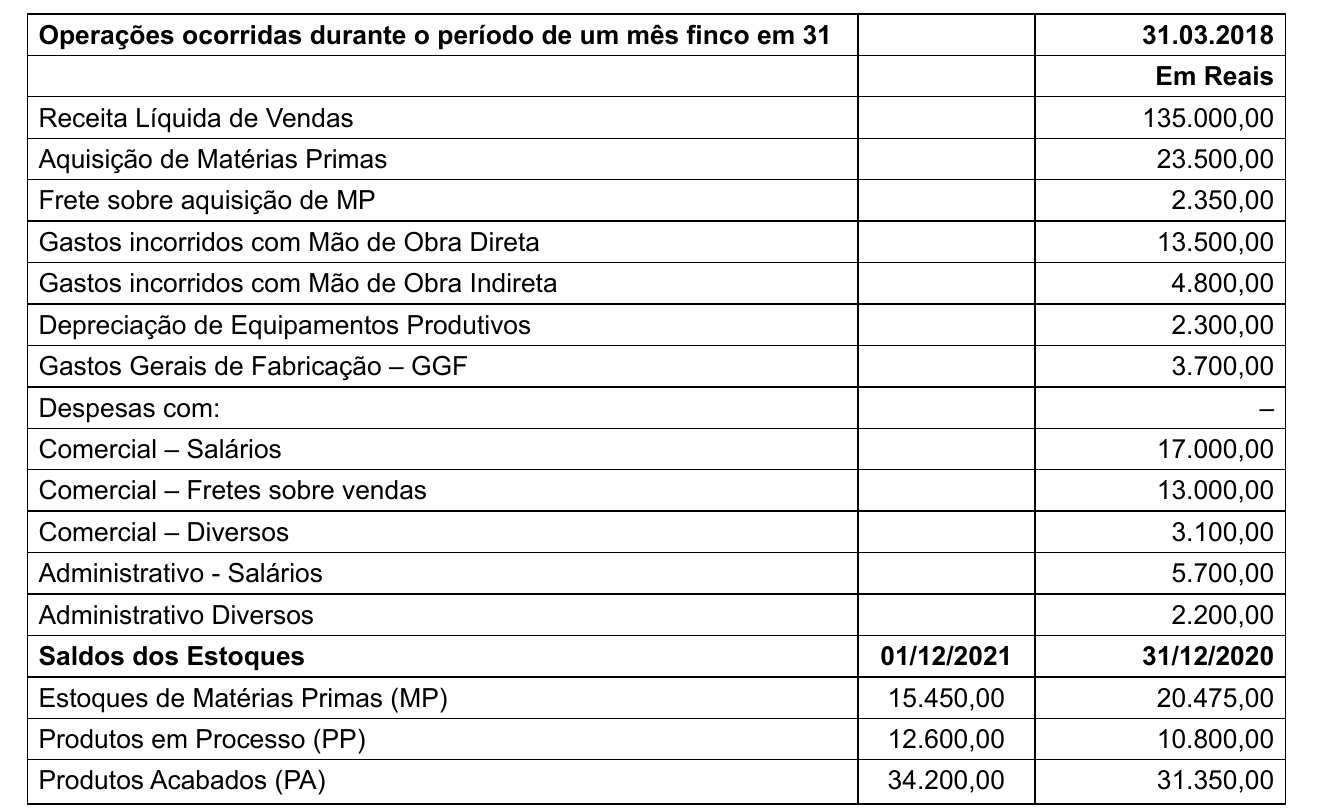
Assinale a alternativa que apresenta o valor correto, em Reais.
Com base em Assaf Neto (2020) e de acordo com a demonstração financeira hipotética a seguir, responda às questões de números 57 a 60.
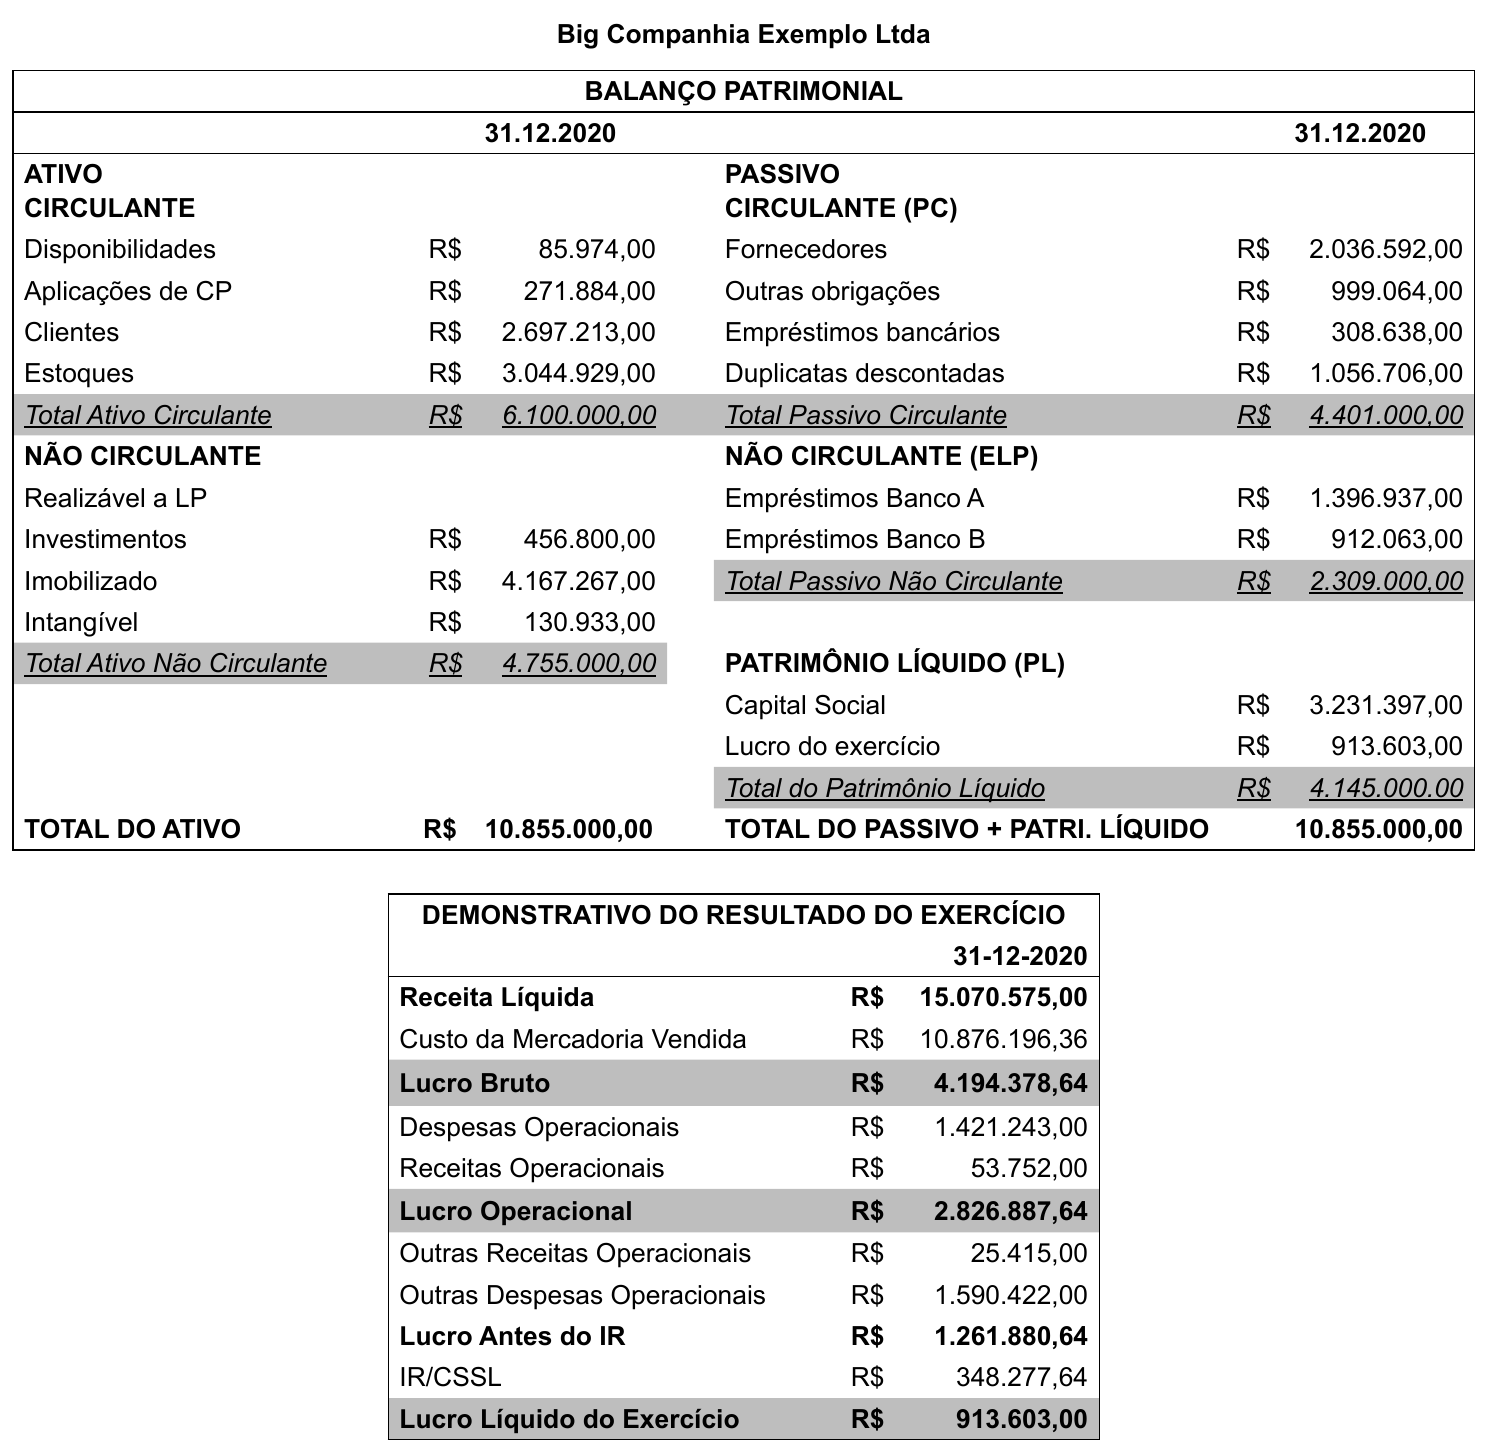
O índice de liquidez seca corresponde, em Reais, a:
Com base em Assaf Neto (2020) e de acordo com a demonstração financeira hipotética a seguir, responda às questões de números 57 a 60.
Assinale a alternativa que indica o índice % do retorno sobre o Patrimônio Líquido – RSPL.
Dado: Considerar o resultado, sem a casa decimal e não aplicar o critério de arredondamento.
Com base em Assaf Neto (2020) e de acordo com a demonstração financeira hipotética a seguir, responda às questões de números 57 a 60.
O índice de endividamento da empresa, em Reais, é
Com base em Assaf Neto (2020) e de acordo com a demonstração financeira hipotética a seguir, responda às questões de números 57 a 60.
Assinale a alternativa que apresenta o resultado do giro do ativo imobilizado.
Dado: Utilizar o critério de arredondamento do índice
Uma determinada Entidade Pública decidiu adotar voluntariamente as Normas Brasileiras de Contabilidade Técnica do Setor Público, seguindo, portanto, as disposições contidas na NBC-TSP 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erros. De acordo com a referida norma, a Entidade deve aplicar a mudança e os ajustes decorrentes dessa adoção, retrospectivamente. Isso significa, portanto, que a entidade deve
Diante das regras estabelecidas pelas normas brasileiras de contabilidade aplicáveis ao setor público, NBC-TSP 06 – item 8, assinale a alternativa correta sobre como pode ser a classificação e a contabilização do direito sobre propriedade mantida por arrendatário sob arrendamento mercantil operacional.
O Plano de Contas Aplicado ao Setor Público (PCASP) é divido em oito classes contábeis, classificadas segundo a natureza das informações. A natureza Patrimonial abrange as seguintes classes:
No que tange à segregação das informações orçamentárias e patrimoniais, no Plano de Contas Aplicável ao Setor Público – PCASP, as contas contábeis são classificadas segundo a natureza das informações que evidenciam:
Um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou potencial de serviços, é definido como
Quanto às despesas orçamentárias, os limites de gastos, incluídos nas leis orçamentárias com base nas receitas previstas, a serem efetuados pelas entidades públicas, referem-se a:
Observe a figura a seguir.
Sobre a renúncia da receita, abarcada no artigo 14 da Lei de Responsabilidade Fiscal, o perdão da multa que visa excluir o crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu é definido como:
Para efeito da Lei de Responsabilidade Fiscal, em seu capítulo V, a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde, é entendida por
Considere o balancete de verificação em 31.12.2020 (valores hipotéticos), da Empresa Roda Presa Ltda.
Considere as informações fornecidas a seguir.
Considere as movimentações contábeis entre os balanços patrimoniais levantados em 31 de dezembro de 2019 e de 2020, da Companhia ABC Ltda., para a preparação de uma demonstração de fluxo de caixa (DFC) – método indireto, conforme segue.
Calcule a depreciação do período, encerrado em 31.12.2020, utilizando os dados fornecidos a seguir, em concordância com o pronunciamento contábil CPC-27 – Imobilizado.
O Comitê de Pronunciamentos Contábeis emitiu o CPC 00 (R2) e definiu Receitas como
É o valor que a empresa fixa como meta para o próximo período para um determinado produto ou serviço, mas com a diferença de levar em conta as deficiências sabidamente existentes em termos de qualidade de materiais, mão de obra, equipamentos, fornecimento de energia e etecetera. É um valor que a empresa considera difícil de ser alcançado, mas não impossível.
Calcule o custo dos produtos vendidos, para o mês de dezembro de 2020, a partir dos dados das operações, que a empresa Apura Tudo Ltda., forneceu a seguir.
Texto-base:
Texto-base:
Texto-base:
Texto-base: