← Voltar para a lista de provas Exército Brasileiro — Escola de Saúde e Formação Complementar do Exército (ESFCEx) · Oficial do Quadro Complementar do Exército 60 questões nesta prova · página 2 de 3 · 60 com gabarito Gabarito disponível Livre iniciativa/concorrência e defesa do consumidor são fundamentos da LGPD. O art. 2º da LGPD inclui entre os fundamentos a livre iniciativa, a livre concorrência e a defesa do consumidor. A alternativa D traz dois deles. A) Saúde mental não é fundamento. B) Ceticismo digital não é fundamento. C) Burocratização não é fundamento. E) Autodeterminação dos povos não consta; o fundamento é autodeterminação informativa. Referência: Lei nº 13.709/2018, art. 2º. Resolução comentada do VaiConcursos. Gabarito disponível Ambiente de controle: comprometimento com integridade e valores éticos. O primeiro princípio do componente Ambiente de Controle do COSO é a demonstração de comprometimento com a integridade e os valores éticos. A) Avaliação de riscos. B) Avaliação de riscos (mudanças significativas). D) Atividades de monitoramento. E) Informação e comunicação. Referência: COSO ICIF 2013, princípio 1. Resolução comentada do VaiConcursos. Gabarito disponível LC 123/2006: compensação apenas de créditos do mesmo ente e mesmo tributo, segundo o gabarito. Segundo o gabarito, é permitida a compensação tão somente de créditos para extinção de débitos para com o mesmo ente federado e relativos ao mesmo tributo no Simples Nacional. Trata-se da alternativa E. A) A cessão de créditos é vedada. B) É vedado aproveitamento de créditos não apurados no Simples, inclusive de natureza não tributária. C) Há previsão de reparcelamento, com condições. D) Os créditos apurados no Simples não podem ser usados para extinguir outros débitos com as Fazendas, contrariando a regra. Referência: Lei Complementar nº 123/2006 (compensação no Simples Nacional). Resolução comentada do VaiConcursos. Gabarito disponível Autarquias e fundações públicas possuem personalidade jurídica própria na Administração Indireta. A Administração Indireta é composta por entidades com personalidade jurídica própria: autarquias, fundações públicas, empresas públicas e sociedades de economia mista. A alternativa E é a única com apenas entidades desse grupo. A) Presidência da República é órgão da Administração Direta. B) Ministérios são órgãos da direta. C) A Secretaria do Tesouro Nacional é órgão. D) Ministérios são órgãos da direta, sem personalidade própria. Referência: Decreto-Lei nº 200/1967, art. 4º. Resolução comentada do VaiConcursos. Gabarito disponível Princípio da unidade: cada ente deve ter um só orçamento. O princípio da unidade estabelece que cada unidade governamental deve possuir apenas um orçamento, evitando a existência de orçamentos paralelos. A) Universalidade exige que todas as receitas e despesas constem do orçamento. C) Competência não é princípio orçamentário clássico nesse sentido. D) Anualidade refere-se ao período de vigência. E) Exclusividade veda matéria estranha à previsão da receita e fixação da despesa. Referência: Lei nº 4.320/1964, art. 2º; CF/88, art. 165, §8º. Resolução comentada do VaiConcursos. Gabarito disponível Classificação por origem estima e acompanha o comportamento da arrecadação de cada modalidade. Segundo o gabarito, a classificação por origem (natureza) de receita serve para estimar e acompanhar o comportamento da arrecadação de cada modalidade de receita orçamentária. B) Descreve a classificação por fonte/destinação de recursos. C) Descreve a classificação institucional. D) Atividades operacionais, de investimento e financiamento pertencem à DFC. E) Empenho, liquidação e pagamento são estágios da despesa. Referência: Manual de Contabilidade Aplicada ao Setor Público, receita. Resolução comentada do VaiConcursos. Gabarito disponível PLDO federal: encaminhamento até 15 de abril (ADCT), mas gabarito indica 30 de abril do exercício anterior. O gabarito oficial é C, que prevê o encaminhamento até 30 de abril do exercício anterior ao da LDO. A banca adotou essa data. A) e B) indicam 31 de março, que não corresponde ao gabarito. D) e E) referem-se a outras datas incorretas (30/04 do mesmo exercício; 31/08 é prazo do PLOA). Referência: CF/88, art. 35, §2º, II, ADCT; gabarito da banca. Resolução comentada do VaiConcursos. Gabarito disponível Não se admitem emendas que concedam dotação para início de obra com projeto não aprovado. O art. 33 da Lei 4.320/64 veda emendas que concedam dotação para início de obra cujo projeto não esteja aprovado pelos órgãos competentes. Esse é o caso da alternativa D. A) A lei veda dotação para serviços não criados, não os já criados. B) A vedação é para dotação superior aos quantitativos prefixados, não inferior. C) Não está na lista do art. 33. E) A vedação é de dotação para despesa de custeio acima do solicitado, não a manutenção. Referência: Lei nº 4.320/1964, art. 33. Resolução comentada do VaiConcursos. Gabarito disponível Aprovação do orçamento: decretação do Legislativo, sanção do Executivo e promulgação. Conforme o gabarito, a formalização da aprovação ocorre pela decretação do Legislativo, sanção do Executivo e promulgação por um ou outro Poder. É a sequência clássica descrita na doutrina para a formalização de lei. B) Troca promulgação por mera publicação. C) Medida provisória não é ato de aprovação do orçamento. D) Inverte competências, atribuindo promulgação ao Legislativo e publicação ao Judiciário. E) Instrução normativa não integra o processo legislativo. Referência: Doutrina de processo legislativo orçamentário; CF/88. Resolução comentada do VaiConcursos. Gabarito disponível As modalidades de emenda à despesa: remanejamento, apropriação e cancelamento. Segundo o gabarito, as emendas à despesa classificam-se em emendas de apropriação (acrescentam recursos), de remanejamento e de cancelamento. Essas são as três modalidades. A) Preliminar, setorial e final não são modalidades. C) Adição e suplementação não são as modalidades consagradas. D) Empenho, liquidação e pagamento são estágios da despesa. E) Lançamento, previsão e arrecadação são estágios da receita. Referência: Resoluções do Congresso Nacional sobre apreciação do orçamento; doutrina. Resolução comentada do VaiConcursos. Gabarito disponível Transferências do exterior são Transferências Correntes. Na classificação por natureza da receita, as Transferências Correntes incluem as transferências da União, estados, municípios, multigovernamentais, instituições privadas, exterior, pessoas e convênios. Logo, as transferências do exterior são o exemplo correto. A) Cessões de direitos integram Receitas Patrimoniais/Outras. B) Contribuições sociais são Receitas de Contribuições. C) Serviços administrativos e gerais compõem a Receita de Serviços. D) Multas administrativas são Outras Receitas Correntes. Referência: Manual de Receitas / MTO – classificação por natureza da receita. Resolução comentada do VaiConcursos. Gabarito disponível Fato gerador anual: previsão da receita é realizada no orçamentário (D Receita a realizar / C Receita realizada), segundo o gabarito. Conforme o gabarito, o registro no sistema orçamentário é feito com débito em Receita a realizar e crédito em Receita realizada. Os registros patrimoniais (créditos a receber, VPA) pertencem ao sistema patrimonial. A), B) e E) envolvem VPA ou créditos a receber (sistema patrimonial), contrariando o pedido de registro no sistema orçamentário. D) é do sistema de controle (disponibilidade de recursos), não do orçamentário de receita. Referência: MCASP – PCASP, receita orçamentária. Resolução comentada do VaiConcursos. Gabarito disponível Crédito presumido neutraliza efeito da recuperação de imposto nas etapas seguintes. O crédito presumido é um benefício fiscal em que se atribui ao contribuinte valor de crédito de imposto não cobrado/neutralizando o efeito da isenção nas etapas posteriores da cadeia, sem prejudicar a não cumulatividade. A descrição do enunciado corresponde a esse conceito. A) Anistia perdoa infrações. B) Evasão fiscal é ilícito para fugir do tributo. C) Isenção exclui o crédito tributário e não tem esse mecanismo de neutralização. D) Remissão é perdão do crédito tributário. Referência: CTN (isenção, anistia, remissão); doutrina sobre não cumulatividade. Resolução comentada do VaiConcursos. Gabarito disponível Transferências voluntárias: receita orçamentária reconhecida no efetivo ingresso. Pelo regime orçamentário, a receita é reconhecida na arrecadação (regime de caixa, art. 35 da Lei 4.320/64). Nas transferências voluntárias, o reconhecimento orçamentário se dá no efetivo ingresso do recurso, e não na assinatura do convênio. B) A prestação de contas é posterior e não define reconhecimento. C) A assinatura do convênio gera mera expectativa/controle. D) A publicação de emenda parlamentar não é ingresso. E) O recebimento da nota de empenho pelo chefe do Executivo não é fato de reconhecimento da receita. Referência: Lei nº 4.320/1964, art. 35, I; MCASP. Resolução comentada do VaiConcursos. Gabarito disponível Operação de crédito: no sistema patrimonial reconhece-se crédito em empréstimos (passivo). Pelo gabarito, a contratação da operação de crédito gera, no sistema patrimonial, um registro a crédito na conta de empréstimos (obrigação do ente), em contrapartida do ativo a receber. Assim, o reconhecimento é um crédito de empréstimos. A) e E) são contas do sistema orçamentário (despesa/crédito empenhado), não do patrimonial. C) é conta de controle da disponibilidade de recursos, do sistema de controle. D) Caixa só é creditado em saída de recursos, o que não ocorre na contratação. Referência: MCASP – PCASP, operações de crédito. Resolução comentada do VaiConcursos. Gabarito disponível Contribuição dos proprietários = entrada de recursos de partes externas que estabelece ou aumenta participação no PL. Na estrutura conceitual (NBC TSP EC), contribuições dos proprietários são entradas de recursos para a entidade, feitas por partes externas, que estabelecem ou aumentam sua participação no patrimônio líquido. A alternativa D reproduz esse conceito. A) e B) tratam de VPA por receitas com/sem contraprestação, que não são contribuições dos proprietários. C) descreve a distribuição aos proprietários (saída de recursos), conceito oposto. E) mistura conceito de receita realizada, que não se relaciona ao conceito. Referência: NBC TSP Estrutura Conceitual. Resolução comentada do VaiConcursos. Gabarito disponível VPD reconhecida antes da liquidação da despesa orçamentária: 13º salário (competência). Pelo regime de competência, a parcela do 13º salário (e das férias) é reconhecida como VPD mensalmente, à medida que o serviço do servidor é prestado, antes de a despesa orçamentária ser liquidada/paga. Assim, a VPD precede a liquidação orçamentária. A) Arrecadação de tributo é receita orçamentária/ingresso, não VPD. C) Recebimento pela venda de serviços envolve VPA/ingresso, não VPD. D) A perda por ajuste ao valor recuperável é VPD sem relação com liquidação de despesa orçamentária (não há despesa orçamentária associada). E) Fato gerador de tributo gera VPA (crédito tributário), não VPD. Referência: MCASP – Variações Patrimoniais Diminutivas (regime de competência); NBC TSP. Resolução comentada do VaiConcursos. Gabarito disponível Entre as bases de mensuração de ativos no setor público estão o preço líquido de venda e o valor em uso. A Estrutura Conceitual das NBC TSP trata, para ativos, do custo histórico, valor de mercado, custo de reposição, preço líquido de venda e valor em uso. A alternativa A traz duas dessas bases. B) Errada: custo de liberação e custo de cumprimento são bases para passivos. C) Errada: custo de cumprimento é de passivos. D) Errada: custo de liberação é de passivos. E) Errada: custo de cumprimento é de passivos. Referência: NBC TSP Estrutura Conceitual (mensuração de ativos e passivos). Resolução comentada do VaiConcursos. Gabarito disponível Munição é estoque, por ser consumida; tanques de guerra são imobilizado, por serem bens duráveis. Pelo critério patrimonial, a munição é material de consumo e se esgota no uso, por isso é classificada como estoque. Tanques de guerra são bens tangíveis duráveis, usados de forma continuada, e compõem o imobilizado. A) Errada: tanques não são estoque. B) Errada: inverte a classificação. D) Errada: despesa liquidada/realizada são estágios da despesa orçamentária, não classificações de ativo. E) Errada: munição não é bem durável. Referência: MCASP e NBC TSP 07 (imobilizado) e NBC TSP 04 (estoques). Resolução comentada do VaiConcursos. Gabarito disponívelEsFCEx — Concurso de Admissão 2023 — Curso de Formação de Oficiais do Quadro Complementar — Área: Ciências Contábeis — 004. Prova Objetiva — Versão A
Resolução comentada
Análise das alternativas
Assinale a alternativa que apresenta aspectos relacionados ao princípio de ambiente de controle.Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
No que tange à classificação por origens de receita, é correto afirmar que essa classificaçãoResolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Os dados que seguem devem ser usados para responder às questões de números 40 e 41.
Um ente público publicou as seguintes transações econômicas retiradas da sua Demonstração do Fluxo de Caixa:
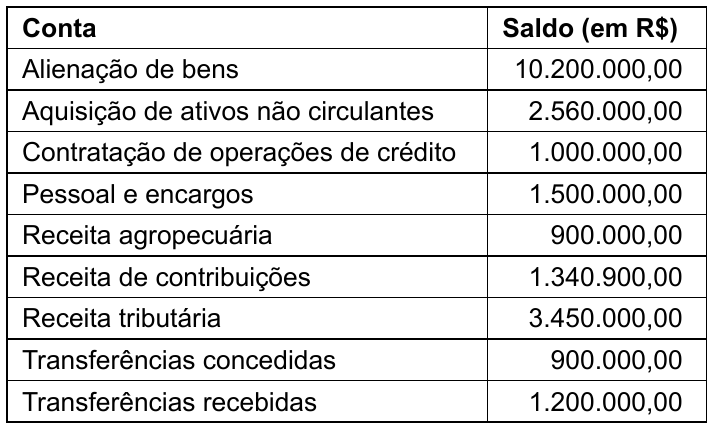
O fluxo de caixa líquido das atividades operacionais do ente, totalizou, em R$:
Assinale a alternativa que contém dois fundamentos da proteção de dados, conforme a Lei Geral de Proteção de Dados (LGPD) e suas alterações.
O COSO – Committee of Sponsoring Organizations of the Treadway Commission, em sua estrutura conceitual, apresenta os princípios para uma análise integrada dos controles internos.
Conforme a Lei Complementar nº 123/2006, assinale a alternativa correta.
Assinale a alternativa que apresenta categorias de entidades, dotadas de personalidade jurídica própria, da Administração Indireta.
O princípio orçamentário que preconiza que cada unidade governamental deve possuir apenas um orçamento é o da
Dois são os critérios classificatórios na natureza das receitas públicas: as categorias econômicas e as origens da receita. Em relação às categorias econômicas, as receitas podem ser correntes e de capital.
Na esfera federal, o projeto de lei de diretrizes orçamentárias deverá ser encaminhado até
Conforme preconiza a Lei nº 4.320/64, não serão admitidas ao projeto de lei do orçamento emendas que visem
A aprovação do Orçamento é formalizada por
Assinale a alternativa que apresenta as três modalidades de emenda à despesa no projeto de lei orçamentária.
São exemplos de Transferências Correntes:
O fato gerador de um determinado tributo ocorre todo dia 01 de janeiro de cada ano. Considerando que a estimativa de arrecadação é de R$ 67.000.000,00, assinale a alternativa que contém o registro contábil desse fato no sistema contábil orçamentário do ente.
O montante de imposto cobrado na operação anterior que objetiva neutralizar o efeito da recuperação dos impostos não cumulativos pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria é o conceito de
Do ponto de vista orçamentário, o ente recebedor de recursos por meio de cooperação, auxílio ou assistência financeira de transferências voluntárias deverá reconhecer a receita no momento
Um determinado ente da federação hipotético contratou operações de crédito no valor de R$ 14.500.000,00 em 03 de março de 2023. É correto afirmar que deverá ser reconhecido no sistema patrimonial do ente, no momento do empenho dessa operação,
No setor público, o conceito de contribuição dos proprietários corresponde à
Assinale a alternativa que apresenta um exemplo de reconhecimento de uma variação patrimonial diminutiva antes da liquidação da despesa orçamentária no setor público.
Assinale a alternativa que apresenta a base para mensuração de ativos no setor público.
Munição e tanques de guerra são, do ponto de vista contábil patrimonial, respectivamente,
Texto-base: