← Voltar para a lista de provas Exército Brasileiro — Escola de Saúde e Formação Complementar do Exército (ESFCEx) · Oficial do Quadro Complementar do Exército 60 questões nesta prova · página 3 de 3 · 60 com gabarito Gabarito disponível Gabarito disponível Gerente com controle sobre custos e receitas, mas não sobre investimentos, comanda um centro de lucros. No centro de lucros o gestor responde por receitas e custos, ou seja, pelo resultado. Já o centro de investimentos também controla os ativos investidos, o que não ocorre aqui. A) Errada: "centro de desempenho" não é a classificação padrão. B) Errada: o gestor do centro de investimentos controla também os ativos. C) Errada: não é a classificação do enunciado. E) Errada: o centro de custos controla apenas custos, sem receitas. Referência: Contabilidade gerencial: centros de responsabilidade. Resolução comentada do VaiConcursos. Gabarito disponível Custo que pode ser eliminado ao se escolher uma alternativa é custo evitável. Custo evitável é aquele que deixa de existir caso uma alternativa seja adotada em detrimento de outra. Por isso é relevante na tomada de decisão. A) Errada: "custo fidedigno" não é conceito dessa classificação. B) Errada: custo fixo se define pela relação com o volume, não por ser eliminável. D) Errada: custo perdido (afundado) já ocorreu e não pode ser revertido. E) Errada: custo relevante é o que difere entre as alternativas, mas o conceito que o enunciado define é o evitável. Referência: Contabilidade de custos: custos para decisão. Resolução comentada do VaiConcursos. Gabarito disponível Se custo primário = custo de transformação, o material direto é igual ao CIF; com CIF = 3 × MOD, resulta MD = 150.000. Custo primário = MD + MOD = 200.000. Custo de transformação = MOD + CIF = 200.000. Logo, MD = CIF = 3 × MOD. Substituindo, 3 × MOD + MOD = 200.000, então MOD = 50.000 e MD = 150.000. B) Errada: é o valor da MOD. C) Errada: é o total do custo primário. D) Errada: não satisfaz as equações. E) Errada: o MD não é nulo, pois é parte do custo primário. Referência: Contabilidade de custos: custos primários e de transformação. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível PE contábil em reais = gastos fixos ÷ índice da margem de contribuição. PE = 845.000 ÷ 0,40 = 2.112.500. Esse é o faturamento em que a margem de contribuição cobre exatamente os gastos fixos, com lucro zero. A) e B) Errada: não decorrem da fórmula. C) Errada: não resulta da divisão correta. E) Errada: seria o PE se a margem fosse 100%, o que não é o caso. Referência: Contabilidade de custos: análise Custo-Volume-Lucro. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível Gabarito disponível A reserva legal é limitada a 20% do capital social realizado, e o saldo existente reduz o valor a constituir. O capital realizado é 800.000 − 120.000 = 680.000, e 20% desse valor é 136.000. Como a reserva já é de 130.000, só cabem mais 6.000. Os 5% do lucro seriam 5.000 se não houvesse esse teto, que então limitaria só o excedente. Logo, o valor a constituir é 6.000, conforme o gabarito. B) Errada: não corresponde ao cálculo. C) Errada: seria constituir o lucro inteiro. D) Errada: equivale a 10% do lucro, sem base legal. E) Errada: ainda há espaço para constituir reserva até o limite. Referência: Lei 6.404/76, art. 193. Resolução comentada do VaiConcursos. Gabarito disponível Captação líquida = valor nominal + prêmio − custo de emissão. Valor nominal: 3.000 × 500 = 1.500.000. Prêmio de 3%: 45.000. Custo de 4% sobre o nominal: 60.000. Captação líquida: 1.500.000 + 45.000 − 60.000 = 1.485.000. A) Errada: ignora a emissão. B) Errada: soma o prêmio mas esquece o custo. C) Errada: considera apenas o valor nominal. D) Errada: desconta o custo mas ignora o prêmio. Referência: CPC 48 / CPC 08 (custos de transação e prêmio na emissão de títulos de dívida). Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível A compra de ações próprias é debitada em Ações em Tesouraria pelo custo total, incluindo os custos de transação, contra Bancos. Valor da operação: 5.000 × 5,60 = 28.000. Custos de transação: 5% × 28.000 = 1.400. Total: 29.400. Na recompra, debita-se Ações em Tesouraria (redutora do PL) e credita-se Bancos. A reserva estatutária apenas lastreia a operação, ou seja, restringe o saldo, e não é debitada nesse momento. A) Errada: debita a reserva e não registra a conta de tesouraria. C) Errada: não há contrapartida em caixa e a reserva não é consumida na recompra. D) e E) Errada: usam 28.000 (sem os custos) e creditam Capital Social, o que não ocorre na recompra. Referência: Lei 6.404/76 (ações em tesouraria) e CPC 25/CPC 39 (custos de transação). Resolução comentada do VaiConcursos.EsFCEx — Concurso de Admissão 2023 — Curso de Formação de Oficiais do Quadro Complementar — Área: Ciências Contábeis — 004. Prova Objetiva — Versão A
Os dados que seguem devem ser usados para responder às questões de números 40 e 41.
Um ente público publicou as seguintes transações econômicas retiradas da sua Demonstração do Fluxo de Caixa:
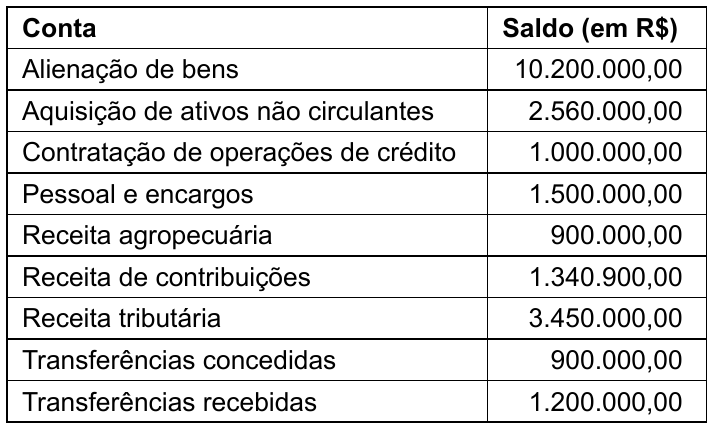
O fluxo de caixa líquido das atividades de investimento do ente, totalizou, em R$:Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Resolução comentada
Análise das alternativas
Os dados a seguir serão utilizados para responder às questões de números 45 a 48.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
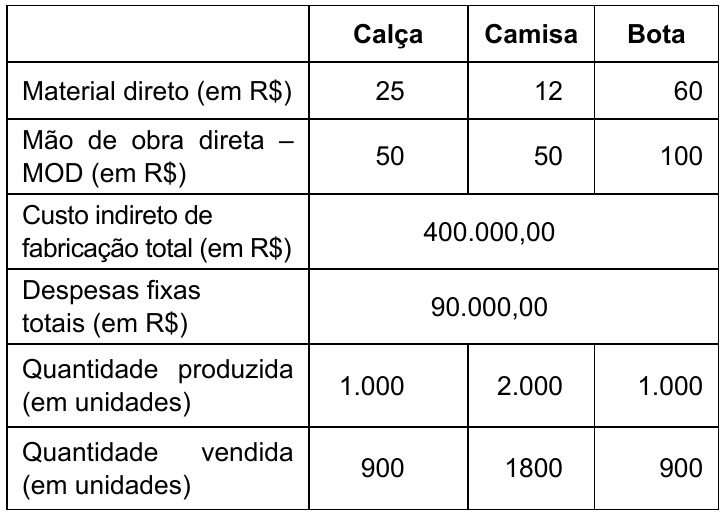
Sabe-se que a MOD e o material direto são custos variáveis e os custos indiretos de fabricação, fixos.
Considerando essas informações, apresente o custo pelo custeio por absorção da camisa, em R$.
Os dados a seguir serão utilizados para responder às questões de números 45 a 48.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
Sabe-se que a MOD e o material direto são custos variáveis e os custos indiretos de fabricação, fixos.
A margem de contribuição unitária da calça, totalizou, em R$ o valor de:
Os dados a seguir serão utilizados para responder às questões de números 45 a 48.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
Sabe-se que a MOD e o material direto são custos variáveis e os custos indiretos de fabricação, fixos.
A margem de contribuição total da indústria totalizou, em R$, o valor de:
Os dados a seguir serão utilizados para responder às questões de números 45 a 48.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
Sabe-se que a MOD e o material direto são custos variáveis e os custos indiretos de fabricação, fixos.
O resultado líquido do período totalizou, em R$:Resolução comentada
Análise das alternativas
Os dados a seguir serão utilizados para responder às questões de números 50 a 52.
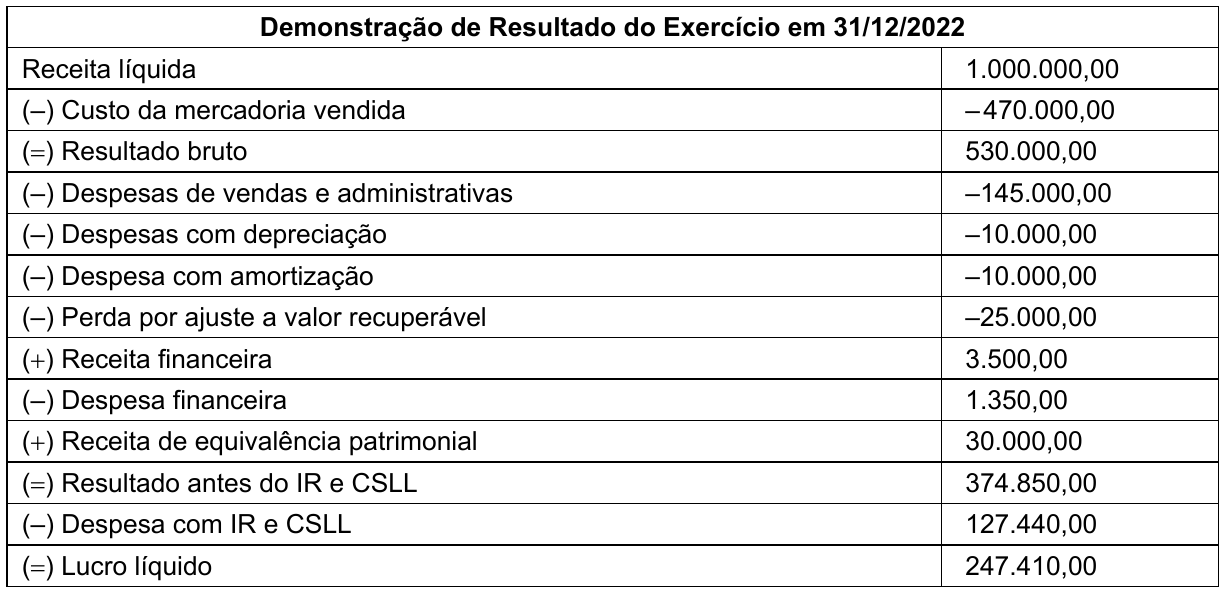
A Cia Alpha adquiriu à vista 80% do patrimônio líquido de Beta por R$ 2.000.000,00 em 01.01.2022. Em 31.12.2021, o patrimônio líquido contábil de Beta era 1.500.000,00.
Sabe-se que a Cia Alpha contratou avaliadores externos para emissão de laudo de avaliação de empresas. Os avaliadores estimaram que o patrimônio líquido de Cia Beta a valor de mercado era de R$ 1.900.000,00. Adicionalmente, os avaliadores externos identificaram que a diferença entre o valor de mercado e o valor contábil se deu em virtude de um terreno existente em Beta.
No dia 07 de junho de 2022, Beta vendeu para Alpha mercadorias pelo preço de R$ 590.000,00. Sabe-se que essas mercadorias estavam registradas em Beta pelo valor de R$ 200.000,00.
Em 10 de outubro de 2022, Alpha vendeu 60% das mercadorias adquiridas de Beta por R$ 600.000,00.
Em 31 de dezembro de 2022, Beta apurou lucro contábil de R$ 1.000.000,00 e reconheceu valorização de R$ 50.000,00 em virtude de marcação a mercado de instrumentos financeiros mensurados a valor justo para outros resultados abrangentes.
Sobre essa operação de aquisição de controle, é correto afirmar que Alpha, em 01.01.2022 registrará
Os dados a seguir serão utilizados para responder às questões de números 50 a 52.
A Cia Alpha adquiriu à vista 80% do patrimônio líquido de Beta por R$ 2.000.000,00 em 01.01.2022. Em 31.12.2021, o patrimônio líquido contábil de Beta era 1.500.000,00.
Sabe-se que a Cia Alpha contratou avaliadores externos para emissão de laudo de avaliação de empresas. Os avaliadores estimaram que o patrimônio líquido de Cia Beta a valor de mercado era de R$ 1.900.000,00. Adicionalmente, os avaliadores externos identificaram que a diferença entre o valor de mercado e o valor contábil se deu em virtude de um terreno existente em Beta.
No dia 07 de junho de 2022, Beta vendeu para Alpha mercadorias pelo preço de R$ 590.000,00. Sabe-se que essas mercadorias estavam registradas em Beta pelo valor de R$ 200.000,00.
Em 10 de outubro de 2022, Alpha vendeu 60% das mercadorias adquiridas de Beta por R$ 600.000,00.
Em 31 de dezembro de 2022, Beta apurou lucro contábil de R$ 1.000.000,00 e reconheceu valorização de R$ 50.000,00 em virtude de marcação a mercado de instrumentos financeiros mensurados a valor justo para outros resultados abrangentes.
O resultado da equivalência patrimonial em Beta registrado em Alpha em 31.12.2022, em R$ foi de:
Os dados a seguir serão utilizados para responder às questões de números 50 a 52.
A Cia Alpha adquiriu à vista 80% do patrimônio líquido de Beta por R$ 2.000.000,00 em 01.01.2022. Em 31.12.2021, o patrimônio líquido contábil de Beta era 1.500.000,00.
Sabe-se que a Cia Alpha contratou avaliadores externos para emissão de laudo de avaliação de empresas. Os avaliadores estimaram que o patrimônio líquido de Cia Beta a valor de mercado era de R$ 1.900.000,00. Adicionalmente, os avaliadores externos identificaram que a diferença entre o valor de mercado e o valor contábil se deu em virtude de um terreno existente em Beta.
No dia 07 de junho de 2022, Beta vendeu para Alpha mercadorias pelo preço de R$ 590.000,00. Sabe-se que essas mercadorias estavam registradas em Beta pelo valor de R$ 200.000,00.
Em 10 de outubro de 2022, Alpha vendeu 60% das mercadorias adquiridas de Beta por R$ 600.000,00.
Em 31 de dezembro de 2022, Beta apurou lucro contábil de R$ 1.000.000,00 e reconheceu valorização de R$ 50.000,00 em virtude de marcação a mercado de instrumentos financeiros mensurados a valor justo para outros resultados abrangentes.
O saldo de participação em controlada no Balanço Patrimonial de Alpha relativa ao exercício de 2022 foi, em R$, de:
Os dados a seguir serão utilizados para responder às questões de números 53 a 56.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
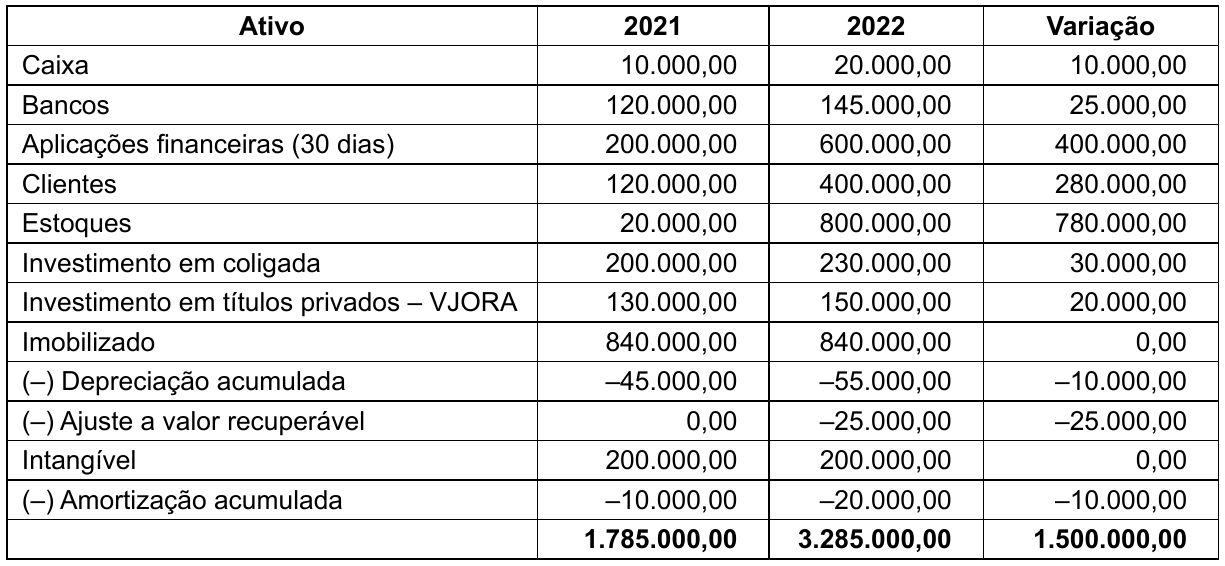
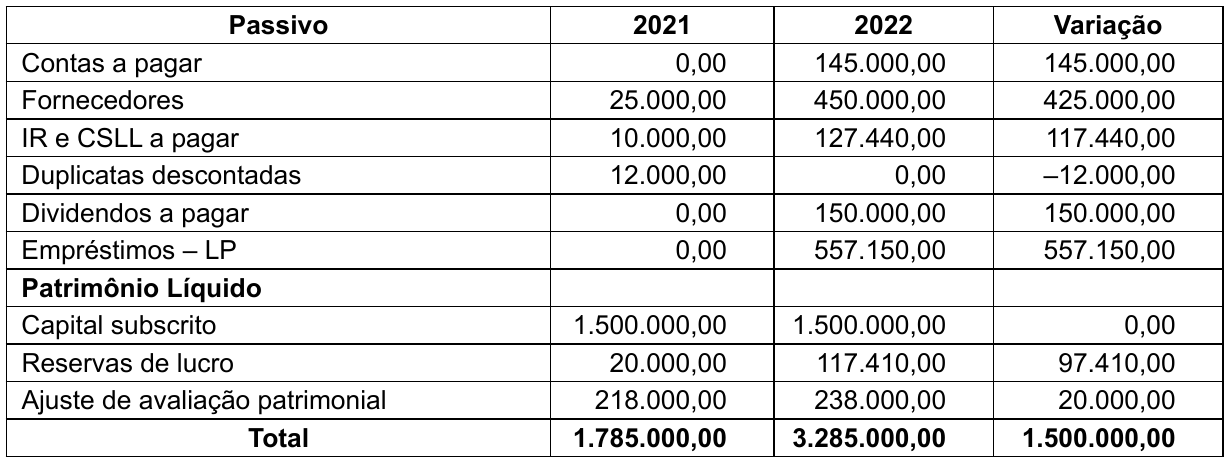
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
O Fluxo de Caixa gerado/consumido pelas atividades operacionais, em módulo e em R$, foi de:
Os dados a seguir serão utilizados para responder às questões de números 53 a 56.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
O Fluxo de Caixa gerado/consumido pelas atividades de investimentos, em módulo e em R$, foi de:
Os dados a seguir serão utilizados para responder às questões de números 53 a 56.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
Sobre a Cia Fardada, é possível afirmar que
Os dados a seguir serão utilizados para responder às questões de números 53 a 56.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
O índice de liquidez corrente em 2022 e o de 2021 foram, respectivamente, em R$ de:Resolução comentada
Análise das alternativas
Os dados a seguir serão utilizados para responder às questões de números 58 e 59.
Uma sociedade anônima hipotética emitiu 3.000 debêntures subordinadas simples pelo valor nominal de R$ 500,00 cada, com um custo de 4% do valor total nominal de emissão no dia 02.01.2022. Sabe-se que, em virtude das boas condições ofertadas no papel, os investidores pagaram um prêmio de 3% em relação ao valor nominal.
Na escritura desse instrumento de dívida, consta que a taxa de juros nominal é 3% a. a. O pagamento do principal e dos juros serão realizados no vencimento, que será dia 02.01.2024.
O valor captado líquido, em R$, no dia 02.01.2022 foi de:Resolução comentada
Análise das alternativas
Os dados a seguir serão utilizados para responder às questões de números 58 e 59.
Uma sociedade anônima hipotética emitiu 3.000 debêntures subordinadas simples pelo valor nominal de R$ 500,00 cada, com um custo de 4% do valor total nominal de emissão no dia 02.01.2022. Sabe-se que, em virtude das boas condições ofertadas no papel, os investidores pagaram um prêmio de 3% em relação ao valor nominal.
Na escritura desse instrumento de dívida, consta que a taxa de juros nominal é 3% a. a. O pagamento do principal e dos juros serão realizados no vencimento, que será dia 02.01.2024.
Considerando essas informações, é correto afirmar que a taxa efetiva do papel será
Para isso, ela incorreu em custos de transação no valor de 5% do valor da operação.
Conforme aprovado pelo Conselho de Administração, foi utilizada a conta de reserva estatutária criada para esse fim a fim de lastrear essa operação.
Considerando essas informações, assinale a alternativa que apresenta o registro da operação supracitada.Resolução comentada
Análise das alternativas
Texto-base:
O segmento de negócios, cujo gerente possui controle sobre custos e receitas, mas não sobre outros investimentos em ativos operacionais, é o que a literatura de contabilidade gerencial chama de
Um custo que pode ser eliminado ao escolher uma alternativa em detrimento de outra é chamado de
Em uma empresa fabril, os custos primários são iguais aos custos de transformação e totalizam R$ 200.000,00. Sabendo que os custos indiretos de fabricação totalizam 3 vezes o custo de mão de obra direta, é correto afirmar que o custo do material direto é de
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Considerando uma empresa que possui gastos fixos de R$ 845.000,00 e margem de contribuição de 40%, é correto afirmar que o ponto de equilíbrio, em R$, é de:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Uma sociedade anônima de capital fechado apresentou capital subscrito de 800.000,00 e capital a integralizar de 120.000,00. Considerando que não há reservas de capital e que o saldo de reserva legal do Balanço Patrimonial é de 130.000, se o lucro da entidade for R$ 100.000,00, a companhia deverá reconhecer no período o valor de reserva legal de:
Texto-base:
Texto-base:
Em virtude da proximidade do vencimento de debêntures conversíveis em ações emitidas, uma sociedade anônima de capital aberto recomprou 5.000 ações ordinárias no mercado secundário pelo valor de R$ 5,60 cada, em 01 de fevereiro de 2022.