← Voltar para a lista de provas Fundação Universidade de Brasília (FUB) · Técnico em Contabilidade 70 questões nesta prova · página 1 de 4 · 70 com gabarito Gabarito disponível As demonstrações contábeis fazem parte das técnicas contábeis. A contabilidade utiliza técnicas como escrituração, demonstrações financeiras, auditoria e análise de balanços. As demonstrações, que apresentam dados extraídos dos registros contábeis, são uma dessas técnicas, não exceção. A) Errada: exclui indevidamente as demonstrações. B) Correta: elas integram as técnicas contábeis. Referência: Técnicas contábeis: escrituração, demonstrações, auditoria, análise. Resolução comentada do VaiConcursos. Gabarito disponível A contabilidade estuda o patrimônio também em seu aspecto qualitativo. A contabilidade analisa o patrimônio em dois aspectos: qualitativo (natureza dos elementos: bens, direitos e obrigações) e quantitativo (seus valores monetários). Afirmar que exclui o qualitativo é incorreto. A) Errada: nega o aspecto qualitativo. B) Correta: o estudo abrange ambos os aspectos. Referência: Aspectos qualitativo e quantitativo do patrimônio. Resolução comentada do VaiConcursos. Gabarito disponível O objeto da contabilidade é o patrimônio da entidade. Segundo a doutrina, o objeto da contabilidade é o patrimônio das entidades, estudado em seus aspectos quantitativo e qualitativo. A) Correta: o patrimônio é o objeto. B) Errada: nega a definição doutrinária. Referência: Conceito e objeto da contabilidade. Resolução comentada do VaiConcursos. Gabarito disponível Estudar e controlar o patrimônio e suas variações é objetivo da contabilidade. A contabilidade tem por objetivo o estudo e o controle do patrimônio e de suas variações, fornecendo informações aos usuários. O item expressa esse conceito tradicional. A) Correta: reproduz o objetivo clássico. B) Errada: não há erro no enunciado. Referência: Conceito e objetivos da contabilidade. Resolução comentada do VaiConcursos. Gabarito disponível Entidades com fins sociais também são objeto de contabilidade. A contabilidade aplica-se a qualquer entidade que possua patrimônio, com ou sem fins lucrativos, como associações, fundações e instituições. Por isso não estão fora do seu campo de aplicação. A) Errada: afirma exclusão indevida. B) Correta: instituições estão dentro do campo de aplicação. Referência: Campo de aplicação da contabilidade. Resolução comentada do VaiConcursos. Gabarito disponível Se A > P, existe situação líquida positiva e A = P + SL. Quando o ativo supera o passivo exigível, a diferença é a situação líquida positiva (ativo real líquido). Assim, vale a equação A = P + SL, que representa corretamente essa situação. A) Correta: a equação expressa a situação líquida positiva. B) Errada: a equação está correta para A > P. Referência: Equação fundamental do patrimônio. Resolução comentada do VaiConcursos. Gabarito disponível A diferença entre ativo e passivo é a situação líquida, não a situação total. Situação líquida (patrimônio líquido) é a diferença entre ativo e passivo exigível. Já a situação total corresponde ao conjunto dos elementos do patrimônio, ou seja, o total do ativo (que é igual a passivo mais situação líquida). O item confunde os conceitos. A) Errada: atribuiu à situação total o conceito de situação líquida. B) Correta: a diferença é a situação líquida. Referência: Contabilidade geral: situação líquida. Resolução comentada do VaiConcursos. Gabarito disponível No gráfico em T, o total do ativo é igual ao do passivo (incluindo o PL). O gráfico em T é a representação do balanço patrimonial: de um lado o ativo e do outro o passivo, com o patrimônio líquido ou situação líquida. Para que reflita a situação econômico-financeira, ambos os lados devem ter totais iguais, pela equação fundamental. A) Correta: a igualdade entre os totais é requisito do gráfico em T. B) Errada: negar a igualdade contraria a equação patrimonial. Referência: Equação fundamental do patrimônio: A = P + PL. Resolução comentada do VaiConcursos. Gabarito disponível Patrimônio é o conjunto de bens, direitos e obrigações avaliável em moeda, pertencente a uma pessoa. A definição clássica de patrimônio é o conjunto de bens, direitos e obrigações de uma pessoa física ou jurídica, avaliado em moeda. O item reproduz essa definição. A) Correta: reproduz a definição tradicional. B) Errada: não há erro conceitual no enunciado. Referência: Contabilidade geral: conceito de patrimônio. Resolução comentada do VaiConcursos. Gabarito disponível Gabarito disponível Gabarito disponível Retenções sobre salários apenas transferem valores dentro do passivo. Na folha de pagamento, parte do salário a pagar é retida (INSS, IRRF, etc.) e passa a ser obrigação com terceiros. Debita-se Salários a Pagar e credita-se a conta de retenção a pagar, ambas do passivo. Não há alteração do patrimônio líquido, sendo um fato permutativo entre elementos passivos, conforme o gabarito. A) Correta: permuta entre contas do passivo. B) Errada: não há variação do patrimônio líquido nem envolvimento de ativo. Referência: Teoria geral da contabilidade: fatos permutativos. Resolução comentada do VaiConcursos. Gabarito disponível Fatos mistos são escriturados por lançamento de segunda fórmula ou fórmulas complexas, não de primeira. Lançamento de primeira fórmula envolve uma conta debitada e uma creditada. Fatos mistos, que têm um componente permutativo e outro modificativo, normalmente exigem mais de duas contas (por exemplo, pagamento de dívida com juros), logo são lançamentos de quarta fórmula (vários débitos e vários créditos) ou de segunda e terceira, conforme o caso. Por isso, o item errado afirma que seriam de primeira fórmula. A) Errada: o item é falso, pois mistos não se limitam à primeira fórmula. B) Correta: lançamentos de primeira fórmula são simples (um débito e um crédito). Referência: Teoria dos lançamentos contábeis: fórmulas de lançamento. Resolução comentada do VaiConcursos. Gabarito disponível Venda à vista é fato modificativo (misto/aumentativo), não permutativo entre passivos. Na venda à vista há entrada de dinheiro (ativo) e reconhecimento de receita, que aumenta o patrimônio líquido (e baixa de estoque, via CMV). Isso altera o patrimônio líquido, tratando-se de fato modificativo, e não de mera permuta. Permutativos entre elementos passivos envolvem apenas contas do passivo (ex.: reclassificação de dívida). A) Errada: venda à vista não é permutativa entre passivos. B) Correta: é fato modificativo, que envolve ativo e patrimônio líquido. Referência: Teoria geral da contabilidade: fatos contábeis permutativos, modificativos e mistos. Resolução comentada do VaiConcursos. Gabarito disponível Fatos qualitativos (permutativos) não alteram o patrimônio líquido. Os fatos permutativos, também chamados qualitativos, apenas trocam elementos patrimoniais sem alterar o valor do PL. Quem modifica o PL são os fatos modificativos, ou quantitativos. A) Errada: atribui ao fato qualitativo a alteração do PL. B) Correta: o fato qualitativo não provoca modificação do PL. Referência: Teoria da Contabilidade – classificação dos fatos contábeis Resolução comentada do VaiConcursos. Gabarito disponível Compra a prazo de mercadoria aumenta ativo e passivo; o gabarito a trata como permutativa. Na compra a prazo, entram estoques (ativo) e surge uma obrigação com fornecedores (passivo), sem alterar o patrimônio líquido. Por não afetar o PL, é classificada como fato permutativo, embora o total do patrimônio aumente (permutativo aumentativo). Assim, conforme o gabarito, o item está correto. A) Correta: a operação não altera o PL e envolve ativo e passivo. B) Errada: negaria o caráter permutativo, que decorre de o PL permanecer inalterado. Referência: Teoria da Contabilidade – fatos permutativos Resolução comentada do VaiConcursos. Gabarito disponível Fato misto envolve elemento permutativo e modificativo ao mesmo tempo. Os fatos mistos (ou compostos) combinam uma permuta patrimonial com uma variação do patrimônio líquido. Exemplo: pagar uma dívida com desconto, em que há saída de caixa e baixa do passivo (permutação) e ganho pelo desconto (modificação). A) Correta: é a definição de fato misto. B) Errada: negaria essa definição. Referência: Teoria da Contabilidade – fatos contábeis (permutativos, modificativos e mistos) Resolução comentada do VaiConcursos. Gabarito disponível A competência se aplica a todas as entidades, de qualquer porte. O regime de competência é pressuposto básico das demonstrações contábeis e se aplica a entidades de qualquer porte, inclusive pequenas e médias empresas (CPC PME). A) Errada: restringe a aplicação às empresas de grande porte. B) Correta: a aplicação é geral. Referência: Estrutura Conceitual (CPC 00); CPC 49 (PME) Resolução comentada do VaiConcursos. Gabarito disponível A competência dá visão fiel do patrimônio e do desempenho. Ao reconhecer os efeitos das transações quando ocorrem, e não quando há caixa, o regime de competência fornece informação mais fiel sobre os recursos e obrigações da entidade e sobre seu desempenho econômico no período. A) Correta: é a justificativa do regime na estrutura conceitual. B) Errada: negaria essa vantagem. Referência: Estrutura Conceitual (CPC 00) Resolução comentada do VaiConcursos. Gabarito disponível A competência não exige recebimento em dinheiro. A receita é registrada quando ocorre o fato gerador (por exemplo, a entrega do bem ou serviço), mesmo que o recebimento seja futuro ou não seja em dinheiro. Exigir o recebimento em dinheiro é característica do regime de caixa. A) Errada: vincula o registro ao recebimento em dinheiro. B) Correta: o registro independe do recebimento. Referência: Estrutura Conceitual (CPC 00) Resolução comentada do VaiConcursos.FUB 2025 — Cargo 19: Técnico em Contabilidade — Conhecimentos Específicos
Julgue os itens a seguir, relacionados a conceitos, objetivos e finalidades da contabilidade.
A contabilidade contempla inúmeras técnicas, exceto as demonstrações que apresentam dados extraídos dos registros contábeis.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, relacionados a conceitos, objetivos e finalidades da contabilidade.
A contabilidade exclui o estudo do patrimônio em seu aspecto qualitativo.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, relacionados a conceitos, objetivos e finalidades da contabilidade.
O objeto da contabilidade é o patrimônio da entidade.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, relacionados a conceitos, objetivos e finalidades da contabilidade.
São objetivos da contabilidade o estudo e o controle do patrimônio e de suas variações.Resolução comentada
Análise das alternativas
Julgue os itens a seguir, relacionados a conceitos, objetivos e finalidades da contabilidade.
As entidades com fins sociais, também denominadas instituições, estão fora do campo de aplicação da contabilidade.Resolução comentada
Análise das alternativas
Julgue os itens que se seguem, em relação a patrimônio e variações patrimoniais.
A equação A = P + SL representa corretamente a situação em que o ativo é maior que o passivo.Resolução comentada
Análise das alternativas
Julgue os itens que se seguem, em relação a patrimônio e variações patrimoniais.
A situação total corresponde à diferença entre o ativo e o passivo.Resolução comentada
Análise das alternativas
Julgue os itens que se seguem, em relação a patrimônio e variações patrimoniais.
Para que o gráfico em T reflita a situação econômica e financeira das entidades, o total do lado do ativo deve ser igual ao total do lado do passivo.Resolução comentada
Análise das alternativas
Julgue os itens que se seguem, em relação a patrimônio e variações patrimoniais.
O patrimônio é um conjunto de bens, direitos e obrigações, avaliado em moeda e pertencente a uma pessoa.Resolução comentada
Análise das alternativas
Julgue os itens que se seguem, em relação a patrimônio e variações patrimoniais.
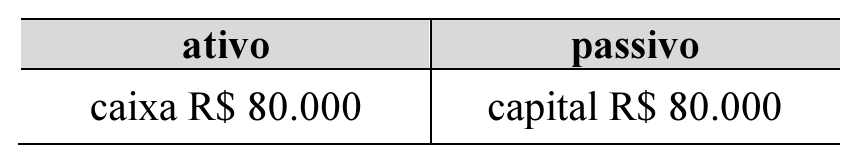
O balanço patrimonial representado a seguir indica que as atividades comerciais da entidade se iniciaram com um capital integralizado em imóveis.
Julgue os itens que se seguem, em relação a patrimônio e variações patrimoniais.
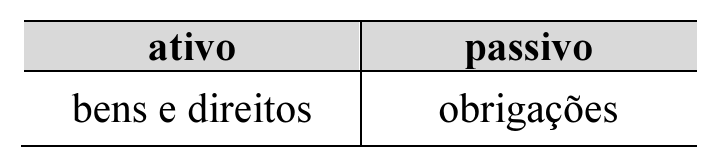
Na representação a seguir, bens e direitos estão equivocadamente posicionados no lado do ativo.
Julgue os itens subsequentes, a respeito de atos e fatos administrativos.
As retenções a pagar decorrentes dos salários dos empregados nas folhas de pagamentos são fatos permutativos entre elementos passivos.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, a respeito de atos e fatos administrativos.
Os fatos administrativos mistos são escriturados por meio de lançamento de primeira fórmula.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, a respeito de atos e fatos administrativos.
As vendas à vista são fatos permutativos entre elementos passivos.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, a respeito de atos e fatos administrativos.
Os fatos administrativos qualitativos provocam modificações no patrimônio líquido.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, a respeito de atos e fatos administrativos.
As compras a prazo são fatos permutativos entre elementos ativos e passivos.Resolução comentada
Análise das alternativas
Julgue os itens subsequentes, a respeito de atos e fatos administrativos.
Os fatos administrativos mistos envolvem, ao mesmo tempo, um fato permutativo e um modificativo.Resolução comentada
Análise das alternativas
A respeito do regime de competência, julgue os itens subsequentes.
O referido regime é aplicável somente a empresas de grande porte, não se aplicando às pequenas e médias empresas.Resolução comentada
Análise das alternativas
A respeito do regime de competência, julgue os itens subsequentes.
O regime de competência proporciona uma visão fiel da situação patrimonial e do desempenho econômico da organização.Resolução comentada
Análise das alternativas
A respeito do regime de competência, julgue os itens subsequentes.
No regime de competência, o registro das receitas depende do recebimento ser realizado em dinheiro.Resolução comentada
Análise das alternativas
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base:
Texto-base: