Gabarito disponível
Texto-base:
Em estudo conduzido acerca da consonância dos preços praticados pelas seguradoras com a estrutura atuarial de risco, um analista concluiu que a distribuição de probabilidade dos prêmios (em R$) cobrados para veículos de perfil de baixo risco pode ser representada por uma variável aleatória contínua X, cuja função de densidade de probabilidade é representada por
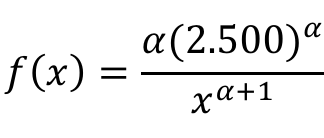 ,
em que x ≥ R$ 2.500, e α é o parâmetro de forma conhecido como índice de Pareto.
Com base nessas informações, julgue os próximos itens.
O erro padrão teórico do estimador de máxima verossimilhança de α̂ é igual a α/√n, em que n representa um tamanho de amostra suficientemente grande.
Em estudo conduzido acerca da consonância dos preços praticados pelas seguradoras com a estrutura atuarial de risco, um analista concluiu que a distribuição de probabilidade dos prêmios (em R$) cobrados para veículos de perfil de baixo risco pode ser representada por uma variável aleatória contínua X, cuja função de densidade de probabilidade é representada por
,em que x ≥ R$ 2.500, e α é o parâmetro de forma conhecido como índice de Pareto.
Com base nessas informações, julgue os próximos itens.
O erro padrão teórico do estimador de máxima verossimilhança de α̂ é igual a α/√n, em que n representa um tamanho de amostra suficientemente grande.