Gabarito disponível
Texto-base:
Para uma variável aleatória X, de média E(X) = μ e variância Var(X) = σ², uma amostra aleatória de tamanho n é constituída por um conjunto {X₁, X₂, ⋯, Xₙ} de n variáveis aleatórias idênticas a X e estatisticamente independentes entre si. Essa amostra aleatória de X tem média amostral definida como sendo a variável aleatória X̄ₙ = (X₁ + X₂ + ⋯ + Xₙ)/n. Se um estimador estatístico para um parâmetro θ, associado à distribuição de probabilidade de X, for denotado por θ̂, então o estimador para μ, da referida amostra aleatória, será μ̂ₙ = X̄ₙ.
Com base nessas informações, julgue os itens a seguir, considerando que os resultados do teorema do limite central são fundamentais para embasar a análise da qualidade dos estimadores estatísticos de um parâmetro.
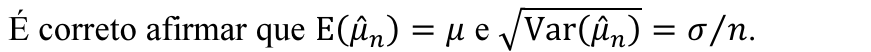
Para uma variável aleatória X, de média E(X) = μ e variância Var(X) = σ², uma amostra aleatória de tamanho n é constituída por um conjunto {X₁, X₂, ⋯, Xₙ} de n variáveis aleatórias idênticas a X e estatisticamente independentes entre si. Essa amostra aleatória de X tem média amostral definida como sendo a variável aleatória X̄ₙ = (X₁ + X₂ + ⋯ + Xₙ)/n. Se um estimador estatístico para um parâmetro θ, associado à distribuição de probabilidade de X, for denotado por θ̂, então o estimador para μ, da referida amostra aleatória, será μ̂ₙ = X̄ₙ.
Com base nessas informações, julgue os itens a seguir, considerando que os resultados do teorema do limite central são fundamentais para embasar a análise da qualidade dos estimadores estatísticos de um parâmetro.