Gabarito disponível
Nos seguintes modelos de séries temporais, Xₜ representa uma observação e wₜ denota um ruído branco no instante t ∈ ℤ.
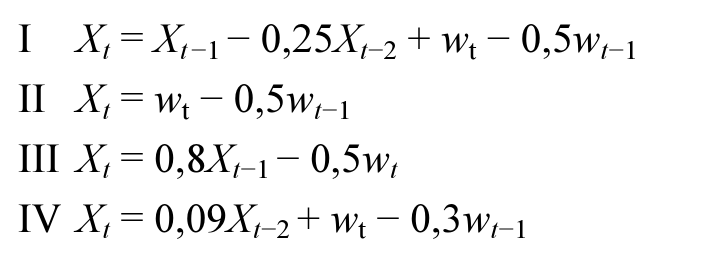
Considerando os modelos de séries temporais apresentados, assinale a opção em que é corretamente indicada a quantidade de modelos cuja função de autocorrelação apresenta a forma de um processo autorregressivo de primeira ordem.
Considerando os modelos de séries temporais apresentados, assinale a opção em que é corretamente indicada a quantidade de modelos cuja função de autocorrelação apresenta a forma de um processo autorregressivo de primeira ordem.