Gabarito disponível
Texto-base:
Um modelo de regressão linear simples é especificado como Yᵢ = α + Xᵢ · β + εᵢ, em que E[εᵢ] = 0 e Var[εᵢ] = σ². Para estimadores α′ e β′, o valor predito para observação i (Yᵢ′) com característica Xᵢ é dado por Yᵢ′ = α′ + Xᵢ · β′. O resíduo para observação i (εᵢ′) é definido como εᵢ′ = Yᵢ − Yᵢ′. De uma amostra aleatória de tamanho 49, coletada da população desse modelo de regressão linear simples, obteve-se:
•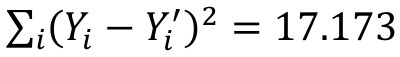 e
•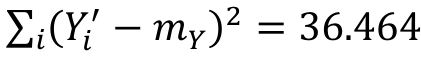 ,
em que é a média amostral de Y.
Em relação às informações precedentes, julgue os próximos itens, considerando que o percentil 95% de uma distribuição F, com 1 grau de liberdade no numerador e 47 graus de liberdade no denominador, é igual a 4,05, e que o percentil 95% de uma distribuição qui-quadrado com 47 graus de liberdade é 64.
Se a correlação amostral entre os resíduos, εᵢ′, e Xᵢ é igual a zero, isso indica que o modelo está bem especificado.
Um modelo de regressão linear simples é especificado como Yᵢ = α + Xᵢ · β + εᵢ, em que E[εᵢ] = 0 e Var[εᵢ] = σ². Para estimadores α′ e β′, o valor predito para observação i (Yᵢ′) com característica Xᵢ é dado por Yᵢ′ = α′ + Xᵢ · β′. O resíduo para observação i (εᵢ′) é definido como εᵢ′ = Yᵢ − Yᵢ′. De uma amostra aleatória de tamanho 49, coletada da população desse modelo de regressão linear simples, obteve-se:
•
e•
,em que
é a média amostral de Y.Em relação às informações precedentes, julgue os próximos itens, considerando que o percentil 95% de uma distribuição F, com 1 grau de liberdade no numerador e 47 graus de liberdade no denominador, é igual a 4,05, e que o percentil 95% de uma distribuição qui-quadrado com 47 graus de liberdade é 64.
Se a correlação amostral entre os resíduos, εᵢ′, e Xᵢ é igual a zero, isso indica que o modelo está bem especificado.