Gabarito disponível
Texto-base:
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
Para testar H₀: β₁ + β₂ = 1 usando um teste t, a estatística do teste é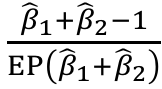 , em que EP é o erro padrão, determinado por
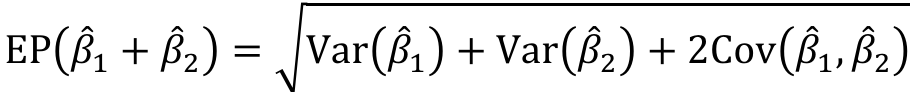 .
A respeito da inferência do modelo de regressão linear múltipla da forma y = β₀ + β₁x₁ + β₂x₂ + ⋯ + βₖxₖ + ε, julgue os itens subsecutivos, considerando que valem as suposições clássicas, como linearidade nos parâmetros, independência entre observações, homoscedasticidade, normalidade e ausência de multicolinearidade perfeita.
Para testar H₀: β₁ + β₂ = 1 usando um teste t, a estatística do teste é
, em que EP é o erro padrão, determinado por .